
花旗上调三大运营商目标价,联通H股增幅达18.6%
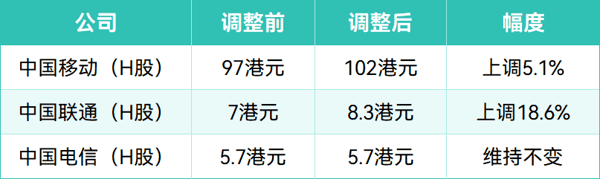
C114讯 10月28日消息(颜翊)日前,花旗发布研报,将中国移动H股目标价由97港元上调5.1%至102港元,中国联通H股目标价由7港元上调18.6%至8.3港元,中国电信维持5.7港元不变。
值得注意的是,今年2月,电信服务增值税税目调整落地,三大运营商股价应声下跌,多家券商随即下调盈利预测,市场情绪一度陷入低迷。从年初的集体承压,到目标价被上调,三大运营商经历了什么?
为何承压?两大政策影响
三大运营商承压的核心原因,在于2026年落地的增值税税目调整和国有资本收益上缴比例提升这两大政策调整,对运营商造成的双重影响。
根据财政部、国家税务总局公告,自2026年起,手机流量、短信彩信、互联网宽带接入服务由“增值电信服务”(6%)调整为“基础电信服务”(9%),税率提高3个百分点。这项调整影响着三家运营商的主要收入来源。三大运营商均发布公告确认“将对公司收入和利润产生影响”。
独立电信分析师付亮依据行业公报测算,此次税率调整对三大运营商2026年净利润的影响可能高达上百亿元。
同时,多家券商对此进行测算,一致认为运营商收入和利润将受到影响。收入方面,华泰证券测算,运营商总收入将下降1.3%–1.4%、瑞银认为运营商服务收入将下降1.5%–2%。
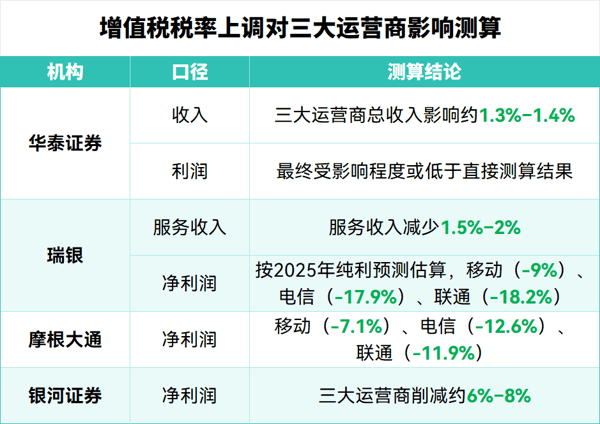 净利润方面,瑞银按2025年纯利估算,移动、电信、联通的净利润将分别受损约9%、17.9%及18.2%;摩根大通预测三家净利润将分别下降7.1%、12.6%、11.9%;银河证券则认为运营商利润削减幅度约为6%–8%。不过,华泰证券也指出,参照2014年“营改增”经验,利润端最终受影响程度或低于直接测算值。
这一重大利空消息影响了三大运营商股价,2026年2月2日,即增值税公告次日,三大运营商A股股价均出现不同幅度下跌。
此外,国有资本收益上缴比例由20%提升至35%的政策,同样在压缩运营商集团的利润空间。
上缴比例提高15个百分点意味着什么?以三家上市公司2025年年报披露的合并归母净利润计——中国移动1370.95亿元、中国电信332亿元、中国联通91.3亿元,合计约1794亿元——按15个百分点的增量简单测算,三家集团合计需多上缴约270亿元。
虽然这一政策不直接扣减上市公司利润,但通过集团分红传导机制,也对运营商的现金流预期构成了一定压力。
利空出尽 花旗上调三大运营商目标价
再看花旗这份研报,其维持中国移动、中国电信、中国联通H股“买入”评级,并调整了三大运营商目标价。其中中国移动由97港元升至102港元,增幅5.1%,中国联通由7港元升至8.3港元,大增18.6%;中国电信则维持其目标价5.7港元不变。
其中,联通的目标价经历过一轮下修。在之前的报告中,因联通暂停派发中期股息,花旗将其H股目标价由8.3港元下调至7港元;此次上调18.6%,等于抹平了那次下调。
 为什么上调运营商目标价?花旗在报告中给出的解释有三点:
其一,行业营业额放缓的性质是基数重置。2026年前8个月,行业营业额同比减少2.2%,主要源于增值税政策调整带来的基数变化,基础需求并未出现等幅恶化。
其二,行业放缓预期已在市场估值中得到充分消化,市场资金正重新聚焦于AI基础设施的变现能力与股息回报。
其三,尽管三大运营商整体资本开支收紧,但2026年有超三分之一的投资倾斜至算力基础设施。花旗预计,三家合计数据中心产能将由2024年的8.7GW翻倍至2028年的17.5GW。
此前,华泰证券也已提出相似观点:三大运营商以IDC、算力服务、大数据为代表的新兴业务收入占比提升,有望从长期维度缓解增值税带来的影响。
上调原因:算力变现+股息
为什么三大运营商受券商看好?从政策导向来看,工信部《信息通信行业发展“十五五”规划》提出智能算力规模由 2025 年 1590 EFLOPS 提升至 2030 年 9800 EFLOPS;同时,算力网与电力网、通信网并列,被纳入国家“六张网”顶层部署。
当前,传统通信业务收入承压,算力服务成为营收增长的主要驱动力,三家运营商都把“算力、智能服务”列为与通信并列的主业。
中国移动的AIDC业务增速最猛。当前,中国移动智算总规模11.27万 PFLOPS(FP16),资源使用率超90%,算间平均时延降至12ms以内。2026上半年,中国移动实现算力服务收入529亿元,同比+14.0%;数据中心收入190亿元,同比增长13.2%,其中AIDC(智算中心)收入同比增长486.1%;智算服务收入53亿元,增幅130.1%。
中国电信是目前全国最大的AIDC服务商。截至今年7月,已建成百MW级园区总16个,数据中心超900个,承载功率总量近8GW,息壤平台“自有+接入”智算总规模超过118.8EFLOPS。上半年,中国电信智能收入实现311亿元,同比增长7.1%,收入占比达到12.8%;天翼云收入达到618亿元,同比增长7.8%;AIDC收入同比增长9.3%,智算收入同比大幅增长95%,成为算力业务中增速最快的细分板块。
中国联通已部署标准机架超 115 万架,利用率超过74%,建成7个百MW级AIDC园区,智算规模超45 EFLOPS。上半年,中国联通实现算力收入419亿元、同比增长13%,其中智算中心收入同比增长11%、智能计算收入同比增长9%。
此外,花旗在报告中指出,运营商的H股估值极具吸引力,平均股息率约7%。在低利率环境下,7%左右的股息率对保险资金、红利策略资金有持续的配置吸引力。