
龙头股月内已翻倍!黄酒“三剑客”逆势走强
龙头股月内已翻倍!黄酒“三剑客”逆势走强
2026年09月28日 11:52
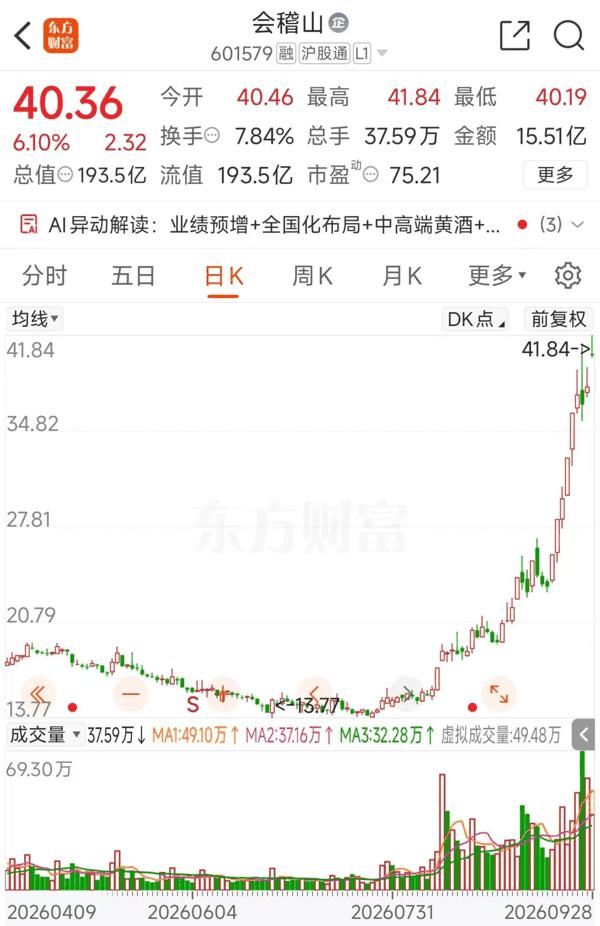
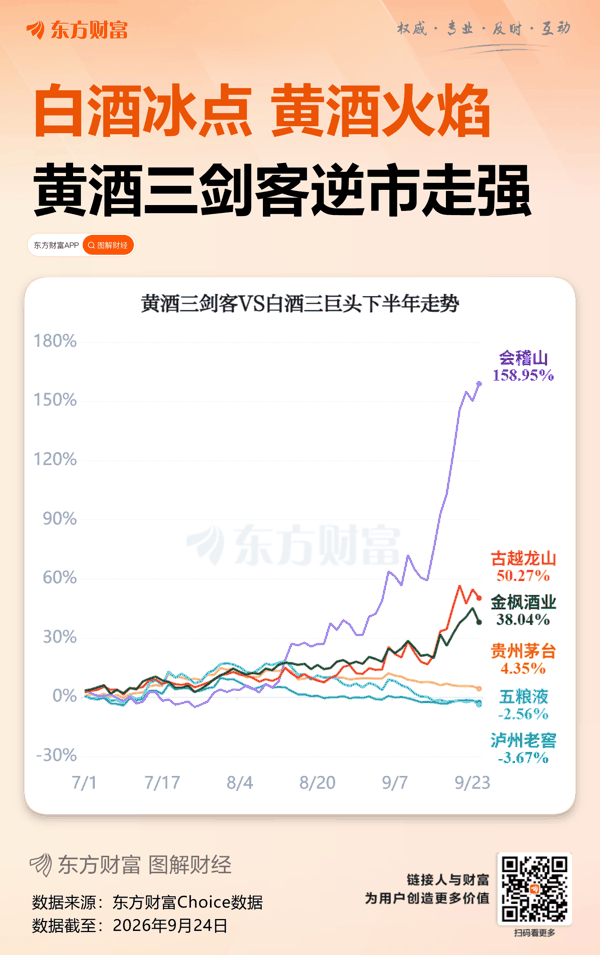 黄酒“三剑客”9月28日早盘集体上涨,其中 会稽山 、 古越龙山 一度涨停。至早盘收盘时, 会稽山 涨6.1%, 古越龙山 涨3.91%, 金枫酒业 涨0.2%。
截至9月28日早盘收盘,9月以来, 会稽山 股价已累计上涨 108.58% ;另一黄酒龙头 古越龙山 ,本月股价已累计上涨 39.56% ;体量相对较小的 金枫酒业 本月上涨 18.24% 。
 白酒 大商进军黄酒行业?
综合 市场观点来看,本轮黄酒股的强势,以下三个方面被市场较多提及:一是 白酒 大商加速进入黄酒渠道 ,“抢滩”黄酒市场;二是黄酒行业正逐步告别低端平价竞争时代,高端化、全国化、品牌化是长期核心趋势;三是黄酒股的大涨,主要来自资金面与情绪面的驱动,而不是基本面的业绩表现。
其中“ 白酒 大商加速进入黄酒渠道”被广泛认为是核心推动因素。据 方正证券 研报梳理,会稽山以高端单品“兰亭”为核心抓手,自2026年4月起进入大商签约密集落地期。半年内已累计牵手 近10家名酒大商 。
古越龙山同步推进,路径有所差异。公司于2026年3月成立西南分公司,推行“费用承包、指标承包、利润承包”三包模式,由销售公司一把手亲自挂帅;5月与北京糖业烟酒集团达成战略合作;近期与广东粤强酒业联合发布定制黄酒新品“琥珀光”,持续完善全国头部经销商覆盖版图。
酒业独立评论人肖竹青对澎湃新闻记者表示,目前的黄酒行情主要是因几个茅台大商开始代理会稽山和古越龙山引发。在他看来,“茅台大商开始看好黄酒,是一个转折点。让投资人有了良好的发展预期。”
景气与业绩改善验证
虽说近期黄酒股表现亮眼,但从黄酒股的业绩以及黄酒以“江浙沪”为核心区域的传统思维来看,黄酒面临着景气与业绩改善的需求。
今年上半年,黄酒“三剑客”中 只有 会稽山 交出了收入、利润、现金流同步改善的答卷 ;古越龙山总量仍在收缩,靠结构升级维持盈利; 金枫酒业 尚未走出亏损。
据第一财经报道,长期以来,经销商对黄酒经销态度谨慎:黄酒在商务宴请场景中的层级不高,高端黄酒的消费人群需要时间培育,大单品放量节奏平缓。
多家机构在研报中提示,黄酒龙头的放量增长可期,但这是一个需要持续产品培育和人群培育的慢变量,酒类格局优化是渐进过程,龙头盈利能力的提升更可能以季度为单位缓慢兑现。
知趣咨询总经理蔡学飞告诉第一财经记者,近年来,黄酒行业总盘子仍卡在 200亿元 ,未能有效做大。从长期来看,黄酒还需要把品类声量做起来、把产品创新沉淀下来,并向外埠和佐餐场景渗透,市场规模的天花板才有机会被捅破。
肖竹青表示,黄酒的高端化任重而道远,需要培养商务消费的场景、忠诚的消费人群,这是一个很漫长的过程。从渠道而言,茅台大商的进入代表着黄酒开始受到主流经销商的认可,但是更广泛的零售终端烟酒行接受黄酒也还有一个过程。
机构看好黄酒板块
展望后续, 方正证券 研报指出,白酒行业持续调整背景下,黄酒企业加速变革的成效获市场认可。持续突破高端白酒核心渠道,并已由中报结构表现验证,由此打开黄酒高端化及全国化想象空间。
东方证券 研报称,优质白酒经销商资源溢出,近期黄酒品牌会稽山、古越龙山先后与部分白酒区域大型经销商签约合作,在酒饮市场整体升级放缓的背景下,2026下半年黄酒高端产品有望加速放量。
华泰证券 则认为,黄酒行业底蕴深厚,近年来行业竞争格局优化,供给驱动向上,龙头引领高端化起航。投资视角下,未来黄酒行业的 量价逻辑有望迎来重构 。从量的弹性看,消费场景稳步升级,先由江浙沪渗透率提升,后到全国市场的稳步拓展。从价的爆发看,竞争格局优化背景下,龙头合力加强品牌培育,稳步推进行业高端化。
整体来看,短期弹性来自传统市场消费密度提升,即场景扩张下对存量需求的二次挖掘,带来行业均价稳步提升;长期增量则需观察品牌、品类培育如何形成全国化消费共识,从而实现价格进一步向上跃迁。
(文章来源: 东方财富 研究中心)