
A股节后迎“冰火局”!科技杀估值、红利接棒,10月这样布局→
A股节后迎“冰火局”!科技杀估值、红利接棒,10月这样布局→
2026年10月08日 23:32
10月8日,A股迎来国庆节后首个交易日。市场早盘小幅冲高,随后震荡走弱,全天成交放量,总量接近1.7万亿元。
盘面呈现明显分化,石油、 煤炭 等红利价值板块逆势护盘,但个股普跌,共计 3748只个股收跌。其中, 电子 、 通信 为代表的科技赛道大幅回调,拖累双创指数下跌。
受访人士表示,科技与红利板块分化,是主线博弈与资金避险的结果。美债收益率上行压制成长股估值,叠加科技板块获利盘较多,资金从高位科技股转向低估值红利板块。短期科技成长估值消化尚未完成,可优先配置估值、现金流稳健的防御板块,板块轮动下切勿追涨杀跌、频繁交易。
科技大跌拖累双创指数
A股早盘冲高后震荡回落,午后进一步下探,尾盘小幅拉升。沪指收跌0.79%报3811.9点,创业板指收跌3.15%报3036.66点,深证成指收跌2.07%。上证50微跌0.64%,沪深300收跌1.09%,北证50收跌2.65%,科创50收跌4.82%。红利指数收涨1.42%。
日成交额放量2442亿元,沪深京三市日成交额增至1.69万亿元。杠杆资金方面,截至9月30日,三市两融余额降至2.6万亿元下方。
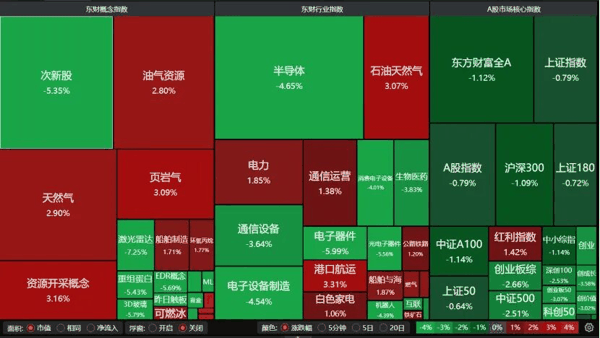
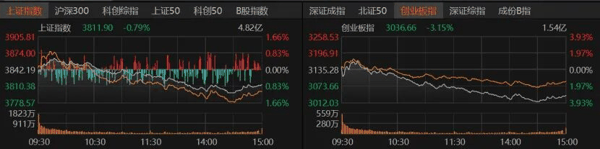 盘面上, 半导体 、 消费电子 设备、 电子 器件、光 电子 器件、电子设备制造、 激光雷达 、 机器人 均大跌, 天然气 、 电力 、 油气资源 、石油 天然气 护盘。
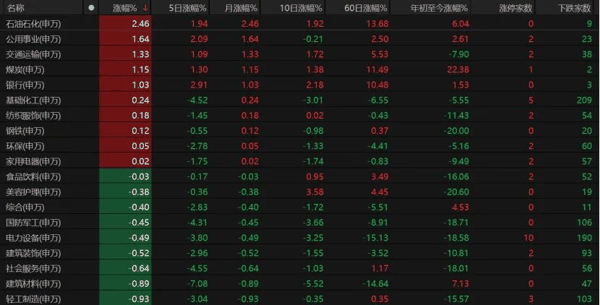
 31个申万一级行业中,10个收红, 石油石化 、 公用事业 、 交通运输 、 煤炭 、 银行 板块走强。
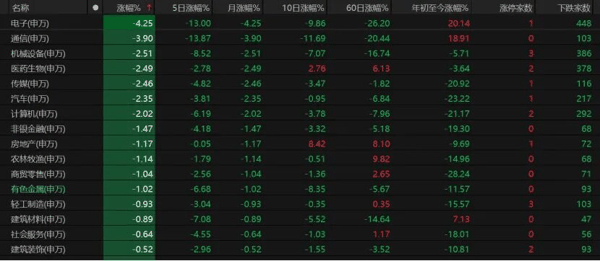
 有色金属 、 商贸零售 等12个板块跌幅超过1%,电子板块收跌4.25%, 通信 板块收跌3.9%, 机械设备 、 医药生物 、 传媒 、 汽车 、 计算机 跌逾2%。
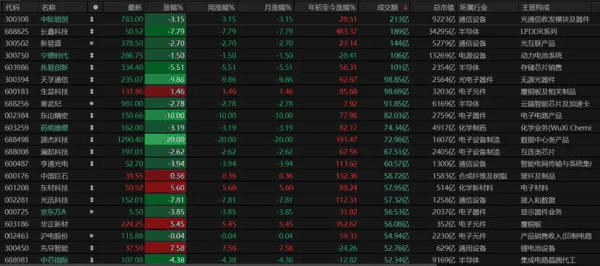
 市场亏钱效应明显,共计3748只个股收跌,跌停股15只;1698只个股收涨,45只涨停。交易活跃股方面,今日有5只个股日成交额超过100亿元,均是科技股且悉数收跌。 中际旭创 收跌3.15%报783元/股, 新易盛 收跌2.7%报378.5元/股, 长鑫科技 收跌7.79%报50.52元/股, 兆易创新 收跌5.51%报334.4元/股。 天孚通信 大跌9.86%报235.07元/股, 东山精密 跌停报150.66元/股, 源杰科技 “20cm”跌停报1290.4元/股。
 科技龙头能否止跌
谈及市场走弱原因,奶酪基金投资经理李铭洛分析,主要有三点:一是长假期间外围风险集中兑现,美联储纪要放“鹰”、AI变成加息预期的新变量,9月份外资集体撤离新兴市场;二是AI算力产业链预期松动,达利欧警示“AI接近泡沫临界点”,叠加光芯片价格报告发酵,CPO、光 通信 、光芯片等板块掀起跌停潮,前期涨幅较大的标的回吐最为剧烈;三是存量资金从高估值成长高低切换至防御型的低估值红利,成长股被集中抛售。
对于放量下跌、板块分化,排排网财富研究员张鹏远表示,这集中体现了节后资金分歧。1.69万亿元的巨量成交说明多空双方均在积极换手,并非单边出逃。核心原因在于美债收益率上行压制成长股估值,叠加科技板块前期获利盘较重,资金顺势从高位科技股向低估值 红利股 切换。这更像是风格再平衡,而非趋势逆转。
钜阵资本首席投资官龙舫分析称,国庆节后首日A股冲高回落,主要受外围环境影响。一是美国联邦通信委员会即将于2026年10月13日生效的《21世纪太空现代化》命令(FCC 26-50),要求3.2T及以上光模块赴美销售需满足65%美国物料占比,涉及DSP芯片和高端激光器等关键组件,导致A股开盘后CPO、光通信板块率先大跌,带崩了整个AI硬件板块。二是国庆假期期间,美债收益率持续创新高,10年期美债一度触及5.36%、30年期冲破5.73%。美债收益率高企影响全球风险资产市场的流动性,导致今日亚太股市普跌,高估值的科技板块首当其冲。
“放量阴线若伴随后续缩量企稳,是蓄势;若持续放量下跌,则需警惕阶段性休整。”黑崎资本研究所所长贾小龙告诉记者,节后首日放量冲高回落,不是行情的“急刹车”,而是多空分歧加大的“换挡期”。今日量能放大却收阴,说明资金进出两旺,节后回流资金上午抢筹推高,前期获利盘午后借势兑现,属于典型的高位换手,而非资金出逃。海外环境是重要扰动,沃什执掌下的美联储偏鹰,10年期美债收益率升至5%上方,直接压制高估值成长股定价;电子、通信前期涨幅大、筹码拥挤,资金顺势高低切换。
桓睿天泽总经理莫小城直言,这反映出市场资金分歧加剧,部分前期获利资金选择兑现,但不宜据此判断市场趋势逆转。科技板块前期涨幅较大,部分公司估值已经包含较高的增长预期,叠加海外市场波动,短期调整并不意外。 银行 、能源等红利资产走强,也折射出资金风险偏好的变化。
“市场整体依然有流动性支撑,接下来需观察几个交易日科技龙头能否止跌,若持续放量下跌,交易分歧将演化为弱势走向。”中安鼎盛投资合伙人陈伯仲分析称,从当日振幅来看,今日交易以激烈换手与调仓为主导。节前拥挤的科技股借高开兑现,假期美债与 半导体 调整共振杀估值,资金整体切向红利资源做防御,科技主线因此承受较大抛售压力。
10月有望震荡上行
9月下旬A股持续缩量下行,10月将走向何方?
陈伯仲指出,10月A股整体仍将维持震荡寻方向的结构性行情,需重点关注三季报业绩兑现、科技与红利分化、事件驱动等结构性机会。
“10月大概率呈现震荡上行格局,但节奏不会太流畅。”张鹏远表示,三季报业绩验证将是主线,业绩超预期的个股有望走出独立行情。主要风险需留意三点:美债收益率若继续上行,科技股估值压力难解;地缘局势扰动可能引发情绪波动;板块快速轮动下追高容易被套。
贾小龙判断,10月A股大概率呈现“指数震荡整固、结构行情开花”的格局。第一,国内政策是定盘星:四中全会与“十五五”规划预期升温,财政与产业政策有望为市场注入确定性,消费、科技等方向获得主题催化。第二,海外流动性是最大变量:市场对美联储年内再加息的定价已接近87%,美元走强、长端利率高企将持续压制风险资产估值,这是悬在全球股市头上的“利率之剑”。第三,产业层面迎来三季报密集披露期,盈利验证将替代故事叙事,成为板块分化的分水岭。
贾小龙提醒需警惕四类风险:一是海外加息预期反复引发的外溢冲击,二是地缘局势扰动油价与避险情绪,三是高位板块业绩不及预期的“戴维斯双杀”,四是放量之后的量能持续性存疑。他建议,10 月投资应做到不猜顶、不追风,把仓位交给确定性,把耐心留给趋势——风物长宜放眼量,政策牛与产业牛的方向从未改变。
“短期科技成长的高估值消化大概率还未完成,创业板、科创板及中小盘波动仍会放大,不排除二次探底。”李铭洛提醒,投资者需注意两个核心风险点:一是中东局势升级引发能源脉冲,若地缘风险进一步外溢,原油价格持续上涨可能会压制全球风险偏好;二是美联储确认加息加剧流动性收紧,高估值赛道情绪退潮下易形成局部踩踏,需留意美股科技股与日韩 半导体 标的集中资金流出引发的抛售踩踏,以及美日汇率套利的收窄。
科技、红利如何布局
今日科技股与周期 红利股 呈现跷跷板效应,当前应如何进行持仓布局管理?
陈伯仲表示,科技与红利的分化,本质是主线博弈与资金避险的集中体现。当前宜先布局适度的红利仓位,若科技主线能够弱转强,再参与右侧布局,前期应以观望为主。
李铭洛建议目前维持中性偏防御的风险偏好,避免追高科技赛道,优先配置估值安全边际充足、现金流质量稳健的防御板块,同时保留手中现金,为后续可能出现的市场变化预留应对空间。
“预计10月市场仍将以震荡分化为主,需关注海外市场波动、企业业绩兑现和高估值资产调整风险。”莫小城建议关注那些被忽视的优质资产。医药和消费经过较长时间调整,部分优秀企业的估值已处于历史较低水平,具备较好的长期配置价值。
张鹏远认为,当前分化本质是资金在寻找“确定性”,红利资产确定性高但弹性小,科技股弹性大但短期不确定性高。投资策略上,可底仓配置 银行 、 煤炭 等红利资产,同时精选AI产业链中业绩能见度高的细分方向做进攻。此外应控制好仓位,留足子弹等待三季报落地后的机会,切忌追涨杀跌。
“科技跌、红利涨,不是风格逆转的哨声,而是市场在高位做估值再平衡。”贾小龙进一步表示,本轮科技股大跌,更多是前期涨幅积累后的拥挤交易消化,产业趋势并未证伪。 石油石化 、银行、 公用事业 等红利资产获资金回流,本质是低估值、高分红的防御属性在利率扰动期成为“压舱石”,资金在哑铃两端重新配平。三季报将检验科技股成色的真伪,业绩能兑现的方向会在调整中率先企稳,纯题材品种则可能继续出清。布局上建议“哑铃策略”:一端以红利资产打底守住底盘,另一端在回调中分批关注有业绩支撑的科技主线,不追涨杀跌、不单边押注。若海外利率持续上行,高估值板块波动仍大,仓位管理比方向选择更重要。
“10月A股开门黑,但本周只有两个交易日,决定市场方向的是下周。”龙舫表示,整体来看,科技板块仍在休整,需保持谨慎,注意高位科技股,特别是无业绩 题材股 的补跌风险。同时市场板块轮动较快,不宜追涨杀跌、频繁交易。周期红利作为防御性板块,起到了稳定大盘的作用。10月份进入三季报业绩预告密集披露期,个股和板块分化将加剧,能否兑现业绩是资金选择的核心因素。当前建议保持低仓位,采用哑铃式布局:一方面持有银行保险、石油化工、 电力 、 高速公路 等高股息 红利股 ,等待时机;另一方面分批进场,逐步加仓三季报业绩良好的AI算力、高端制造、CXO等科技成长股。
(文章来源:国际金融报)
主题:基金