
金域医学缘何砍掉明星合作项目
金域医学缘何砍掉明星合作项目
2026年10月24日 04:55
作者:
晏国文 卢志坤
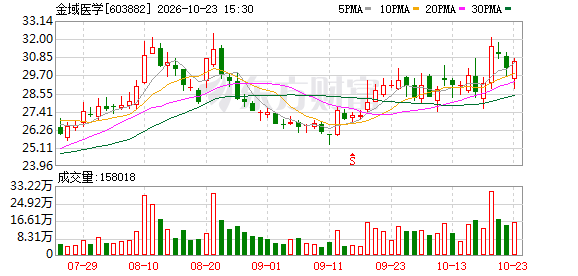
近日,第三方医学检测上市公司 金域医学 (603882.SH)披露,终止一项长达8年的对外投资。
金域医学 方面表示,公司与DRA公司创始股东基于市场环境及业务开展的实际情况,对高端无创产前检测(NIPT)市场进行认真评估后,认为DRA公司已无存续必要,决议清算并终止经营。
DRA公司的主要创始成员卢煜明教授,是无创产前检测技术的奠基人。此次投资本应成为上市公司与顶级医学专家团队产学研合作的典范,但令人意外的是,此次投资及合资公司最终惨淡收场。
DRA公司成立以来,处于持续亏损之中。 金域医学 对DRA公司累计投资1.5亿元。而2026年半年报显示,金域医学对DRA公司的长期股权投资期初账面价值仅为1585万元,期末账面价值0元。
针对涉及DRA公司发展的相关疑问,金域医学方面未对《中国经营报》记者采访作出回应。
明星合作项目
DRA公司注册成立于2017年6月。该公司的主要原始股东为香港中文大学教授卢煜明、赵慧君及陈君赐。
据香港中文大学官网信息,卢煜明教授为该校第九任校长。他于1997年发现孕妇血浆内存有高浓度的胎儿DNA。该发现奠定了无创产前诊断技术的重要基础。卢煜明教授为液体活检领域全球奠基者、开拓者及领导者,尤其是无创产前检测领域的先驱,被誉为无创产前检测之父。
2018年1月,金域医学与卢煜明、赵慧君及陈君赐签署协议,计划在高端无创产前检测领域进行深度合作。金域医学拟利用卢煜明团队在无创产前胎儿遗传病基因检测领域的专利以及技术积累,研发、生产、销售基于无创的胎儿基因及基因组病的 体外诊断 产品,同时为临床提供检验服务。
金域医学分批次投资了1.5亿元。2020年6月,金域医学披露,公司按照协议规定,已向DRA公司投入3期投资款,共计1.5亿元人民币等额港币,认购DRA公司新发行的10万股股份。金域医学持股比例为50%。
然而,金域医学历年年报显示,DRA公司自成立以来,每年都处于亏损之中。2018年和2019年,由于处于成立早期,DRA公司年亏损额度相对较小。2020—2025年,净利润分别为-3329万元、-1250万元、-1805万元、-2117万元、-1340万元和-1337万元。
对于DRA公司的营业收入,金域医学历年年报未进行披露。在重要合营企业的主要财务信息中,DRA公司的营业收入一般都显示为空白。在2024年年报问询函中,金域医学曾披露,DRA公司2024年营业收入仅为113.56万元。
从上述财务信息可以明显看出,DRA公司自设立以及金域医学投资以来,业务持续表现欠佳。
截至2025年年底,DRA公司资产合计为3382.3万元,负债合计为212.8万元,归属于母公司股东权益为3169.5万元。
市场需求减少
金域医学与卢煜明团队合作的政策背景是我国全面二孩政策落地。2016年和2017年,全国新出生人口分别为1786万人和1723万人,NIPT行业处于爆发期。
不过,这个由知名第三方医学检测上市公司与顶级医学专家团队主导的公司并未抓住机遇。 华大基因 (300676.SZ)、 贝瑞基因 (000710.SZ)等成为NIPT市场的主要参与者。
据灼识咨询数据,2024年,中国NIPT市场主要参与企业分别是 华大基因 、 贝瑞基因 、安诺优达等,市场份额处于领先地位。同时,截至2026年,NIPT已经被多省市纳入医保支付范围或成为免费筛查项目,检测费用进一步降低。
实际上,DRA公司在2024年就计划清算并终止经营。
在2024年年报问询函的回复公告中,金域医学曾解释DRA公司发展不利的主要原因:第一,出生人口大幅下降导致市场空间萎缩。2016年全面二孩政策落地后,长期积压的生育需求集中释放,出生人口增幅明显,但根据国家统计局公布的出生人口数据,2018年全国出生人口为1523万人,该数据到2024年仅为954万人,6年复合增长率为-8.3%,虽然2024年相较2023年有小幅回升,但总体生育率呈现下降趋势。纵使行业渗透率有所提升,但市场空间正逐步萎缩。
第二,集采及相关政策导致行业价格发生显著变化。2024年,NIPT服务价格迎来调整期。在此之前,NIPT在各省平均价格在千元以上。比如,浙江省NIPT物价标准为1300元/次,2021年10月,NIPT被纳入北京甲类医保,价格为1475元/次。按照相关政策,常规NIPT检测价格降幅超过70%,未来,若更多地区采取类似的集中采购模式,行业的价格结构预计进一步向惠民方向调整。
第三,高端NIPT发展缓慢。由于其技术的复杂性,目前国内报批检测试剂盒进度缓慢,市场暂无产品获批。另外,高端NIPT成本显著高于常规NIPT, 综合 常规NIPT集采价格发生较大调整叠加生育率下降的大背景,高端NIPT开发推广难度加大且难以形成规模优势。 综合 判断后,公司研判高端NIPT市场后续发展空间较小。
上半年扭亏为盈
金域医学主要产品和业务分为医学 诊断服务 、诊断产品销售、健康体检业务、冷链 物流 服务等。其中,医学 诊断服务 为核心业务。
2020—2022年,金域医学营业收入从82.44亿元增长至154.8亿元。不过,2023年,随着相关检验需求减少,金域医学各项业务收入出现较大幅度的下降。
2024年和2025年,金域医学接连出现亏损,归属于上市公司股东的净利润分别为-3.81亿元和-1.73亿元,主要原因是行业需求增速放缓导致固定成本摊销比例上升、信用减值损失、固定资产处置等。
2026年上半年,金域医学营业收入为28.84亿元,同比减少3.76%;归属于上市公司股东的净利润为1.9亿元,同比实现扭亏为盈。
半年报指出,2026年上半年实现扭亏为盈主要有以下原因:第一,报告期公司毛利率为36.71%,同比提升2.78%。第二,2025年公司受宏观环境变化及相关业务周期性影响,部分业务应收账款账龄延长造成较大的应收账款减值损失。随着相关影响因素逐步消化,该部分业务对公司财务状况的不利影响基本消除。第三,随着各项经营改善措施持续落地,公司主营业务经营保持韧性,核心业务发展逐步企稳,经营效率进一步提升,盈利能力持续改善。
2026年半年报显示,金域医学投资了中高端 医疗服务 机构 卓正医疗 (02677.HK)。后者于今年2月正式在港股上市。不过,上市以来, 卓正医疗 股价表现不佳,截至10月22日,股价较发行价已经下跌接近60%。
金域医学投资 卓正医疗 的最初投资成本为2047万元,本期卓正医疗产生的投资损益为1039万元,截至期末(6月30日)账面价值为1008万元。
截至2022年年底,金域医学应收账款余额高达70.25亿元。近几年,通过采取积极回款措施以及计提相关坏账准备,金域医学应收账款账面价值持续降低。
合并资产负债表显示,截至2023年年底、2024年年底和2025年年底,金域医学应收账款账面价值分别为53.35亿元、43.96亿元和33.52亿元。截至2026年6月30日,金域医学应收账款账面价值为34.81亿元。
(文章来源:中国经营网)