
海螺水泥上半年营收净利“双降”,如何应对汇兑损失及回购方案细节引投资者关注
海螺水泥上半年营收净利“双降”,如何应对汇兑损失及回购方案细节引投资者关注
2026年09月16日 13:48
9月15日, 海螺水泥 (600585)举行2026年半年度业绩说明会。公司数位高层与投资者就公司回购方案、如何应对汇兑损失、未来并购计划等话题展开交流。
公开资料显示,该公司主营业务为 水泥 、商品熟料、骨料及商品混凝土的生产、销售。2026年上半年,受 水泥 市场需求偏弱、市场竞争加剧等因素影响,行业整体经营压力进一步加大。
8月26日晚间, 海螺水泥 披露半年报, 2026年上半年,公司实现营业收入369.27亿元,同比下降10.88%;归母净利润25.27亿元,同比下降42.76%;扣非归母净利润为19.02亿元,同比下降54.69%。公司拟每股派发现金红利0.13元(含税)。
互动问答交流环节要点辑要:
有投资者提问: 海螺水泥 公司回购原计划6-10亿,实际回购6亿多,是什么原因回购在下限位置?资金问题还是觉得当前股价并不是很合适?
该公司回答: 公司本次回购实际完成情况符合公司发布的回购方案公告。除A股股份回购外,公司仍在持续开展H股股份回购。此外,今年8月份公司董事会审议通过了《未来三年股东分红回报规划(2025-2027年度)》(修订稿),后续将提交公司股东会审议,进一步提升利润分配政策透明度,增强投资者分红预期。
有投资者提问:半年报显示,公司上半年归母净利润同比下滑了42.76%,但公司依然发布了每股0.13元的中期分红方案,并承诺2026-2027年现金分红加回购不低于净利润的50%,且每股保底0.9元。请问独董团队在审议这份“逆周期”高分红规划时,是如何平衡公司未来资本开支需求(如118亿元的资本性支出计划)与中小股东当期现金回报诉求的?此外,公司上半年获得了 水泥 行业ESG‘A级’评级,在推进绿色低碳和超低排放改造的过程中,独董会如何监督这些ESG投入真正转化为长期的企业价值,而非仅仅是合规成本?
该公司回答: 独立董事在审议股东回报规划时,重点关注公司盈利、现金流、资金储备及未来资本开支安排,兼顾股东合理回报与公司长期发展,维护全体股东,特别是中小股东的利益。对于绿色低碳及超低排放改造投入,我们将关注项目必要性、投资预算和实施效果,结合节能降耗、运营成本及风险降低等指标持续监督,推动相关投入在满足合规要求的同时提升长期经营效益。
有投资者提问:公司管理层如何看待全国收并购的机会,会重点关注哪些细分市场?公司会以什么样的估值来考量收购标的,从而保障公司整体的ROE?
该公司回答: 公司将把握行业整合机遇,坚持精准有效投资,择优推进并购项目。公司始终注重投资质量和效益, 综合 考虑区域市场、资源条件、资产质量及协同潜力,充分开展项目论证,统筹投资成本与长期回报,并通过投后整合提升经营效益,维护公司及全体股东利益。
有投资者提问:半年报中有一个非常扎眼的数据:公司上半年的财务费用从去年同期的-4.97亿元变成了正2.32亿元,由负转正,其中净汇兑亏损高达6.06亿元,直接吃掉了大量真金 白银 。请问财务部针对海外外币资产和跨境资金收付,目前采取了哪些具体的金融工具或资金池管理手段来压降这种汇兑损失?另一方面,虽然公司水泥熟料 综合 成本同比下降了6.33%,但吨毛利依然缩水了24元,在 煤炭 等能源价格波动的背景下,下半年公司在采购策略和替代燃料应用上,还有哪些具体的降本增效空间可以挖掘?
该公司回答: 上半年,公司汇兑损失同比增加,主要受人民币升值等汇率变动因素影响。汇兑损益并不全部对应当期现金流出。公司将通过优化海外融资币种和负债结构、加强资金收支及回流管理,降低汇率风险敞口。降本方面,公司将持续优化采购、生产环节管理,推进节能技改,扩大替代燃料应用,进一步挖掘降本空间。
有投资者提问:公司为何一边在低价淘汰产能,一边又在高价收购 皖维高新 的推掉的水泥,是因为集团增资控股皖维,从而需要帮皖维收购退掉水泥的?
该公司回答: 公司收购 皖维高新 及其附属公司蒙维科技的水泥资产,既是为解决潜在同业竞争问题,也是基于优化区域产能布局、获取配套资源指标等自身发展需要。关于交易定价及其依据,请参阅本公司2026年7月3日披露的临时公告。
有投资者提问:上半年在行业需求偏弱的背景下,公司水泥熟料销量降幅(-3.96%)优于行业平均水平,且海外业务和出口收入分别实现了20.98%和77.37%的高增长,这展现了强大的经营韧性。但我们也注意到,海外高毛利背后伴随着巨大的汇率波动风险。请问管理层在下半年‘国内海外双向发力’的战略中,针对海外项目(如印尼、缅甸等)的经营质量和汇率风险敞口,有哪些具体的对冲或管理措施?另外,公司正加速向 综合 建材服务商转型,上半年落地了26个商混项目并投运4个骨料项目,请问这些‘水泥+’产业链延伸业务,在下半年能否有效对冲国内水泥主业毛利率下滑(下降6.4个百分点)的压力?
该公司回答: 上半年,公司汇兑损失同比增加,主要受人民币升值等汇率变动因素影响。汇兑损益并不全部对应当期现金流出。公司将通过优化海外融资币种和负债结构、加强资金收支及回流管理,降低汇率风险敞口。产业链延伸方面,公司通过延伸骨料、商混等上下游产业链,发挥“水泥+”产业协同效应,提升利润贡献,并进一步增强公司综合竞争力。
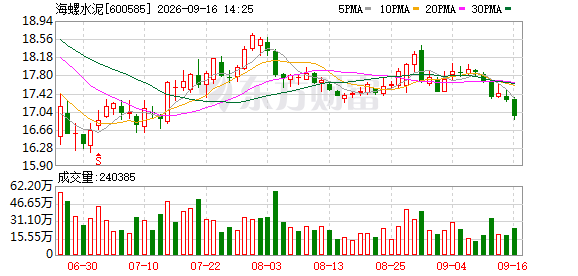
在二级市场上,截至9月15日收盘, 海螺水泥 股价年内跌幅近21%。
(文章来源:深圳商报·读创)