
股价累计跌超13%!泡泡玛特三季度营收失速,海外市场承压
股价累计跌超13%!泡泡玛特三季度营收失速,海外市场承压
2026年10月28日 13:12
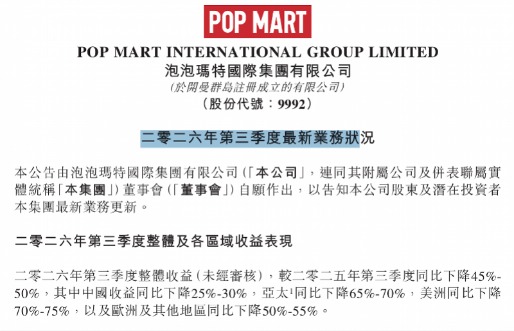
近日, 泡泡玛特 发布2026年第三季度最新业务状况,整体收益较2025年第三季度同比下降45%至50%。其中,中国市场收益同比下降25%至30%;海外市场全线承压,亚太、美洲、欧洲及其他地区收益同比跌幅均超50%。此前依靠超级IP拉动高速增长的 泡泡玛特 ,正面临高基数退潮后的业绩与估值双重调整。
 海外市场全面承压
泡泡玛特 三季度营收下滑45%至50%
分区域来看,2026年第三季度,泡泡玛特中国市场收益同比下降25%至30%,是所有区域中降幅最小的板块,其中线下渠道同比下滑5%至10%,而线上渠道则成为国内收入的主要拖累,同比降幅达到45%至50%。
与之形成鲜明对比的是海外市场的全面承压,2026年第三季度,泡泡玛特亚太地区收益同比下滑65%至70%,美洲地区同比下滑70%至75%,欧洲及其他地区同比下滑50%至55%。
从半年报的高增长到三季度的集体失速,短短三个月内的业绩反转,打破了市场此前对泡泡玛特增长韧性的判断。2026年上半年,泡泡玛特营收171.73亿元,同比增长23.8%,其中中国内地市场收入同比增长47%,线下渠道收入同比增长35.1%,线上渠道同比增长62.7%。
高盛 在10月13日发布研报曾测算,泡泡玛特天猫及抖音两大平台合计销售额2026年9月同比下滑44%,直接拖累第三季度整体线上销售同比下滑30%。如今实际披露的国内线上渠道45%至50%的降幅,意味着线上渠道的实际表现也比机构此前的预判更为疲软。 摩根大通 同期发布的研报则预判泡泡玛特三季度收入同比下降约37%。
核心IP热度退潮
股价 连跌6日累计跌超13%
泡泡玛特股价自10月中旬以来出现连续回调,10月14日至10月22日连续六个交易日下跌,收盘价从149.0港元跌至128.5港元,累计跌超13%。10月27日公告发布当日收盘报132.0港元,微跌0.75%,总市值约1758亿港元。相较于2025年8月约333.88港元的股价高点、市值突破4000亿港元。泡泡玛特市值在过去14个月里蒸发超2600亿港元,过去两年依靠爆款IP热度支撑的高估值体系,正在被市场重新评估。
核心IP“Labubu”热度的回落是主要原因之一。曾经单季撑起品牌大半营收的LABUBU系列,在经历过去两年的爆火之后,热度已经明显回归常态。2026年上半年,包含LABUBU在内的THE MONSTERS系列收入同比下滑7.5%,营收占比从34.7%降至26%,这是该IP爆火以来首次出现同比负增长。
而新IP接棒不及预期,进一步放大了业绩波动的幅度。2026年以来推出的多款全新IP,首轮市场反应普遍平平,二手市场溢价十分有限,完全无法复刻LABUBU当年上线即秒罄的盛况。
摩根大通 数据显示,泡泡玛特海外运营利润率已同比下降14个百分点至30%。机构预计泡泡玛特全年调整后净利润约为93.41亿元,同比下降27%,净利润率将从此前约35%回落至26%。这家曾经依靠Labubu爆款席卷全球的潮玩公司,正处于单一热度消退后的调整期。
早在今年上半年的业绩会上,泡泡玛特创始人王宁就已经公开表示,下半年的业绩压力,直言去年三季度基数太高,今年大概率完不成年初定下的20%增长目标。
截至发稿,泡泡玛特报收130.8港元,下跌0.91%,总市值1741.97亿港元。
(文章来源:南方都市报)