
AI投资逻辑生变,市场给黄仁勋泼了冷水
《投资者网》张伟
AI投资的叙事风格或正悄然发生变化。最近两周,两件大事均指向这个信号。
10月13日,英伟达创始人黄仁勋在巴黎出席活动时表示,公司计划在未来一周宣布对欧洲20亿美元的AI相关投资,并向法国企业Doctolib、Genesis AI、Pigment和Entalpic新增投资;过去一年,英伟达已向欧洲投入80亿美元。
几乎同一时间,市场端却泼来冷水:据《金融时报》报道,OpenAI向投资者表示年化营收“接近500亿美元”,较一周多前广泛引用的约700亿美元低了约200亿,尽管口径差异部分源于是否计入云合作伙伴收入。
一边是全球最大芯片厂商英伟达把投资从“卖卡”延伸为“共担数据中心、电力与云容量”,一边是头部大模型公司的收入预期被重新审视。AI投资的定价锚,正在悄然移动。或许,AI风口叙事已经翻开了新篇章。
国内AI投资的三个转向
近期国内发生的事件,也预示了AI投资已经转向。
第一个转向,是从“Chat”到“Agent”,从拼规模到拼密度。今年1月以来,智谱、天数智芯、MiniMax等国内AI企业扎堆上市;在清华大学主办的“AGI-Next”峰会上,行业共识是:以对话为核心的“Chat”范式已让位于智能体范式。
面壁智能联合清华大学提出的“密度法则”——AI将在能力和成本两个方向同时进化,用更少的计算和数据,更高效地得到更多智能;中国信通院副院长魏亮判断,行业已不再单纯依靠提升参数规模实现突破。
在今年9月下旬举办的云栖大会上,阿里平头哥发布性能达前代3倍的自研AI芯片真武V900,将于2027年第一季度量产售卖;阿里同时披露,Qwen4.5、Qwen5等版本将扩展至5至10万亿参数,2032年阿里云全球数据中心规模将超过20GW。
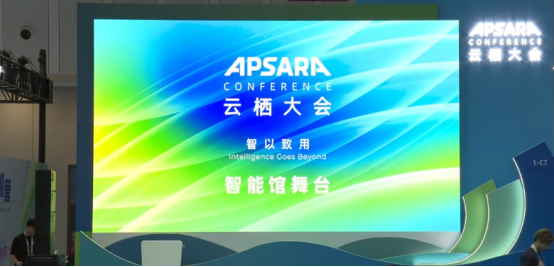 (图1:云栖大会活动 来源 官网) 第二个转向,是从免费C端故事,转向企业级现金流。价格的信号最直接:9月10日,DeepSeek宣布大幅下调Flash系列模型调用价格,缓存命中价格降幅达60%,未命中输入价格降幅超过33%。
数据显示,国内大模型服务正式进入新一轮推理成本下降周期;智谱、MiniMax9月的单周分别下跌26.23%、25.29%,市场定价重心由此前的主题热度,转向盈利兑现能力。
与之对照的是公告里的真金白银:MiniMax财报披露,2025年总收入7903.8万美元,同比增长158.9%,其中超七成来自海外市场,过去两个月其年化经常性收入(ARR)增长超过100%。
第三个转向,是资本与算力的“本土闭环”。政策端,中国证监会主席吴清在6月陆家嘴论坛上宣布,扩大科创板第五套标准适用范围至人工智能领域。上交所随后发布AI大模型企业适用第五套标准的指引,智谱、MiniMax这两家港股“大模型双雄”已迅速推进回A进程。
Gartner预测,到2030年中国80%的本地AI基础设施将采用本土研发AI芯片,当前这一比例仅为20%。
高盛给出“换仓”路线图
国际投行对AI投资变化的表述最为直白。高盛研究部8月发布的测算显示,2026年全球AI投资将超过1万亿美元;AI资本开支占美国GDP的比重将从2026年的1.8%升至2027年的2.5%、2028年的2.8%。
高盛在其年中策略报告的标题已经点题:“AI投资进入回报验证期”。报告预计AI资本开支增长将在2026年见顶后放缓,并提醒:目前超大规模云厂商的支出预计占其运营现金流的92%,已高于互联网泡沫时期的水平。
具体到“买什么”,高盛年初的2026年十大投资主题已给出方向:AI交易正转向更广泛的受益群体——存储厂商、连接器公司、电力与燃气轮机产业链走强,而此前可靠的“领军股”英伟达等的涨幅自夏季以来陷入停滞。高盛建议买入“AI生产力受益股”,即那些能借助AI削减成本或增加收入的公司。
对于中国市场,高盛在《投资策略:做多中国AI价值链》中直言“中国AI行业已正式进入我们的视野”,并将中国AI大模型2026年ARR预期大幅上调至130亿美元(此前预测为100亿美元),超配云计算与数据中心板块。
值得注意的是,高盛同时为狂热泼了一盆冷水:其美国团队在8月撰文指出,AI支出对宏观GDP的贡献被多头与空头同时夸大,综合间接效应后,AI投资对2026年美国GDP增长的影响将减少约0.1个百分点。
AI芯片股抛售情绪蔓延
最近两周,AI芯片股抛售潮继续蔓延,从韩国、日本到美国,全球半导体板块整体重挫。截至10月14日,韩国综合股价指数(KOSPI)10月内下跌超9%,日本存储芯片制造商Kioxia跌超10%,美股费城半导体指数(SOX)一度跌超3%。
这轮抛售并非由单一因素驱动。路透社分析指出,AI基础设施投资热潮持续近四年后,市场情绪正发生变化:利率上升、债券市场波动加剧、AI融资成本攀升,以及巨额资本开支能否兑现为实际收益,均开始受到更严格的审视。
上周,英伟达持股的数据中心运营商Firmus搁置了原计划在澳大利亚进行的50亿美元IPO;同时,中国存储芯片厂商长鑫科技披露4F² DRAM架构研发进展,进一步触发市场对存储行业竞争格局的担忧。
10月10日,长鑫科技总裁曹堪宇宣布4F² DRAM架构研发取得关键进展,并预计将于2026年底推出融合该先进技术的新一代DDR5 RDIMM产品。
据悉,DDR5 RDIMM作为服务器市场的主流配置,其应用环境对产品的性能指标、运行稳定性及兼容性提出了极高要求。这一方向若能实现稳定量产,将为中国厂商进一步进入服务器内存市场提供新的技术基础。
主题:AI投资