
锂盐仍在去库,锂价却跌了22%:碳酸锂跌过头了吗?
锂盐仍在去库,锂价却跌了22%:碳酸锂跌过头了吗?
2026年09月30日 15:02
来源:
新财富
9月初,SMM预计碳酸 锂 当月供应15.79万吨、需求17.74万吨,缺口约1.96万吨。9月3日至24日,产业链货权库存又减少1.63万吨。现货价格却从8月31日的15.85万元/吨降至9月29日的12.34万元/吨,跌幅22.1%。供需偏紧、库存下降,没有阻止 锂 价下跌。
0 1
近10万吨库存进入统计,短缺预期随之降温
9月4日,SMM启用扩充后的周度货权库存口径。新统计补入贸易商、更多电芯厂和其他下游持货,同时扩充上游样本。以9月3日同一天的数据比较,原周度样本库存为60,621吨,较大的旧样本为75,731吨,新货权口径达到169,347吨。新口径比大样本高93,616吨,为后者的2.24倍。市场此前看到的库存,并未覆盖产业链的主要持货主体。
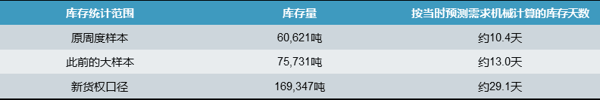 资料来源:SMM,东亚 期货 ,新财富产业研究院
新增可见库存改变了市场对短期交付的估计。新口径中,贸易环节持货75,720吨,占总库存的44.7%。以东亚 期货 当时预测的9月需求174,618吨计算,75,731吨旧大样本相当于约13天用量, 169,347吨新口径相当于约29天用量。库存并未在9月4日突然增加,但市场对已有缓冲的认识已然变化。即使当月产量小于需求,持货主体仍可以动用库存交货,买方因“马上缺货”而追价的必要性下降。
预期库存只能支撑十余天时,采购者容易提前锁货;发现更完整的库存后,采购可以回到实际排产与到货节奏,现货稀缺性所对应的溢价随之回落。
0 2
到港的矿和进口的 锂 盐,改变了供应判断
9月的下跌并非只由SMM库存统计口径调整推动。9月20日左右海关公布的8月进口数据,让市场看到了比此前估计更充足的原料和锂盐供应。
8月中国进口锂辉石90.66万实物吨,较7月增加16.73万吨,创下新高。按SMM依据品位折算的口径,对应碳酸锂当量约7.60万吨,较7月增加1.18万吨。其中,自津巴布韦进口7.46万实物吨,环比增长约245%;南非、尼日利亚到货也明显增加。津巴布韦这批矿的到港量本身基本符合船期预期,超出此前“矿端持续偏紧”判断的,是多地货源共同回升后形成的进口总量。
到9月24日,Mysteel统计的国内 港口 锂矿库存为29.3万实物吨,一周增加2.7万吨。增加的矿石为后续锂盐生产提供了原料,市场因而开始提前计入10月及以后的供应恢复。
成品锂盐进口也高于此前的估计。海关数据显示,8月碳酸锂进口30,391吨、出口260吨,净进口30,131吨;SMM在9月8日的供需测算中,对8月净进口采用的是约2.65万吨,两者相差约3,631吨。
供应恢复在进口数据公布前就已进入预测。SMM于9月8日预计,国内碳酸锂月产量将由8月的11.64万吨升至9月的12.85万吨;叠加净进口后,总供应由14.29万吨升至15.79万吨,增量约1.50万吨。同期预计需求由16.94万吨升至17.74万吨,月度缺口因此由约2.66万吨缩至约1.96万吨。
此后公布的进口和 港口 数据,增强了供应恢复能够兑现的预期。市场交易的焦点随之从“眼下还在去库”,转向“接下来供应会以多快的速度追上需求”。
0 3
旺季需求出现了哪些预期之外的变化?
8月下旬,市场对秋季需求的判断仍偏强。大东时代智库当时预计,9月中国锂 电池 排产约332GWh,环比增长9.2%;10月还将增长5%—7%。按332GWh的基数计算,彼时对应的10月排产约为349—355GWh。此后公布的订单和库存数据,开始压低这一预期。
首先,三元材料订单不及预期。SMM在9月初发现,部分头部三元电芯厂大幅下调9月及四季度订单,尤其是中高 镍 材料,原因包括部分高端车型销量不及预期,以及电芯厂已有原料、正极厂已有成品,双方随之放慢提货。9月,三元正极产量预计约8.65万吨,较8月的约9.1万吨下降约5%。
其次, 电池 成品库存增加得比企业预想更快。大东时代智库跟踪显示,8月 电池 成品库存已高出正常周转水平约5—7天;9月原计划的电池排产增速为9.2%,同期其跟踪的实际装机增速约为6%—7%。9月前三周成品库存继续累积后,部分头部企业小幅下修当月实际排产。电芯排产与实际交付之间的差距,削弱了此前对后续正极材料提货的乐观估计。
到9月下旬,同一家机构将10月电池排产预测定为345GWh,环比增长3.9%。这比其8月下旬提出的5%—7%增速低1.1—3.1个百分点;按原先332GWh的9月基数衡量,排产量比此前隐含的预测少约4—10GWh。10月需求仍在增长,超出预期的变化在于:高端车型带动的三元订单下修,电池成品库存超预期累积,旺季后半段的排产增速随之低于先前判断。
0 4
对比2月,当前折价是否过大?
回到津巴布韦2月25日正式宣布暂停原矿及锂精矿出口之前。
在消息尚未正式公布的2月13日,SMM电池级碳酸锂现货均价为14.375万元/吨;2月24日为15.20万元/吨。2月24日市场已有出口受阻传闻,因此2月13日更适合作为未受正式禁令冲击的价格参照。9月29日,同口径现货均价为12.34万元/吨,分别比上述两个时点低2.035万元/吨和2.86万元/吨,折价约14.2%和18.8%。
然而,2月供需关系却比当前更加宽松。
2月12日,SMM当时的周度样本库存为102,932吨。五矿 期货 据此估算的库存覆盖天数约29.6天;方正中期采用另一需求分母,对同一库存得到31.7天。当时对未来供应改善也有具体预期:Mysteel在2月13日认为,智利硫酸锂出口增加已使其测算中的2月、3月平衡由去库转为小幅累库;东证期货虽预计3月至二季度仍可能去库,也判断去库幅度将放缓、三季度供应放量后可能累库。
9月24日,SMM覆盖更多持货主体的货权口径库存为153,041吨。按SMM预计的9月需求17.74万吨、每月30.5天估算,约可覆盖26.3天。即使使用范围更大的库存数字,覆盖天数仍低于2月旧样本得到的约29.6天。与此同时,SMM预计9月和10月分别存在约1.96万吨和2.01万吨的供需缺口;即便采用较低的10月去库预测,库存仍未进入回升阶段。
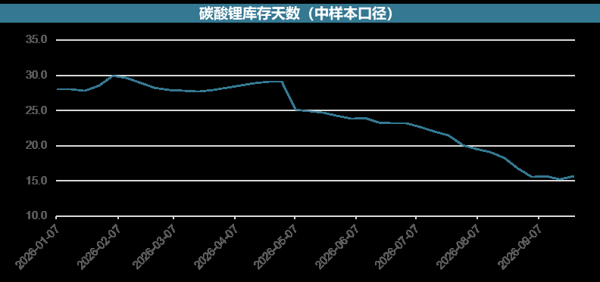 资料来源:SMM,新财富产业研究院
由此看,9月的供应利好消息和补库放缓足以解释锂价从高位回落。但是价格跌到2月禁令前之下,则可能已经提前计入了更快、更大幅度的供需转松。在较宽的库存口径下,库存覆盖天数仍低于2月,而现有两种10月测算都指向继续去库,当前价格存在超跌的较大可能。
0 5
尾声
这轮下跌已提前反映锂矿到港、锂盐增产和需求增速放缓,接下来要看这些预期能否推动库存转向。若10月锂盐产量上升、下游提货放慢,货权库存由降转升,当前价格就有了新的供需依据;若库存仍按预计的每月约1万—2万吨下降,锂价却持续低于2月禁令前水平,超跌的判断将得到进一步支持。相比矿石到港量,盐厂实际产量、正极厂提货量和货权库存的变化,更能决定锂价下一步的方向。
(文章来源:新财富)