
前三季度数字产业收入超32万亿元同比增长14.8%
(来源:人民邮电报)
前三季度我国数字产业发展呈现向优向好态势
前三季度,我国数字产业整体延续向优向好发展态势,收入增速加快,盈利水平持续提升,电子产品对外出口延续强劲增势,人工智能创新迭代提速,智能终端产品密集发布,产业新动能加速积蓄,为稳定经济增长、培育发展新质生产力、赋能千行百业数智转型提供有力支撑。
一、发展质效持续提升
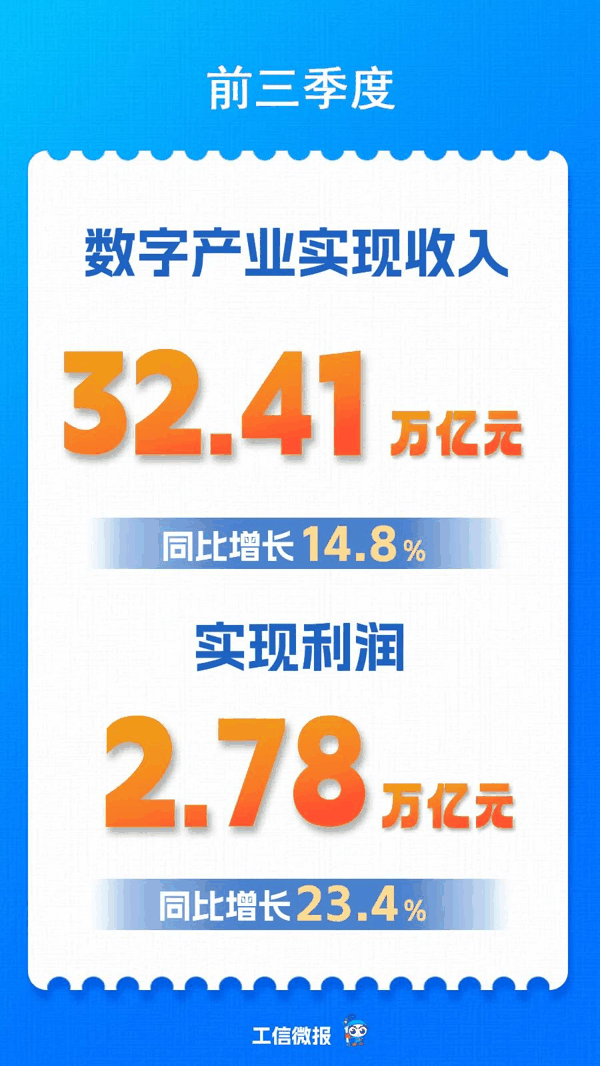
前三季度,数字产业实现收入32.41万亿元,同比增长14.8%,增速较上年同期加快5.2个百分点。其中,制造业部分实现收入19.32万亿元,同比增长20.5%,服务业部分实现收入13.09万亿元,同比增长7.3%。受人工智能需求旺盛、出口增势强劲双重拉动,实现利润2.78万亿元,同比增长23.4%,增速较上年同期提升14.9个百分点,收入利润率达8.6%,较上年同期提升0.4个百分点,盈利水平持续优化。
二、产业集聚态势显著
前三季度,数字产业收入规模前10大省(市)合计完成收入26.84万亿元,同比增长15.4%,占全国总量的82.8%,占比较上年同期提升1.1个百分点,对全国数字产业收入增长贡献率达85.6%。广东、江苏、北京、浙江、上海、山东、安徽、四川、福建、湖北等10省(市)数字产业收入规模超万亿。中部地区增速较快,中部地区实现数字产业收入4.66万亿元,同比增长32.2%,高于全国17.4个百分点,其中安徽、湖北、河南增速领先。产业集群创新能力持续增强。围绕集成电路、人工智能等数字产业领域,各地累计培育建设22个国家级先进制造业集群,一大批国家级创新载体、产业公共服务平台集聚落地,形成吸聚创新资源要素的“强磁场”,数字产业集群成为带动科技和产业创新的重要支撑。
三、数字基础设施提质升级
“双千兆”网络持续深化。 截至9月底,已建成5G基站525.4万座,其中5G RedCap基站数达290.9万个,5G-A网络覆盖逐步推进,千兆光网10G PON端口达3340万个,万兆光网在小区、工厂、园区等场景实现试点部署。 算力基础设施加快布局。 截至9月底,我国智能算力规模达2592EFLOPS,同比增长146%,有力支撑人工智能产业发展。 融合应用不断拓展。 深入实施5G应用“扬帆”行动,出台《关于推动工业互联网高质量发展的实施意见》,有序开展工业5G独立专网试点,深入推进5G、工业互联网赋能千行百业。目前,5G已融入全部97个国民经济大类,工业互联网已覆盖全部41个工业大类。
四、数字制造业继续保持“量效”齐升
生产增长较快, 前三季度,规模以上计算机、通信和其他电子设备制造业增加值同比增长15.8%,增速较去年同期加快4.9个百分点。 效益显著提升。 规模以上计算机、通信和其他电子设备制造业实现收入14.9万亿元,同比增长21%。实现利润总额9852亿元,同比增长1倍。分行业看,多行业利润增速实现翻倍增长,电子器件制造业增速大幅领先。前三季度,9个中类行业中5个行业利润保持正增长。 投资继续增长。 规模以上计算机、通信和其他电子设备制造业固定资产投资同比增长9.6%,比去年同期提高11.7个百分点。
五、数字服务业保持稳步增长
信息通信业总体平稳。 前三季度,按上年不变单价计算的电信业务总量同比增长7.3%,完成电信业务收入1.3万亿元。 软件和信息技术服务业“量增质稳、结构改善”。 完成业务收入11.8万亿元,同比增长8.4%,实现利润总额1.33万亿元,同比增长1.6%。增长动能加速向服务化、智能化迁移,信息技术服务收入占比升至69.5%,其中云计算、大数据服务增长10.2%。 互联网行业效益持续改善。 前三季度互联网业务收入同比增长10.7%,增速较上年同期提高7.9个百分点。利润同比增长17.6%,增速较上年同期提高30.7个百分点。
六、产业新能动加速积蓄
人工智能创新活跃、应用纵深推进。 大模型迭代明显加快,人工智能应用普及率加速提升,词元(Token)调用量大幅增长。据中国互联网络信息中心调查数据,目前我国生成式人工智能产品应用普及率已超50%。 智能终端加快市场化应用。 三季度,国内超20款人工智能手机和电脑新品集中发布,旗舰智能终端具备端侧自主执行任务能力,从“被动响应”转向“主动服务”。相关数据显示,前三季度,重点平台智能眼镜销售额同比增长1.1倍,具身智能机器人销售额同比增长22.6%。 产业生态日趋繁荣、应用加快适配。 国产算力加速应用,与大模型适配能力不断增强。开源鸿蒙生态持续繁荣,截至2026年10月,开源鸿蒙社区吸引超1.4万名贡献者、730余家社区伙伴,开源鸿蒙生态设备数量超13.5亿台。
注:
1.数字产业是指提供与数字技术相关产品和服务的产业,主要涵盖电子信息制造、通信、软件和信息技术服务、互联网和相关服务等四大行业,是数字经济的重要组成部分,是促进实体经济与数字经济深度融合的基础支撑。
2.以上数据主要来源于工业和信息化部信息通信业(含互联网和相关服务业)、软件和信息技术服务业统计调查,电子信息制造业数据来源于国家统计局。
3.数字产业收入、利润等指标增速均按报告期可比口径计算。即采用与本年度同口径、同企业范围的上年同期数据计算。
来源:工信微报
主题:数字产业