
长江证券:兴业科技、艾罗能源高位维持“买入”
2026年09月28日 17:48:24
长江证券投研团队整体投研实力扎实,覆盖行业广泛,过往多次在行业及个股低位区间精准挖掘优质标的,捕捉多只个股的中长期上涨行情。
但部分研报在标的股价大幅冲高、甚至上市公司遭监管立案后,依旧维持“买入”评级,风险披露不够充分,相关研报的审慎性值得商榷,典型案例为兴业科技、艾罗能源。
兴业科技:立案调查后研报维持“买入”评级,未提示立案风险
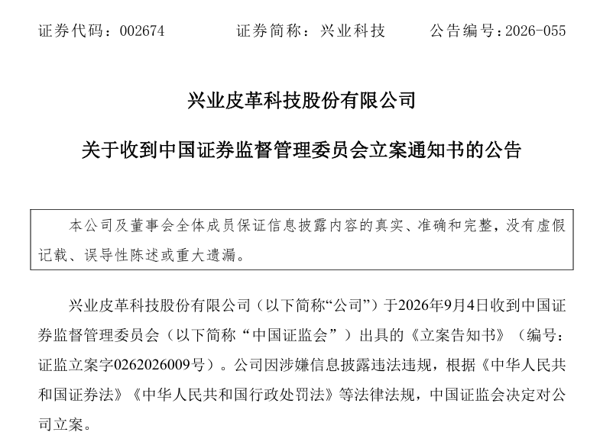
2026年9月4日晚间,兴业科技公告收到证监会立案告知书,因涉嫌信披违法违规被立案调查,立案具体事由公告中未提及。9月7日,公司股价出现一字跌停。
 长江证券在9月8日发布《兴业科技2026H1点评:Q2收入明显提速,主业毛利率&费用率优化驱动利润高增》,维持"买入"评级。
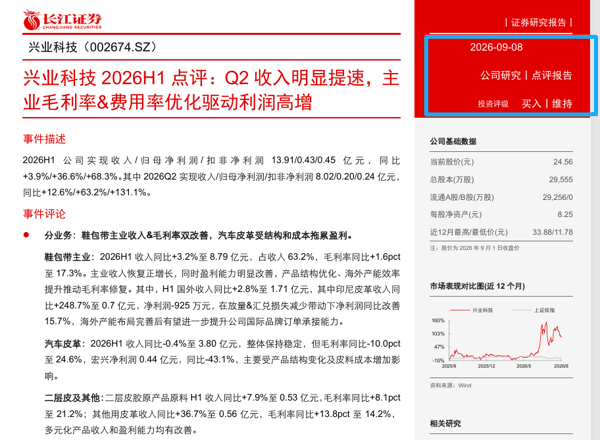 研报称“公司主业向运动品牌供应链及海外市场延伸,汽车皮革、海外产能等多元化业务梯队逐步完善,同时通过收购切入磷化铟领域,进一步拓宽长期成长边界。预计公司2026~2028年归母净利润为1.7/3.1/3.3亿元,同比+71%/+78%/+7%,对应PE为42/24/22X,维持“买入”评级”。
风险提示提及下游需求不及预期、原材料价格波动、联华皮革产能与订单转化不及预期,未披露上市公司已被证监会立案调查这一重大风险。
该研报基准股价为24.56元,处于历史相对高位。截至9月28日收盘,兴业科技股价跌至19.5元。
艾罗能源:股价高位维持“买入”评级
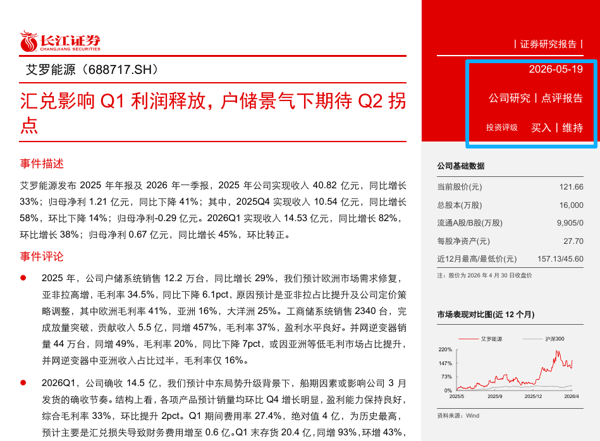
2026年5月19日,长江证券发布艾罗能源研究报告《汇兑影响Q1利润释放,户储景气下期待Q2拐点》,维持"买入"评级。
 业绩方面,近年来艾罗能源的利润持续走弱。2026年半年报显示,上半年营收31.54亿元,同比增长74.59%;归母净亏损3513.21万元,同比下滑124.78%,为上市后首次半年度亏损,扣非亏损4840.08万元。公司半年报把压力归结为低价新增市场、原材料涨价、电池出口退税率下调与汇率波动。
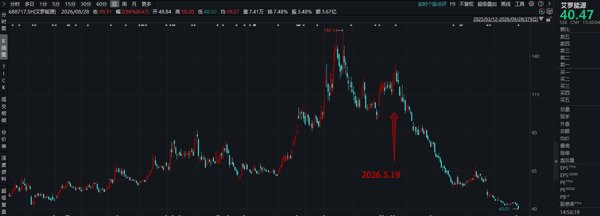
该报告发布时的基准股价取121.66元,处于股价大涨后的高位区间。此后公司股价进入下行通道,叠加半年报亏损后股价持续下探。截至9月28日收盘,艾罗能源报40.47元,相对研报基准价回撤超67%,期间沪深300指数下跌10.19%。
 根据长江证券研报的股票投资评级说明,买入评级为“相对同期相关证券市场代表性指数涨幅大于10%;报告发布日后的12个月内公司的涨跌幅相对同期相关证券市场代表性指数的涨跌幅为基准;A股市场以沪深300指数为基准”。
“买入”评级是否审慎?
从长江证券过往发布的研报来看,有不少标的后续走势表现亮眼。2026年1月,长江证券覆盖南亚新材并给予“买入”评级,后续公司股价持续走强,年内盘中创出阶段新高。
客观来看,股价受周期、市场情绪多重因素扰动,不能苛求券商精准预判价格走势。但券商具备专业投研与风控体系,在股价高位出具买入评级,应当充分提示潜在风险,上市公司被监管立案这类重大事项,更应当在研报中及时反映。
证监会《发布证券研究报告暂行规定》明确指出,证券公司、证券投资咨询机构发布证券研究报告,应当遵守法律、行政法规和本规定,遵循独立、客观、公平、审慎原则,有效防范利益冲突,公平对待发布对象,禁止传播虚假、不实、误导性信息,禁止从事或者参与内幕交易、操纵证券市场活动。