
券商两大龙头三季报过招:国泰海通规模问鼎中信盈利夺冠
券商两大龙头三季报过招:国泰海通规模问鼎 中信盈利夺冠
2026年11月01日 22:58

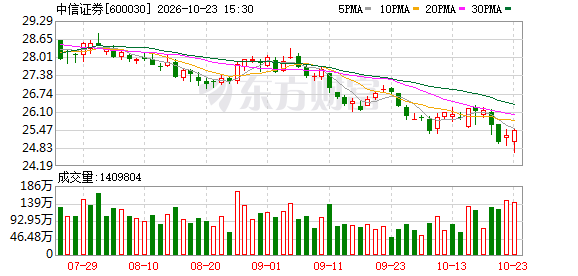
随着券商三季报披露收官,券业两大龙头紧张较量。 国泰海通 总资产稳居行业首位,但盈利端依旧由 中信证券 领跑,两大头部券商形成“规模一冠、盈利一冠”的双雄局面。业绩方面,前三季度 国泰海通 营收增速更高,归母净利润增速却落后 中信证券 ,而三季度两者利润同步承压。从部分细分业务收入来看,两者差距也并不大,进入“贴身肉搏”的竞争阶段。有业内人士表示,“双雄”格局具有持续性,但内核正在分化。二者发展路径有所差异,但共同指向券业机构从“规模驱动”向“能力驱动”的转型。
业绩增幅存在“剪刀差”
三季报披露完毕, 中信证券 、 国泰海通 两大头部券商的各项数据情况备受市场关注。从体量看, 国泰海通 以2.42万亿元的总资产再度力压 中信证券 的2.35万亿元,登顶行业第一。但从业绩看, 中信证券 也仍守住盈利榜首:前三季度营收665.9亿元,同比增长18.6%;归母净利润310.22亿元,同比增长32.66%。
对比之下, 国泰海通 前三季度营收589.76亿元,同比增长28.51%;归母净利润248.85亿元,同比增长12.73%。可以看出, 国泰海通 营收增速高出 中信证券 近10个百分点,归母净利润增速却落后约20个百分点。
对于营收净利增幅之间的“剪刀差”,财经评论员郭施亮将之归因于报表口径与计提因素:“主要考虑到国泰海通此前的吸收合并因素。合并口径的变化,一定程度上影响了公司的数据表现,剔除吸收合并因素之后的财报数据更具有说服力。”
南开大学金融学院院长田利辉则给出更细的拆解。他认为分化主要源于比较基数、自营结构与减值处理差异。“国泰海通营收增速更高,受益于合并后规模扩张与交投回暖带动经纪、投行、资管全面增长;但净利润增速落后则有三重原因——一是上年同期存在吸收合并海通产生的大额负商誉收益,抬高了归母净利基数,扣非净利实际增长46.87%;二是三季度权益市场回调对其科创一二级联动投资敞口冲击更大;三是中信证券信用减值转回对利润形成额外增厚。”
正如上述分析所说,若按照调整后的数据来看,中信证券前三季度扣非归母净利润为312.32亿元,同比增长34.47%,国泰海通前三季度则为239.47亿元,同比增长46.87%。虽然数据方面前者领先超70亿元,但后者增幅较前者高12.4个百分点。
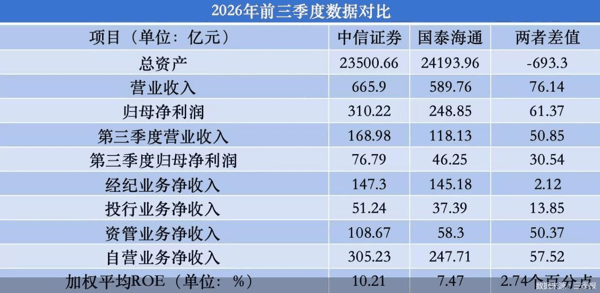 相较于前三季度的齐头并进,单看三季度,行业业绩普遍承压,两大头部券商同样出现营收、归母净利润双降的情况。其中,中信证券营业收入168.98亿元,同比减少26.59%;归母净利润76.79亿元,同比减少20.19%。国泰海通营业收入118.13亿元,同比下降46.35%;归母净利润46.25亿元,同比下降27.01%。不难看出,三季度A股震荡调整、交投降温之下,国泰海通承压的情况更为突出。
“双雄竞逐”能力驱动
从具体细分业务来看,经纪业务上,中信证券前三季度经纪手续费净收入147.3亿元,同比增长34.65%,国泰海通前三季度经纪手续费净收入145.18亿元,同比增长34.25%,不仅收入仅差约2亿元,增速也高度趋同。而这也是合并后国泰海通最直观的“对标中信”的战场:客户基数扩张与交易通道整合见效,使得两家券商在这条最传统的赛道上几乎并驾齐驱。
投行与资管业务方面,中信证券在总量上拉开了身位,国泰海通则在增速上更胜一筹。其中,中信证券投行业务净收入51.24亿元,同比增长38.9%,领先国泰海通的37.39亿元,但国泰海通增速更猛,同比增长42.2%。资管业务净收入方面,中信证券108.67亿元,近乎国泰海通58.3亿元的两倍,增幅方面,中信证券约为24.86%,国泰海通约为36.43%。另外,在自营业务收入(以自营业务收入=投资净收益+公允价值变动净收益-对联营企业和合营企业的投资收益计算)方面,中信证券以305.23亿元胜过国泰海通的247.71亿元。
就自营业务对业绩产生的影响,有投研团队进行了拆分。国投证券近期研报表示,中信证券自营业务阶段性承压,信用业务及减值转回形成一定对冲。前三季度公司自营业务净收入同比下降4.4%;单三季度来看,约35.96亿元,同比明显回落,是单季业绩同比、环比下降的主要原因。而 方正证券 最新研报表示,单独三季度来看,国泰海通投资净收入(含汇兑)净亏损0.6亿元,权益市场波动拖累单季业绩表现。
对于自营业务拖累下,两大券商仍能保持整体业绩向好的原因,田利辉指出,核心在于轻资本业务底盘扎实、合并协同效果初显等。其中,国泰海通经纪、投行、资管手续费净收入前三季度分别增长34.25%、42.2%、36.43%,资管子公司整合后规模效应释放,对冲了自营回撤;中信证券则凭借行业领先的投行承销、资管管理费收入及信用减值转回,在单季度市场回调中仍维持较高盈利水平。
但回暖之下的路径分化,同样清晰可见。田利辉认为,中信证券的核心优势在于全牌照布局与盈利质量——经纪、投行、资管三项手续费收入均居行业前列,加权平均ROE(净资产收益率)为10.21%,同比增加1.98个百分点,信用风险管控能力强,估值享有龙头溢价;国泰海通的核心优势在于规模与整合弹性——总资产、净资本行业第一,合并后子公司整合加速落地,资管条线协同效应显著,轻资本业务占比持续提升,加权平均ROE则为7.47%,同比下降0.63个百分点。
展望后市,“双雄”之争究竟会走向何方?在田利辉看来,“双雄”格局具有持续性,但内核正在分化。中信证券以盈利质量与 综合 服务能力构筑护城河,国泰海通以规模优势与合并增效打开弹性空间。未来中信证券应继续强化非方向性自营、衍生品做市与跨境业务,提升ROE稳定性;国泰海通则需加快整合落地、降低科 创投 资敞口波动、提升资本使用效率,将规模优势切实转化为盈利优势。二者路径不同,但共同指向券业机构从“规模驱动”向“能力驱动”的转型。
(文章来源:北京商报)