
产能持续扩张纯碱中期偏弱运行
产能持续扩张 纯碱中期偏弱运行
2026年09月18日 09:11
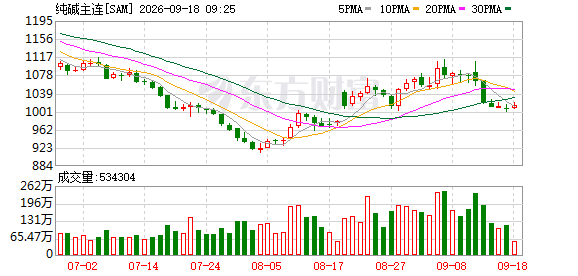
受产能扩张影响,国内 纯碱 行业自2024年起进入熊市周期, 纯碱 价格较历史高位下行明显。今年以来 纯碱 价格加速下探,7月 期货 主力合约最低跌至912元/吨,创历史新低。近期成本端 煤炭 价格上涨,带动纯碱价格一度反弹超过10%,但随后再次回落。受制于终端需求较弱与产能持续扩张,纯碱中期价格仍将维持偏弱运行态势,上游企业可关注反弹后的卖出套保机会。
成本中枢小幅上移
9月初纯碱价格出现低位反弹,主要受成本端与供应端扰动影响。纯碱生产原料以原盐、 煤炭 、液氨为主,每生产1吨纯碱大约需要消耗0.6吨 动力煤 。2026年1—9月,国内秦皇岛5500卡 动力煤 价格从680元/吨上涨至980元/吨,涨幅接近300元/吨。前三季度国内原盐价格下跌幅度较为明显,液氨价格则有所上涨。进入三季度, 煤炭 与液氨价格上涨态势较为突出,短期来看纯碱生产成本呈现上升趋势。根据隆众资讯的数据,截至9月中旬,国内氨碱工艺生产成本约为1300元/吨,联碱双吨(1吨纯碱+1吨氯化铵)生产成本约为1800元/吨。
按照最新纯碱现货价格计算,截至9月中旬,氨碱法工艺生产利润为-178元/吨,联碱法工艺双吨利润为-219元/吨。当前纯碱现货生产亏损创纪录,部分企业已出现现金流亏损,供应格局随之发生变化。2026年以来,中盐昆山已长时间停产,杭州龙山、天津碱业、 三友化工 、 山东海化 、山东海天等企业开工率均出现下滑。9—10月 博源化工 装置将轮流检修,纯碱供应压力暂时得到缓解。2026年8月上旬至9月上旬,纯碱周度产量从77万吨下滑至68万吨。经测算,当前国内纯碱需求与出口合计为70万-72万吨/周。近期纯碱产量下降,行业累库趋势暂时得到缓解。后续仍需重点关注,在行业整体亏损的背景下,企业是否会启动常态化减产,行业是否会出现超预期减产与产能退出。
终端需求弱势难改
2021—2023年国内纯碱行业迎来3年牛市,本质上是受光伏玻璃带来的增量需求驱动。2024年下半年开始,国内光伏玻璃产能、产量见顶,浮法玻璃供应也呈现下降趋势,前期推动价格上行的需求端转为价格下行的主要驱动因素。2026年以来,纯碱下游需求加速下滑,重碱需求较弱问题尤为突出。数据显示,2026年1—9月,国内浮法玻璃在产日熔量减少9400吨,至142465吨,光伏玻璃在产日熔量减少20485吨,至67995吨。截至9月中旬,浮法玻璃与光伏玻璃在产日熔量合计为210460吨,较2024年7月的峰值水平减少约76000吨,对应用碱需求减少约15200吨/日。即便考虑碳酸 锂 带来的增量需求,1—9月国内纯碱总需求同比也出现下滑,未来预期也难言乐观。
2021年以来 房地产 市场持续调整,与房屋相关的各项指标表现偏弱。国家统计局数据显示,2026年1—8月,国内 房地产开发 企业房屋新开工面积为29894万平方米,同比下降24.8%;房屋竣工面积为21097万平方米,同比下降23.7%。浮法玻璃的需求约九成来自 房地产 行业,当前 房地产 销售低迷、房企现金流承压,竣工需求下降,对浮法玻璃的拖累明显。数据显示,截至9月中旬,国内浮法玻璃生产企业库存约为354万吨,同比增加约15%。近期浮法玻璃需求虽出现季节性回升,但在终端需求疲软的大背景下,浮法玻璃产量将继续下行,对应纯碱的需求也会持续下降。
光伏玻璃是光伏产业的配套辅材,其需求与光伏装机规模密切相关。受乐观预期推动,2021—2025年国内光伏玻璃产能快速扩张,光伏玻璃在产日熔量从29320吨一度升至最高115890吨。2022年年初到2026年9月,国内2.0mm镀膜光伏玻璃价格从20元/平方米跌至10元/平方米,2026年年内价格最低更是下探至8.2元/平方米。在持续亏损的背景下,光伏玻璃企业主动“反内卷”,年内已推动两轮减产计划。目前行业正处于第二轮减产进程中,因此光伏玻璃领域的用碱需求下降尤为明显。预计短中期光伏玻璃需求难言乐观。
产能结构加速调整
2024年国内纯碱行业开始进入熊市周期,这主要是受产能扩张影响。2021—2023年纯碱行业利润大幅上涨,企业积极投建新产能。经过2至3年的项目建设周期,2023年国内纯碱正式开启新一轮产能扩张周期,2023—2025年国内纯碱累计新增产能近1400万吨,总产能达到4500万吨,产能增速接近40%。2026年国内纯碱行业新增产能规模有限,仅个别装置产能扩张。
根据上市公司披露信息和调研信息,本轮纯碱产能扩张高峰期已过,未来2至3年待投产项目主要包括 雪天盐业 衡阳的100万吨联碱产能和 中盐化工 的500万吨天然碱产能。其中 中盐化工 内蒙古项目一期规划500万吨产能,预计2028年年初投产。在 中盐化工 新产能落地后,纯碱行业的产能出清速度有望进一步加快。参考海外发展经验,成本更低的天然碱取代传统的化学制碱是大趋势,当前国内新发现的天然碱储量较大,除河南、内蒙古外,新疆也拥有丰富的天然碱资源。预计未来2至3年,部分成本偏高的氨碱、联碱装置或主动退出市场,天然碱产能占比将逐步提升,2030年前后天然碱产能占比有望升至40%-50%。纯碱行业处于产能结构调整的重要阶段,中期价格整体或难言乐观。(作者单位: 中信建投 期货 )
(文章来源: 期货 日报)