
2661亿元中期分红来了!“存银行不如买银行股”吗?
2661亿元中期分红来了!“存银行不如买银行股”吗?
2026年09月16日 22:05
随着上市 银行 首批中期分红落地,“存 银行 不如买 银行 股”的说法又出现在社交媒体上。
《国际金融报》记者注意到,截至9月16日, 瑞丰银行 、 民生银行 已率先实施中期分红。A股银行中,发布分红方案或明示将分红的机构数量已近30家,目前中期分红“现金池”已累积至2661.14亿元。与此同时,银行股“高股息、高分红、低估值”的特点也引发投资者关注。
受访专家提示,区别于存款利率,股息率(每股股息与股价的比率)并非固定收益率,会受盈利、资本充足率和分红政策影响而出现波动。对于普通投资者而言,不可忽略本金波动风险与分红可持续性风险。
近30家银行计划中期分红
上市银行2026年中期分红已进入实施阶段。
9月16日,《国际金融报》记者注意到,已有 瑞丰银行 、 民生银行 和 成都银行 三家机构发布了半年度权益分派实施公告,明确了现金红利发放日。
其中, 瑞丰银行 和 民生银行 的“现金红包”已分别于9月10日、9月15日落地,分别派息1.96亿元和51.66亿元。 成都银行 计划于9月18日,以每股派发现金红利0.489元(含税)的方案发放20.73亿元现金红利。
自2024年新“国九条”发布以来,42家A股上市银行中选择一年多次分红的机构数量逐年增加。
据银行官网及年报信息统计,截至9月16日,包括前述三家银行在内,已有20家上市银行敲定了中期利润分配方案。此外,还有 招商银行 、 兴业银行 、 南京银行 等9家机构在半年报中明确表示计划实施2026年度中期分红,或透露相关提案已经股东会审议通过。
据已知方案统计,目前20家上市银行合计分红派息金额将达到2661.14亿元。国有大行仍是分红的主力,6家机构的分红比例都达到31%。从金额来看,六大国有银行合计分红2209.89亿元,占比超八成。其中, 工商银行 和 建设银行 中期分红均超过500亿元,分别为538.53亿元、525.82亿元。
中信银行 则是目前股份行中计划分红金额最高的,按照每10股派息2.03元(含税)的方案,共计派息112.96亿元,分红比例为30.04%。城商行、农商行中,分别以 上海银行 和 沪农商行 为首,两家银行将分别分红42.63亿元、24.10亿元,分红比例也居于前列,分别达到32.05%和34.07%。
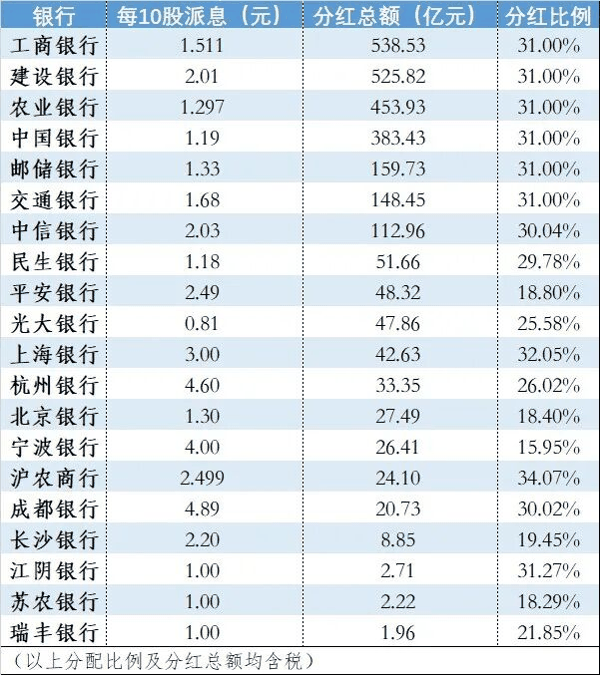 制表:李若菡
复旦发展研究院助理研究员、复旦平安宏观经济研究中心主任助理石烁表示,今年上市银行中期分红继续扩围,这一趋势后续仍有望延续。随着监管更加重视投资者回报,叠加银行盈利和资本状况总体改善,中期分红正从国有大行、股份行进一步向城商行、农商行扩展,并逐渐形成“一年多次分红”的常态化机制。
“不过,分红扩围并不意味着分红比例会持续大幅提高。银行毕竟是资本约束较强的行业,还需要兼顾信贷投放、风险抵补和资本补充。”石烁进一步指出,“所以,银行股高比例分红更多是短期策略行为,未来更可能呈现‘参与银行更多、分红频次更高、分红政策更稳定’的总体特征。”
股息率大幅高于存款利率
随着近两年存款利息一路下行,银行业定期存款利率已普遍锁定“1”字头。与此同时,银行股息率高企。据 同花顺 iFinD数据,截至2025年底,42家A股银行年度股息率普遍处于“高股息”范畴,其中9家股息率在5%以上,30家在4%以上,平均股息率达到4.40%。高股息的同时,42家银行均长期处于“破净”状态。
展望后市,排排网财富研究总监刘有华认为,银行股估值具备修复基础。一方面,基本面拐点确立,二季度商业银行净息差环比回升,终结长达十余个季度的单边下行;上半年上市银行多数实现营收与净利双正增长,资产质量整体平稳,拨备充足。另一方面,高股息与低估值共振。六大行中期分红比例提升,派息规模稳步增长;A股银行股普遍破净,股息率位居全行业前列,显著高于十年期国债收益率,吸引险资等长线资金持续加仓。
值得关注的是,银行股“高股息、高分红、低估值”的特点也吸引了不少投资者的目光。随着银行中期分红工作持续推进,社交媒体上,“存银行不如买银行股”“银行股相当于活期,超级安全不会倒闭”之类的言论也引发关注。对于普通投资者而言,事实果真如此吗?
刘有华认为,“存银行不如买银行股”忽略了两个核心风险:一是本金波动风险,二是分红可持续性风险。
“银行股不保本,股息率亦非实际到手收益。若股价跌幅超过分红收益,实际收益即为负值。现金分红取决于盈利状况与董事会决策,并非存款利息般确定,存在下调甚至取消的可能。”刘有华分析道,“市场给予银行股‘高股息+低估值’定价,本身已隐含对资产质量与未来盈利增长的担忧,高股息不等于稳赚。”
石烁也指出,银行股股息率超过存款利率,短期内确实有吸引力。但股息率并非固定收益率,会受盈利、资本充足率和分红政策影响而出现波动,这是股息率与存款利率最大的区别。高股息率也不等于银行分红能力就会增强,有些银行的股票价格这个分母可能常年低位徘徊,反映出市场对其未来盈利和分红可持续性的担忧。这些问题都会增加投资风险,拖累长期投资收益率。
“合理的策略是区分流动性资金和长期投资资金,不宜简单把存款大规模转成银行股,而应结合自身风险承受能力,重点考察银行盈利质量、资产质量和分红可持续性。”石烁最后建议道。
(文章来源:国际金融报)