
财说|8.4亿元买下两家公司,星帅尔能讲好PCB刀具故事吗?
财说| 8.4亿元买下两家公司,星帅尔能讲好PCB刀具故事吗?
2026年09月28日 09:04
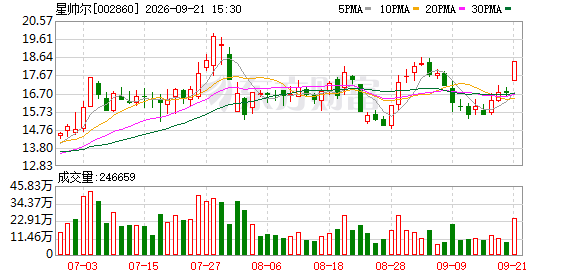
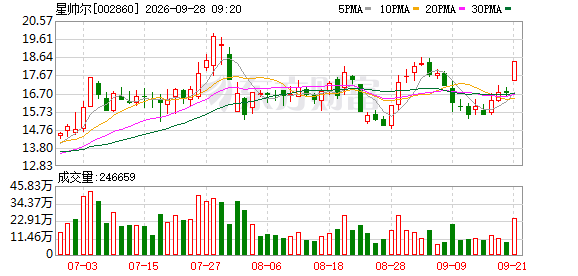
9月21日, 星帅尔 (002860.SZ)放量涨停,报收于18.39元,市值64亿元。当晚,公司公告拟以发行股份及支付现金方式收购两家东莞 PCB 刀具公司100% 股权,整体估值暂定8.4亿元;次日起停牌,预计10月14日前披露交易方案。
涨停先于公告——市场的热情,似乎比信息跑得更快。界面新闻记者注意到,这家自称“家电零部件+光伏”双主业驱动的公司,归母净利润同比下滑17.6%,且单季归母净利润加速下滑。在双主业之外急寻 "第三条腿", 星帅尔 图的是什么?这笔交易究竟是解药,还是下一个包袱?
8.4 亿元买下两家什么样的公司?
星帅尔 拟以“股份+现金”的组合方式,收购梵宇科技、湘鹰 新材料 100%股权,整体交易暂定估值8.4亿元。这次交易对价按51%现金、49%发行股份的比例支付,同时配套募集资金。公司表示,交易不构成重大资产重组、非关联交易,且不会导致上市公司实际控制人发生变更。
按8.4亿元暂定估值、51%现金比例测算,星帅尔需掏出约4.28亿元现金。而截至6月末,公司账上货币资金为5.9亿元,其中受限资金达1.84亿元。一场跨界收购,几乎要动用七成以上的现金家底,或进一步压缩公司的流动性空间。
天眼查显示,星帅尔本次收购的两家标的体量偏小、股权高度集中,且存在深度关联。其中, 梵宇科技 成立于2014年,注册资本1000万元,主营 自动化设备 、精密设备及配套配件研发销售,实控人陈勇直接持股96%,陈光荣持股4%; 湘鹰 新材料 成立于2017年,注册资本100万元;股权穿透可见,陈勇通过湘耀盛世间接持有其90%股份,公司主营金属工具、模具及 电子 专用材料等产品,与梵宇科技同属 PCB 刀具产业链。而且,梵宇科技与湘鹰 新材料 注册地址均为东莞市道滘镇南丫南阁东三路1号,仅分区为102室、103室。
从经营层面看,梵宇科技具备可追溯的营收规模,永鑫精工、慧联 电子 均为其核心客户。根据永鑫精工披露的公开数据,其2022年对梵宇科技采购额1615万元,占自身采购总额的13.13%。界面新闻据此测算,梵宇科技2022年整体营收约1.23亿元。湘鹰新材料暂无公开经营数据。
估值层面,上述交易定价整体处于行业中位水平。本次8.4亿元对应标的2026至2028年业绩承诺,三年扣非净利润分别不低于5500万元、7500万元、8000万元,累计承诺利润不低于2.1亿元。以2026年承诺利润计算,本次收购静态市盈率约15.3倍。
界面新闻记者梳理了年内同业并购案例。今年2月, 新锐股份 (688257.SH)收购 PCB 刀具赛道企业慧联 电子 70%股权,对应首年业绩承诺市盈率约16.67倍。作为国家级 专精特新 “小巨人”,慧联电子技术实力雄厚,铣刀产销量位居全球第一,年产PCB工具超2亿支,注册资本8400万元,整体估值10亿元,三年累计业绩承诺2.4亿元; 欧科亿 (688308.SH)收购永鑫精工的交易估值不高于7亿元,对应首年业绩承诺市盈率约12.72倍。标的永鑫精工已建成年产3.5亿支PCB微钻、1亿支PCB铣刀的产能,注册资本5956万元,规模化优势显著。
对比来看,星帅尔本次收购的两家标的合计注册资本1100万元,与估值相似的可比标的差距悬殊,且暂无公开的产能数据、核心技术专利、高端客户认证及 专精特新 资质等核心竞争力佐证,其行业地位与技术壁垒有待进一步披露验证。
“单看PE倍数,15倍区间在PCB刀具赛道不算高估。”专注装备制造并购的投行人士李思鹏对界面新闻记者分析称,“今年以来 PCB 刀具赛道并购热度较高,由于业绩正处在爆发期。但需要注意的是,无论是本次星帅尔收购的两家标的,还有年内多数可比并购案例,上述市盈率估值倍数都用是 未来预期利润 计算的,并非已经落地、经过审计的真实经营业绩,估值支撑基础相对薄弱。”
不仅如此,标的业绩承诺的增长曲线,也透露出偏弱的长期成长性。 本次业绩承诺呈现“前高后低”特征 :2027年承诺净利润同比增长36.4%至7500万元,增长弹性亮眼;2028年净利润8000万元,增速回落至6.7%。
主业分化与财务隐忧:收购背后的“不得不”
跨界重资产并购背后,折射的是星帅尔自身主业增长失速的经营困境。
2026年上半年,公司营收10.94亿元,同比下滑3.39%;归母净利润1亿元,同比下滑17.6%,盈利增速走弱。更值得警惕的是公司业绩下行节奏,二季度单季净利润同比降幅为24.9%,盈利下滑态势并未止住,反而进一步放大。
业务结构分化是星帅尔当前的经营痛点。目前光伏组件业务已是公司第一大营收来源,上半年实现收入5.62亿元,营收占比达51.36%。不过,受行业产能过剩、价格战影响,光伏业务盈利空间持续被压缩,当期毛利率4.02%,同比下滑1.9个百分点。核心子公司 富乐 新能源 是公司光伏业务的运营主体,上半年营收5.46亿元,净利润亏损397.77万元,由盈转亏。由此,星帅尔整体毛利率被拉低至 17.27%,净利率同比下滑1.65个百分点至9.16%。
“2026年光伏中游制造处于全面过剩周期,组件环节竞争内卷最严重,亏损最集中。上游原材料价格波动、行业开工率分化、中小厂商缺乏成本与技术壁垒,进一步导致尾部组件企业盈利空间被压缩。”一位长期跟踪光伏产业链的券商行业分析师对界面新闻记者表示。
与惨淡的光伏业务形成极致反差的,是星帅尔传统家电主业。上半年家电业务实现收入4.99亿元,营收占比45.57%,营收规模小幅回落0.85%,增长趋于停滞,但盈利能力较为稳固。当期家电业务毛利率达32.47%,同比提升1.49个百分点,凭借极强的盈利韧性,贡献了公司绝大部分毛利。
比利润表更令人不安的是资产负债表上的信号。2026年上半年,星帅尔应收账款及票据同比增长25.9%达到13.61亿元。自2025年开始,公司应收账款就有所增加。2025年公司应收账款同比增长39.5%,占总资产比重从20.88%升至28.21%。公司将此归因于光伏业务增长,但同期光伏营收增幅为12.26%,应收账款增幅远超营收增速。
界面新闻记者注意到,2025年,星帅尔前五大客户应收账款占比达75.7%,其中第一大客户一家就占57.38%。2026年上半年,两个比例进一步提升至77.46%和57.44%。这意味着星帅尔回款能力高度绑定于少数几个大客户的付款节奏,一旦其中任何一家出现账期调整,都将对公司现金流产生显著冲击。
存货端的风险同样持续累积。2025年,星帅尔光伏组件库存量从54.05MW升至170.77MW,同比增长215.95%。公司解释为适配销售扩张的提前备货,但行业环境早已发生根本性变化。2026年光伏组件价格持续走低,行业单瓦净利持续承压,多数中小厂商陷入成本倒挂困境。今年上半年,星帅尔存货3.42亿元,针对存货计提的跌价准备则为897.7万元。
主业增长乏力、行业赛道遇冷之下,星帅尔的战略收缩意图已然明确。公司此前募资布局的“年产2GW高效 太阳能 光伏组件建设项目”已终止,剩余2.34亿元募集资金全部永久补充流动资金。公司表示,终止项目的核心原因是光伏行业供需严重失衡、产业链内卷加剧,项目未来投资回报不及预期。
PCB 刀具并购故事能否兑现?
主业增长陷入瓶颈,星帅尔大手笔跨界收购的底层逻辑也就不难理解:在光伏、家电两大原有业务之外,试图搭建起支撑业绩的“第三条腿”。
PCB刀具属于PCB制造过程中的刚需耗材,行业具备明显的客户认证壁垒,资本、工艺技术门槛同样不低。新供应商进入PCB大厂供应链,必须经过长周期的合格供应商审核,认证周期普遍在6至12个月。供应链体系一旦落地,客户更换供应商的验证成本高、周期长,客户粘性较强。赛道龙头 鼎泰高科 的钻针加工精度可达0.001毫米,在高长径比微钻产品上构筑了深厚的技术护城河。反观本次交易标的梵宇科技、湘鹰新材料,合计8.4亿元估值背后,二者的工艺积累、核心技术实力与头部 PCB 厂商认证资源,公告披露信息有限,标的能否在高壁垒的PCB刀具赛道站稳脚跟,仍有待更多验证。
“PCB刀具赛道确实受益AI算力带动的高端PCB需求。但行业红利不等于中小厂商的红利。头部PCB企业供应商名录基本稳定,想要切入主流供应链,绝非拿到订单就能快速放量,认证周期、产品良率稳定性都是硬性考验。”李思鹏对界面新闻记者表示。
此外,商誉减值风险亦不容忽视。截至6月末,星帅尔账面商誉0.55亿元,占总资产比例2.4%,且历年未计提商誉减值,整体风险可控。但本次8.4亿元收购的两家标的公司净资产规模有限,交易落地后,上市公司新增商誉将数倍于现有体量。一旦后续标的业绩未达承诺,大额商誉减值将直接冲击利润表。
(文章来源:界面新闻)