
包材成本上涨!供应商“躺赚”,饮料企业上调渠道批发价
包材成本上涨!供应商“躺赚”,饮料企业上调渠道批发价
2026年10月10日 18:55
国际原油价格剧烈波动,成本压力已传导至下游饮料包装环节。
据了解,元气森林自今年9月起已面向经销商渠道全面调整价格。据悉,这是一次“渠道侧”的调整,而非面向消费者的调价:多方信息显示,终端零售价保持不变,消费者在货架、便利店、线上买到的价格,与此前一致。
2026年以来,中东局势反复、国际 航运 与能源价格高位震荡,叠加白糖、PET包材及各类大宗原材料价格持续上行,饮料行业的成本曲线一路向上。从包装水到无糖茶,从功能饮料到即饮咖啡,整个水饮赛道都在经历一轮“成本再平衡”。在此之前,娃哈哈、华润怡宝已经上调渠道批发价,康师傅冰红茶终端价悄然从3元迈入3.5元时代。
然而,当下游饮料企业在利润挤压中苦苦支撑时,上游的瓶级PET供应商却在迎来一轮业绩爆发。
多家饮料厂商涨价
且强调 终端 价格不变
据了解,自今年9月起,元气森林面向全国经销商渠道调整了供货价格,涉及外星人电解质水、气泡水、自在水、冰茶、冰鲜柠檬水、 维生素 水等多个系列。据了解,本次调价指向“渠道侧”,其产品终端零售价保持不变。
元气森林并非孤例。今年6月底,娃哈哈向经销商下发调价通知,自7月1日起,596ml×24瓶规格纯净水每箱供应价上调0.5至1元。娃哈哈随后在官方说明中确认,此次调整系“受包材成本波动”影响,公司对不同包装规格水产品的渠道批发价进行“有升有降”的调整,但“全线纯净水终端零售价不变”。
几乎同一时间,华润怡宝也启动了渠道调价。自7月1日起,18.9L桶装水每桶供应价上调1元,涨价原因同样指向包材等原材料成本上涨。在娃哈哈与怡宝之前,已经有其他中小饮用水品牌发出涨价通知,涨价原因也指向瓶胚、瓶盖等原料成本,以及运输成本等的上涨。
康师傅的动作则更为直接。在2025年中期业绩会上,管理层已明确表态500ml冰红茶将“逐步从3元向3.5元靠拢”。到2026年,这一调价已在终端全面落地。
多家厂商推出补贴活动
促销及费用投放力度 加大
不难发现,在原材料成本压力下,不少品牌选择调整渠道端的供货价,而终端零售价按兵不动。
对此, 中国食品 产业分析师朱丹蓬表示,由于包材成本的上涨,饮料企业的涨价可以说是刚需,但为什么只能在B端涨而C端不涨?原因就是C端基本上已经没有太大的可调的空间。但是B端由于出货量大,相对来说可以消化;并且大品牌不敢轻易在终端涨价,会对其市场份额造成很大的影响。
国家统计局数据显示,上半年全国规模以上饮料产量9027.3万吨,同比下降0.5%,这是近五年来首次出现半年度产量同比下滑。从财报数据看,行业分化加剧。康师傅饮品业务上半年营收265.41亿元,同比仅微增0.7%,四大品类中只有即饮茶实现正增长,包装水、果汁、碳酸饮料全线下滑。 统一企业中国 饮品业务收入107.51亿元,同比下降0.3%,这是统一自2021年以来首次在中报出现饮料业务负增长。
在这样的背景下,贸然提高终端零售价意味着将市场份额拱手让人。 华泰证券 研报指出,受天气因素影响,消费者出行需求减少, 软饮料 板块第二季度收入环比增速放缓,叠加原材料价格上涨明显、行业竞争加剧,多数厂家的折扣促销及费用投放力度不降反增。
此外,渠道端之所以能够接受进货价的微调,与品牌方持续加码的终端补贴不无关系。以元气森林为例,其“一元乐享”活动通过品牌与经销商共同补贴终端小店,以“基础差价+核销佣金”的复合收益模型,让不少经销商对进货价的微调“并不敏感”。简单来说,经销商赚的不只是差价,还有核销佣金,这在一定程度上对冲了进货成本上升带来的利润压缩。
也有声音认为,稳定的价盘能彻底避免乱价内卷、利润缩水,是经销商最核心、最稳健的利润保障。好卖的产品通过供货提价+销售激励的方式,反而会有利于经销商和渠道销货的积极性,本质是优胜劣汰。
原材料涨价利好 上游
PET供应商业绩爆发
当饮料企业在成本与市场份额之间小心平衡时,产业链上游的瓶级PET供应商却迎来了一轮罕见的业绩爆发。
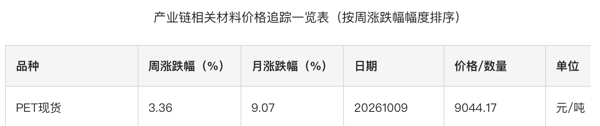
据了解,生产饮料瓶的核心原材料是聚酯 塑料 (PET瓶片),该材料占饮料瓶生产成本的80%左右。根据最新数据,PET现货10月份以来价格涨幅达9.07%,目前为9044.17元/吨,而2026年初该品类价格仅为6000元/吨,涨幅超过50%。
 原料价格上涨直接转化为上游企业的利润弹性。作为 农夫山泉 、 可口可乐 、怡宝、娃哈哈等品牌包装瓶的核心供应商, 万凯新材 2026年上半年实现营业收入96.52亿元,同比增长17.52%;归属于母公司净利润5.62亿元,同比大增910.09%。其中瓶级PET营收92.26亿元,占总营收的95.58%,毛利率从上年同期的3.18%提升至9.64%。而就在2024年,这家公司还处于亏损3亿元的状态。
华润材料 同样实现扭亏为盈。上半年营业收入71.09亿元,同比增长3.09%;净利润2.53亿元,而上年同期亏损1.21亿元。报告期内瓶片产品销量达108万吨,聚酯产品毛利率同比提升4.44个百分点。
*ST三房 也在上半年实现归母净利润493万元,上年同期亏损2.62亿元。公司在半年报中指出,聚酯瓶片行业整体供需紧平衡,但受海外需求缺口带动,国内聚酯瓶片出口微增。
上游的“赚钱效应”与下游的“成本煎熬”,构成了2026年饮料产业链最鲜明的对比。一瓶饮料从生产线到货架,中间的利润分配正在经历一轮重构,材料供应商的毛利率在修复,饮料企业的利润空间被挤压,而终端消费者目前尚未为这场成本波动买单。那么,饮料企业能否继续守住终端价格的底线?南都湾财社记者将持续关注。
(文章来源:南方都市报)