
2026工博会洞察:物理AI前夜将至IDC看工业AI的拐点时刻
2026年10月12–16日,第26届中国国际工业博览会(CIIF 2026)在上海国家会展中心举行。作为国内工业数字化转型的重要风向标,本届工博会不仅展示了从底层芯片、工业软件到智能体方案、人形机器人的完整产业链条,更折射出工业AI发展阶段的深层切换。IDC 认为,从本届工博会可以看出,工业 AI 正从碎片化的单点应用,加速迈向以智能体为载体的多步骤业务闭环阶段;物理 AI 虽尚处前夜,但工业场景已率先成为其技术练兵与数据积累的关键场域。
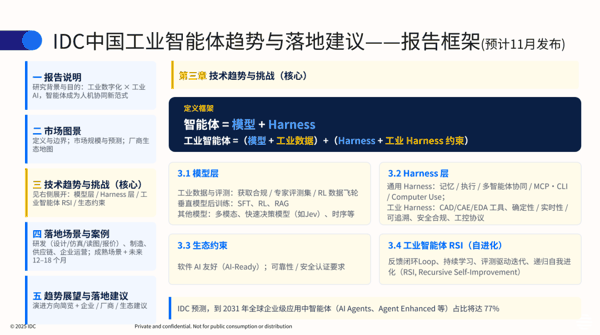
IDC工业研究团队在展会期间发布产业观察,并举办“工业智能体技术趋势研讨会”,邀请30余位工业数字化与工业AI领域厂商、用户代表闭门共议趋势。相关洞察后续将集结为《IDC中国工业智能体趋势与落地建议报告》,于11月正式发布。
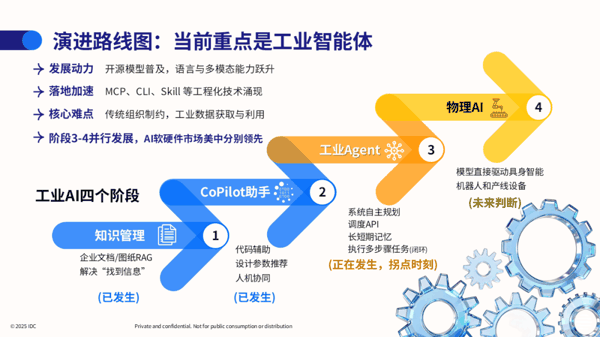 工业AI迎来拐点:从单点应用迈向智能体闭环能力
走进 2026 中国国际工业博览会,一条贯穿产业上下游的工业 AI 发展脉络清晰显现。从 5.2H 集成电路展馆的AI 底层底座,到 6.2H 新一代智能制造展区集中亮相的工业智能体方案,再到 8.1H 机器人专区的人形机器人技术实践,不同展区看似相互独立,实则由工业 AI 这条主线串联,映射出国内制造业数字化转型所处的关键发展阶段。
 回顾工业AI过往的发展,行业更多聚焦AI 质检、工艺优化、设备运维等碎片化单点应用,解决局部特定业务问题。而本届工博会释放出明确信号,工业 AI 正在完成发展模式的切换。IDC将工业AI整体演进划分为四个发展阶段:知识管理阶段实现企业内部信息检索调用;CoPilot 助手阶段完成人机协同作业;当前行业所处的工业智能体阶段,系统可自主完成任务规划、API 调用以及多步骤业务闭环;未来则将走向物理 AI 阶段,实现模型直接驱动具身智能。
调研数据印证拐点的真实发生。IDC 调研结果显示,36.6% 制造企业当前已经部署 2~5类工业智能体;预计至 2026 年底,部署100个以上智能体的制造企业占比,将从 0.4% 提升至 13%,规模化部署的趋势正在形成。但部署数量不等于落地成效,制造业对工业智能体建立起严苛的评判标准,可靠性、任务准确率成为企业选型的核心考量,占比分别达到 82%、70%。工业生产场景之下,系统运行稳定优先级远高于技术迭代速度,这也是工业 AI 与消费级 AI 最核心的差异。
工博会现场可以看到大量已经落地的智能体产品:西门子 Eigen 工控编程智能体、黑湖科技读图拆单智能体、深度智控能碳管理智能体、蓝沃 AI 排产优化智能体、易立德 AI+CAD 设计智能体纷纷展出。钢铁行业宝信、汽车行业依柯力均沉淀成熟的 AI 实践案例,新能源、石油石化领域也在持续推进场景落地。丰富的产业工具叠加真实的业务痛点,构成国内工业 AI 独特的发展土壤,推动国内工业 AI 从概念验证,加速走向规模化落地。
 物理AI落地:工业场景成为练兵场与数据场
大众认知中,物理 AI 往往与人形机器人划上等号,但物理 AI 覆盖范畴更为广阔,包含智能驾驶、人形机器人、无人机、工程装备等多元载体。依托世界模型与数据闭环能力,物理 AI 的发展方向是从单体本体智能升级为整体系统智能。
现阶段家庭消费场景下,物理 AI 依旧面临安全风险、隐私保护、场景适配不足等多重阻碍,尚不具备大规模普及条件。反观工业场景,业务目标明确、作业环境可控,装配、理线、搬运、分拣等任务,已经具备技术落地基础。工业场景由此承担双重价值,既是物理 AI 技术迭代的练兵场,也是积累高质量真实业务数据的数据场。
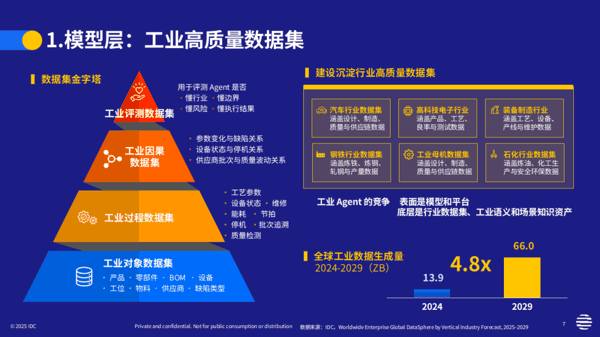
数据供给不足,正是制约物理 AI 向前突破的核心瓶颈。不同来源的数据量级存在巨大鸿沟:通用视频数据可达数亿小时,仿真、合成数据处于千万小时级别,而工业真机数据仅有数千小时,量级差距达到三至四个数量级。真机数据获取成本高、采集难度大,很难依靠真实产线完成海量数据积累。从产业现状来看,仅 44% 制造企业使用 CAE 仿真开展制造流程验证,落地数字孪生的企业不足三分之一。
仿真与合成数据生成,成为补齐真机数据短板的必经路径。想要释放物理 AI 的产业价值,仿真合成数据能力建设无法绕开,这也是本届工博会行业高度关注该方向的底层原因。
值得关注的是,随着以 Astra GPT6 为代表的新一代基础模型能力跃升,产业开始讨论并实践一个命题:物理 AI 与数字世界的模型,是否可能共用同一个 "大脑"—— 数字世界的工具是工业软件,物理世界的工具是机械臂、人形机器人。若这一趋势成立,"模型统一、工具分体" 将重塑工业软件与具身智能的边界,成为工业 AI 下一阶段的重要特征。