
一文读懂:美债“日日啼血”美股缘何还能“夜夜笙歌”?
一文读懂:美债“日日啼血” 美股缘何还能“夜夜笙歌”?
2026年10月08日 14:45
眼下, 美国金融 市场的核心似乎始终存在一个谜团……
债券市场的恐慌情绪正达到白热化,将美债收益率一路推升至至少20年来的最高水平,然而 纳斯达克 指数和标普500指数却在不断刷新 历史新高 。这令许多华尔街人士百思不得其解:这反常一幕究竟该如何解释?
投资者面对这番景象感到错愕实属常情。在AI点燃的盈利狂欢催化下,标普500指数年内已累计斩获约15%的涨幅,纳指涨幅更是直逼20%——即便同期基准10年期美债收益率狂飙了120个基点,超长久期美债收益率更是刷新了24年高点。
借贷成本的激增与折现率的上行,历来是股市的危险警报。 债券收益率的上升会通过几种方式对股市造成冲击。其一,它推高了全社会的借贷成本,进而拖累经济增长;其二,这意味着投资者持有新发债券至到期即可锁定更高回报,促使资金在流向高风险股票资产时更趋谨慎。
历史经验也反复印证:资金成本的走高,几乎无一例外是深层经济金融低迷、衰退乃至股市崩盘的关键推手。鉴于当前美股筹码异乎寻常地集中在少数几家AI与科技巨头手中,股票投资者本该更为如履薄冰……
那么,眼下这美债“日日啼血”、美股却“夜夜笙歌”的局面——在过去一周的中国十一假期期间尤其明显,又是如何发生的呢?
对此,不少华尔街人士近来也给出了两类解释。
第一类解释:收益率飙升的 驱动力 本身可能利好美股?
第一类解释这一反常局面的视角,放在了造成美债收益率攀升成因的剖析上。这类观点认为,美债收益率之所以大幅走高,一大推手恰恰是有利于股市的基本面因素:AI有望推动生产力提升,加速经济增长……
事实上,财联社在节前就曾介绍过过去五次美债收益率飙升时美股的表现——在这五段美债收益率持续上涨的周期里,美股的表现可以说各不相同:有过大涨、有过大跌,也有过来回震荡。
因而,不少业内人士认为,在当前这个节骨眼的关键在于:厘清收益率飙升的 驱动力 到底是什么?
上一次美债收益率出现如此剧烈的波动——也是美股走势最为利空的一次波动是在2022年。当时,美联储为了遏制疫情后伴随俄乌冲突急剧爆发的通胀浪潮,不惜采取激进加息策略。那一年,10年期美债收益率狂飙235个基点,标普500指数则应声重挫了20%。
彼时,悬在头顶的达摩克利斯之剑是失控的 高通 胀。
然而这一次,情况似乎迥然不同——尽管美国通胀依然高于美联储政策目标。如果美债遭血洗的根源在于市场对通胀失控的愤慨,抑或是对财政赤字的担忧,那么常理之下,我们应当看到收益率曲线陡峭化走势,以及基于市场的通胀预期暴增。然而,这两者均未发生。
目前,5年期与10年期通胀保值债券(TIPS)所隐含的盈亏平衡通胀率远低于5月峰值;今年以来,美债收益率曲线大部分区间的长短端利差更是在持续收窄。
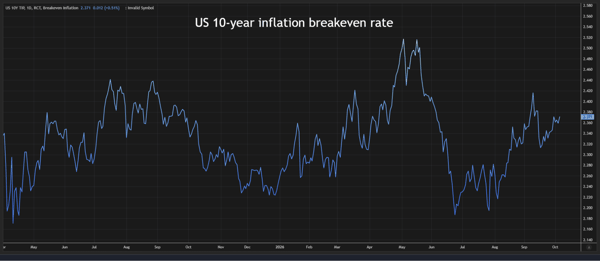 相反,一些市场人士认为, 推高美债收益率的核心引擎,似乎是剔除物价因素后的“实际收益率”——这释放出一个明确信号:投资者正在为坚实的“真实经济增长”进行资产定价。
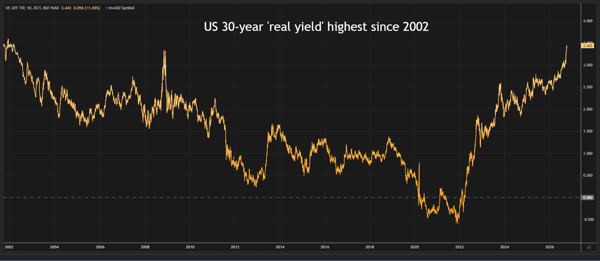 正如Discipline Funds创始人兼首席投资官Cullen Roche生动所言:“‘债券义警’们原本是奔着葬 礼来 的,结果推门一看,迎面撞上了一场增长狂欢。”
只要美债收益率的高企是受强劲增长前景的支撑,而非恶性通胀预期或其他系统性风险的拖累,华尔街的这场狂欢盛宴或许仍能继续起舞。
第二类解释:高收益率其实已经伤害了美股?
当然,在上述相对乐观的解释背后,目前业内盛行的还有另外一种说法——那就是这轮美债高收益率危机本身其实已经“伤害”了美股,只是投资者从大盘指数的角度察觉不到。但如果我们换一个观测指标——从市盈率的角度切入,那么打击其实已经非常明显了……
 作为AI革命浪潮中的核心芯片巨头, 英伟达 在推动美股屡创 历史新高 的过程中立下了汗马功劳。然而,即便贵为行业领头羊,其股价也已难以维持往日的估值溢价。
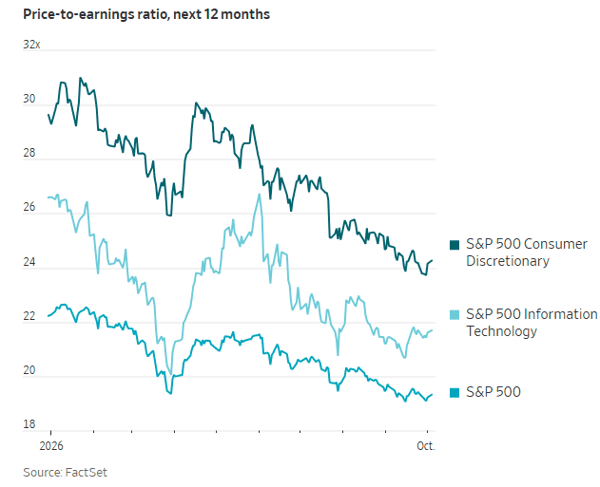
自1月以来,该股的市盈率——即投资者愿意为每1美元公司盈利所支付的价格——出现了显著回落。 而类似的估值变动并非独此一家;即便标普500指数整体震荡上扬、不断刷新高点,其估值倍数同样难掩下滑趋势。
不少华尔街人士将此归咎于不断攀升的长债收益率——高企的借贷成本不仅对 房地产 等重资产、高负债行业造成了实质性冲击,这一不断抬升的“无风险利率”更从底层颠覆了华尔街对风险资产的估值逻辑。
“利率的攀升已经对股市造成了巨大的冲击,”Crossmark Global Investments首席投资官Bob Doll指出,“市盈率已被压缩了整整三档。这种冲击极其直接,只不过此前极为惊艳的企业盈利在一定程度上掩盖了这一现实。”
上市公司股价其实是公司每股盈利与市盈率估值倍数的乘积。如果市盈率下降的同时股价仍在上涨,只能说明大家对于上市公司业绩的乐观态度。
目前,标普500指数的远期市盈率(基于未来12个月的预期盈利)约为19.3倍,明显低于年初的22.2倍。自美债收益率从年内低点——即美方对伊朗展开军事打击的前一日触底反弹以来,这一估值指标便开始大幅缩水。
“如果我在今年年初对你说:‘10年期美债收益率还会再飙升100个基点’,你无论如何也想不到市场居然能走出眼下的行情,”伯恩斯坦私人财富管理首席投资官Alex Chaloff直言,“但事实就是,企业交出的盈利成绩单实在太抢眼了。”
换言之,别看美股大盘眼下屡创新高,但要不是美债收益率本身已经构成沉重枷锁的话,美股原本理应能涨得更高。凭借过硬的企业财报以及对下一财年的乐观业绩指引,美股在当前估值回落的逆风中依然勉强维稳。然而,眼下若想支撑大盘继续向上拓展空间,接下来的财报就必须比以往更加出色。
不难看到,自标普500指数于8月13日创下阶段收盘新高以来,其25个行业细分板块中已有18个出现下挫。与此同时,该基准指数的等权重版本已累计下跌5%,包括 银行 和 房地产 在内的多个板块跌幅更是超过10%。
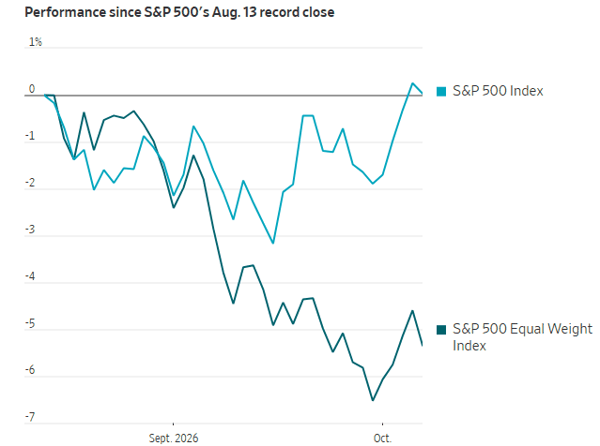 对此,Citadel策略分析师Scott Rubner在致客户信中写道,“股市并不等同于宏观经济;而且越来越明显的是,标普500指数的走势早已脱离了绝大多数普通个股的真实状态。”
在Crossmark的Doll看来, 持续居高不下的利率将继续对股票市场形成压制,那些对宏观经济周期尤为敏感的顺周期企业面临的阻力尤甚。 “如果你手里握有一些现金,完全没问题,因为在我看来,股市不可能再像几个月前那样,继续维持直线上涨的狂飙态势了,”他总结道。
(文章来源:财联社)