
下周,A股市场有望迎来较佳配置窗口
下周,A股市场有望迎来较佳配置窗口
2026年11月21日 13:5
11月20日,A股在隔夜美股大跌的阴影下跳空低开,沪综指险守3500点整数关口,全市场超5200只个股下跌。
但普跌之下,尾盘却出现耐人寻味的一幕,上证50指数探底回升收红, 建设银行 、 工商银行 、 长江电力 等 红利股 批量创出 历史新高 。 PCB 、文化 传媒 等板块也全天活跃。
下周18只主动ETF将带来至少84亿元增量资金,能不能“托住”市场,是下周最重要的悬念。
内外“忧患” A股再下探
周五开盘,A股市场几乎毫无抵抗,主要股指悉数低开(见附表), 下跌公司数量一度超过5300家。
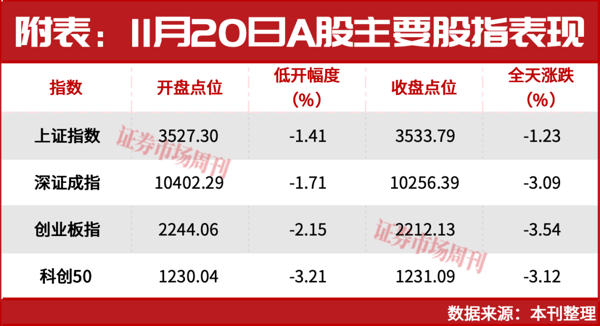 推手主要来自外盘,11月19日美股全线重挫,道指跌2.19%、纳指跌2.25%、标普500指数跌2.02%,触发点是美联储会议纪要的鹰派基调,市场对12月加息25个基点的定价已升到96.4%。美元与美债收益率同步走高, 黄金 本身不生利息,拿着它不如买美债划算,资金于是纷纷卖出, 有色金属 板块全天下跌4.64%。
内部资金面也同样压力重重,当天新一期贷款市场报价利率出炉, 1年期3.0%、5年期以上3.5%,均与上月持平,政策端没有增量惊喜 ;央行开展3795亿元隔夜逆回购,当日到期量却高达10675亿元。前一交易日成交已降到1.3万亿元出头,存量博弈在今天被放大成踩踏。收盘的行业涨跌把结构问题暴露得非常清楚,申万大类行业里,只有 银行 、保险小幅上涨,防御属性一目了然。
尾盘的拉升同样值得记录。 上证50ETF华夏(510050)全天成交突破240亿元,刷新今年1月创下的214.5亿元历史天量,且多只宽基ETF同步放量,叠加 红利股 的避险需求,构成了尾盘反弹的双引擎,这既是稳定市场的举措,也说明资金在主动选择低估值、高股息的方向避险。
当前市场该如何操作?哪些板块能够实现更稳定的收益?
弱市中的强势股
指数集体下跌,市场中也依然有公司强势涨停。
周五全天最活跃的概念非 PCB 莫属, 骏亚科技 、 光华科技 、 澳弘电子 、 超声电子 集体涨停, 中京电子 报收获2连板, 满坤科技 拉出“20CM”涨停(见附图)。
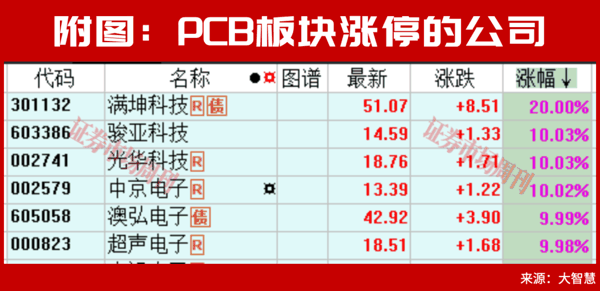 行情催化来自产业端, 11月18日全球 电子 协会发布全行业供应链警报,指出 电子 产业正面临 印刷 电路板严重短缺,缺货从局部环节蔓延至成品板交付,供应瓶颈至少持续到2027年上半年。 缺货意味着涨价,涨价意味着毛利增加,逻辑链足够短,资金不需要太多想象就能完成定价。
文化 传媒 板块上演了极致分化, 凡拓数创 、 龙版传媒 、 华媒控股 涨停, 果麦文化 涨超10%,但 传媒 行业全天收跌。用AI生成漫画分镜再配上配音和动态效果做成的短剧,成本只有真人短剧的零头,快手CEO程一笑表态要把AI短剧作为丰富平台内容生态的重要方向,平台给流量、给分账,整条内容生产链就有了变现出口。 但收盘数据也揭示了残酷的一面,资金只认少数几个龙头,跟风股跌得比大盘还快。
当天既强势又有分量的方向还有红利概念, 建设银行 、 工商银行 、 长江电力 尾盘齐齐创出 历史新高 , 银行 、保险成为大类行业中唯二收红的板块。 主因或在于利率下行抬升高股息资产的配置价值,险资与长线资金持续买入,主动ETF建仓期的底仓需求。对普通投资者而言,红利方向的介入价值或许是全天最高的。
A股最危险阶段或已过去
经过近日的快速下跌,指数已来到3500点整数关口附近,市场恐慌情绪逐步出清,在此背景下,政策层面、产业资本、公募机构多方发出强力维稳呼声,多重积极信号汇聚,预示A股最危险阶段或已过去,市场正迎来较佳的配置窗口期。
国资委召开深化国资国企改革专题研讨,对国有资本布局优化作出新部署。 会议明确,发展战略性新兴产业与未来产业,要杜绝“一哄而上”,避免出现新一轮产业内卷;国企专业化整合摒弃传统 “大吃小” 模式,优先以创新能力突出的企业作为整合主体;严格管控无关多元业务,严禁新增非主业投资,推动国有资本向关键领域集中,更加注重发展质量与创新实效。国资改革的新思路,有利于减少同质化竞争,把资本资源集中投向硬核科技,改善上市公司基本面,夯实A股底层资产质量。
产业资本也积极响应稳市号召,上市公司回购浪潮汹涌。 11月19日晚间,包括 长鑫科技 、 海光信息 两大芯片龙头在内,近二十家上市公司集中披露回购相关公告。 海光信息 当日就完成2.35亿元首次回购,彰显对国产算力赛道长期发展的信心; 长鑫科技 大幅上调回购规模,回购资金最高可达50亿元,部分股份将直接注销增厚股东权益。除此之外, 金发科技 、 水晶光电 、 金科股份 等多家企业也在推进回购实施。上市公司真金 白银 回购股份,既是对自身内在价值的认可,也向二级市场传递出产业资本看多市场的明确信号,能够对冲短期抛压,稳定投资者情绪。
增量资金的蓄势待发则为市场带来了实实在在的流动性支撑。 首批18只主动ETF已经披露上市公告书,将于11月23日正式登陆交易所交易,合计募集规模达到360亿元。 从建仓进度看,这批ETF平均股票仓位超过55%,产品之间建仓节奏分化明显,最高仓位已经突破90%,最低不足30%,意味着后续还有百亿级别资金可以逐步入市加仓。这批产品兼顾主动选股能力与ETF交易便捷的优势,个人投资者占比高,随着后续持续建仓,有望成为承接市场筹码的重要增量力量。
渤海证券在11月20日的策略周报中判断,短期市场处于底部夯实阶段,配置上延续"成长加红利"的哑铃型结构,建议关注 AI应用 与 物理AI 主题、红利板块以及算力板块的逢低机会。 中信建投 认为估值偏低、悲观预期释放较充分,指数下探空间有限,11月可能开启修复行情,但节奏更可能“进二退一”,成色取决于量能。英大证券提示,量能未有效放大之前,盘中反抽只能视为弱势修复。
(文中个股仅为举例分析,不做买卖建议。)
(文章来源:证券市场周刊)
主题:基金