
华兴源创实控人阵营拟询价转让2%股份转让后合计持股仍超70%
华兴源创实控人阵营拟询价转让2%股份 转让后合计持股仍超70%
2026年09月15日 22:13
作者:
科创板日报记者 陈俊清
《科创板日报》9月15日讯(记者陈俊清) 今日(9月15日)晚间, 华兴源创 披露股东询价转让计划书。
其公告显示, 华兴源创 实际控制人陈文源,以及一致行动人苏州源奋企业管理合伙企业(有限合伙)、苏州源客企业管理合伙企业(有限合伙),拟以非公开询价方式合计转让943.13万股公司股份,占公司总股本的2%,转让原因均为自身资金需求,受让方为机构投资者。
▍家族控股格局公司股价近期波动明显
《科创板日报》记者注意到, 华兴源创 的股权结构呈现“实控人+控股平台+员工持股平台”三层架构特征,控制权较为集中。
根据华兴源创2026年半年报及上交所披露数据, 公司控股股东为苏州源华创兴投资管理有限公司,持有2.31亿股,占总股本的48.98%,为第一大股东。该控股平台由公司实际控制人陈文源、张茜夫妇共同控制。
截至2026年9月14日,其实控人陈文源个人直接持有5740.40万股,占总股本12.17%。两家员工持股平台苏州源奋、苏州源客各持有2998.10万股,各占总股本6.36%,均为陈文源控制的企业,与控股股东及实控人夫妇构成一致行动关系。
据此前招股书披露,华兴源创上市前,陈文源、张茜夫妇通过源华创兴、直接持股及两家员工持股平台,合计控制公司约93.15%的股份,发行后,持股比例仍达到83.835%。
本次询价转让的三位出让方,正是上述一致行动人阵营中的核心成员。其中,陈文源拟转让707.35万股,占其个人持股的12.32%;苏州源奋、苏州源客各拟转让117.89万股,分别占各自持股的3.93%。转让完成后,陈文源仍将持有约5033万股,加上控股平台及两家持股平台,实控人阵营合计持股比例仍超过70%。
而本次转让计划披露的时点,恰逢该公司股价经历一轮剧烈波动、估值处于历史高位的窗口期。
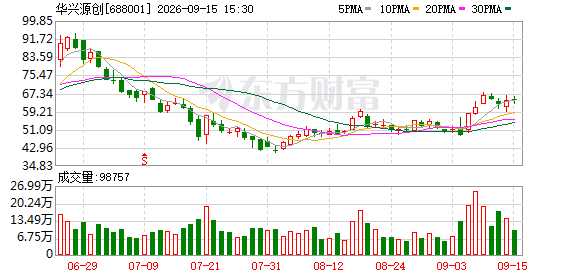
截至9月15日收盘,华兴源创报64.02元/股,微跌0.28%,总市值约301.9亿元,对应市盈率(TTM)约313倍。而该公司所处的 专用设备 制造业最近一个月平均滚动市盈率仅约45倍,该公司也已于9月10日发布股票交易异常波动公告,提示估值过高风险。
按其64.02元/股的价格计算,上述公告中提及的943.13万股公司股份,约对应6亿元。
从全年走势看,该公司股价在2026年上半年经历了一轮大幅上涨,即:今年6月26日触及历史最高价约94元,随后逐步回落;进入9月后,受AI检测、人形 机器人 等概念催化,股价再度快速拉升;仅9月第一周就从48.55元飙升至62.31元,周涨幅高达28.34%,9月9日盘中最高触及67.88元,期间出现一次涨停。
短短一周内股价近乎跳涨的背后,是市场对公司在 半导体 检测、AI算力检测及人形 机器人 传感器 等新业务方向的乐观预期。但高估值也意味着巨大的回调压力,其9月第二周股价即从高点回落至62元附近。
支撑本轮股价反弹的基本面因素,是该公司今年二季度盈利的显著改善。
财报数据显示,2026年上半年,华兴源创实现营业收入11.34亿元,同比增长23.91%;归母净利润9488.96万元,同比增长20.85%。其中,该公司今年一季度归母净利润仅291.97万元,二季度单季归母净利润约9197万元,环比增长超过30倍。
▍询价转让是否引起集中抛压?
需要注意的是,本次2%股份的询价转让,并非是华兴源创2026年以来的首次股权变现,该公司年内已完成一轮集中竞价减持,同时公司层面也曾推出回购股份减持计划但最终未实施。
根据该公司今年1月18日披露的减持结果公告,苏州源奋、苏州源客两家一致行动人持股平台,通过集中竞价交易方式合计减持公司股份400万股,占公司总股本的0.90%,减持实施区间为2025年10月30日至2026年1月16日。其中,两家平台各减持200万股,减持价格区间为31.18元/股至33.52元/股,合计套现金额约1.3亿元。
与年初30元左右的减持价格相比,本次询价转让对应的股价水平已近乎翻倍。 更值得注意的是减持方式的转变:年初采用对二级市场冲击相对直接的集中竞价方式,而本次估值高位下转而采用询价转让机制,体现出不同的择时与择式特征。
此外,该公司曾于2025年12月披露已回购股份减持计划,拟在6个月内通过集中竞价减持不超过43.49万股已回购股份,占总股本的0.09%。但截至2026年7月22日计划期限届满,未实施任何减持操作,最终该计划到期失效。
中国城市发展研究院投资部副主任袁帅分析认为,本次询价转让的行为并不会直接引发短期集中抛压,不会像集中竞价减持那样在二级市场直接形成连续的卖出动作,不会对盘中交易秩序造成直接冲击。
“作为科创板首批挂牌的代表性企业,本次实控人及一致行动人发起的询价转让行为,本身承载着超出普通上市公司减持事件的信号意义,首先是科创板成熟运行阶段下,早期创始股东、核心团队股东实现有序退出,打破了市场过去对科创板股东退出路径的单一认知,反映了除集中竞价、大宗交易之外,询价转让同样可以成为大额股份平稳流转的合规渠道。”袁帅表示。
(文章来源:财联社)