
控股花知晓、入股毕生之研,珀莱雅寻求外援
控股花知晓、入股毕生之研,珀莱雅寻求外援
2026年09月21日 19:08
近日,花知晓雪花芭蕾系列正式上线发售,这款 珀莱雅 入主后的首款新品,并未收获如期口碑,反而因设计审美争议引发用户吐槽,外界直指品牌被收购后风格跑偏、特色流失。一款彩妆新品的舆论风波,撕开了国货龙头 珀莱雅 战略转身的真实切面。曾经依靠自研爆品、亲自打磨产品线稳居护肤赛道头部的 珀莱雅 ,正告别单打内生的增长时代。
面对主品牌核心单品增长见顶、营收增速放缓的存量困境,珀莱雅在2026年打出截然不同的两套资本牌:耗资7.79亿元控股花知晓,小额参股并保留创始团队运营毕生之研。一重一轻、一控一放的双向布局,是珀莱雅跳出固守多年的自研模式,开始借力外部品牌寻求增长的证明。而花知晓首款新品口碑翻车,也让这场关乎第二增长曲线的战略转型,刚落地就直面品牌磨合与商业化平衡的现实考验。
控股花知晓后,珀莱雅再投毕生之研
重金拿下花知晓控股权之后,珀莱雅在对外投资上开启另一种试验。近日,工商信息显示,珀莱雅旗下全资子公司珀莱雅(海南)投资有限公司以313.21万元认缴受让上海科黛生物科技有限公司19%的股权,成为其第二大股东。后者是功效护肤品牌毕生之研的母公司。
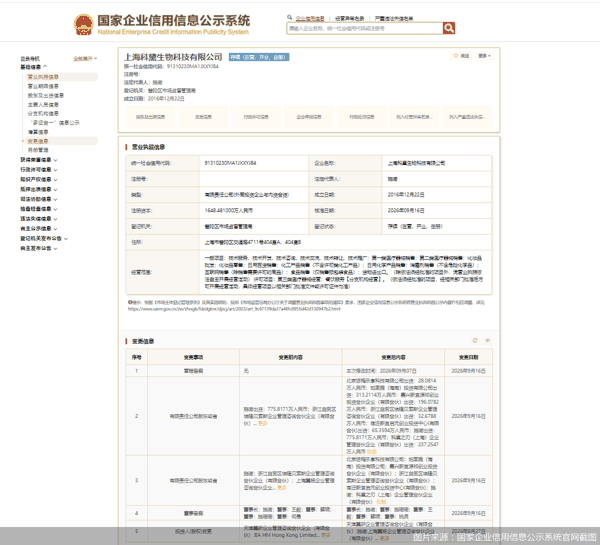 这笔投资没有谋求控制权,毕生之研依旧由创始团队主导经营,独立开展产品研发与市场运营,相关业绩也不并入珀莱雅报表。和重金拿下花知晓控股权、更换管理层的深度整合路径形成明显区分,珀莱雅仅以少数股东身份入局。
相较于护肤细分赛道的温和渗透,珀莱雅在彩妆领域的扩张则更为彻底。2025年9月,珀莱雅首度落子少女彩妆赛道,斥资4.28亿元拿下花知晓38.45%股权,完成初步布局。2026年5月,珀莱雅继续增持,花费3.51亿元收购创始人杨子枫所持股份。历经两轮加码,珀莱雅累计投入7.79亿元,最终持有花知晓51%股权,实现绝对控股。
伴随股权交割落地,花知晓被纳入集团合并报表,经营数据并入上市公司体系。2026年7月,花知晓完成工商层面核心管理层更迭,珀莱雅高管侯亚孟出任董事长,杨子枫保留经理、董事职务。随着珀莱雅系管理层入驻,原本由创始团队主导的发展节奏随之迎来调整。
大消费行业分析师杨怀玉向北京商报记者分析,珀莱雅“一控一参”的两套投资方案,本身是风险分层的布局思路。“珀莱雅控股花知晓的核心诉求是‘并表增厚营收’,花知晓年营收超17亿元、净利2.8亿元,是已验证的成熟彩妆资产,珀莱雅需要它填补主品牌增长乏力带来的收入缺口,同时补强彩妆和年轻化用户资产。”
在杨怀玉看来,控股花知晓的本质是直接拿已经跑通的盈利模型增厚集团营收盘子,而参股毕生之研则是“低成本试水”功效护肤赛道。“这个品牌在敏感修护、控油祛痘等细分领域有技术壁垒,轻投既保留其独立调性和创始团队动力,也为珀莱雅未来在功效护肤方向预留战略卡位,进可加码,退不伤筋。”
主品牌增长见顶,珀莱雅外求增量
依靠红宝石、双抗、源力等大单品拉动的增长动能逐步触顶,珀莱雅需要直面主品牌增长放缓的现实。事实上,珀莱雅主品牌的增长拐点已经在连续三年的财报中有所显现。
2024年,珀莱雅整体营收107.78亿元,同比增长21.04%,其中主品牌营收85.81亿元,同比增长19.55%,在整体营收中的占比达到79.69%,依然是核心收入底盘。
到了2025年,珀莱雅全年营收105.97亿元,同比下滑1.68%,主品牌营收回落至76.89亿元,同比下滑10.39%,营收占比降至72.64%,这也是主品牌多年来首次出现年度收入下滑。
进入2026年上半年,珀莱雅营收53.75亿元,同比仅微增0.24%;主品牌营收36.92亿元,继续同比下滑7.19%,营收占比进一步收缩至68.79%。随着主品牌营收持续承压,仅依靠内部迭代护肤品已经很难稳住增长,向外布局也就成了珀莱雅对冲增长压力的选择。
近年来,在主品牌增长红利逐步收窄的背景下,通过并购、参股成熟标的搭建多品牌矩阵,已经逐渐成为本土美妆企业对冲业绩压力的通行方式。此前, 逸仙电商 在完美日记增长放缓后,陆续拿下科兰黎、伊芙珑、达尔肤等品牌内地业务,补齐高端护肤板块;丸美股份依托产业基金参股谷雨、戴可思等细分品牌; 水羊股份 接连收购伊菲丹等海外高端护肤品牌,向上拓展高端价格带; 上美股份 加码收购婴童护肤品牌newpage一页股权,分散对单一主品牌的依赖。
在杨怀玉看来,与完美日记偏重内部孵化多品牌、丸美侧重单品牌升级的打法相比,珀莱雅“重控彩妆+轻投功效”的组合,可直接拿到成熟收入与潜力赛道入场券,节奏上更快。但她同时表示,这种差异化打法能否转化为真正的第二曲线,最终取决于投后整合能力,而非交易结构本身的精巧。
新品口碑遇冷珀莱雅应放权创作
9月19日晚,花知晓雪花芭蕾系列正式上线发售,这是珀莱雅完成控股、管理层调整后,品牌推出的首款新品。系列实物图在正式发售前,已经在小红书、抖音等社交平台流传开来,迅速在品牌原有用户群体中引发讨论。
不少用户表示,新品沿用芭蕾相关设计元素,和此前出圈的天鹅芭蕾系列题材相近,创新空间有限。对比品牌过往产品,本次新品包材细节处理有所简化,这也让不少用户产生顾虑,认为被收购之后,花知晓原本的创作节奏正在发生变化。围绕新品设计的讨论持续扩散,舆论焦点逐渐落到控股之后,珀莱雅在产品端的管控尺度上。
知名战略定位专家、福建华策品牌定位咨询创始人詹军豪接受北京商报记者采访时表示,珀莱雅重资收购后,二者声誉绑定风险客观存在,同品类舆情极易引发消费者对珀莱雅研发可信度的连带质疑,责任边界很难清晰划分。
在詹军豪看来,控股花知晓虽然能避免放任运营导致的资源浪费风险,但易稀释其彩妆的小众调性。“珀莱雅应保留花知晓核心创作团队的决策自主权,仅在供应链、海外渠道等后端环节提供支持,前端营销、产品设计仍由原生团队主导,才有可能在实现规模增长的同时留住核心用户群。”
国货美妆行业增长见顶后,头部品牌纷纷跳出自研单打模式,通过对外投资寻求增量早已不再新鲜。不过,资本布局容易,后续的品牌运营却非一朝一夕之事。此次花知晓新品引发的口碑争议,正是规模化经营与小众品牌原生调性不相适配的真实体现。
(文章来源:北京商报)