
深南电路前三季度净利预增 74%—78%:AI 算力订单饱满,封装基板成最强引擎
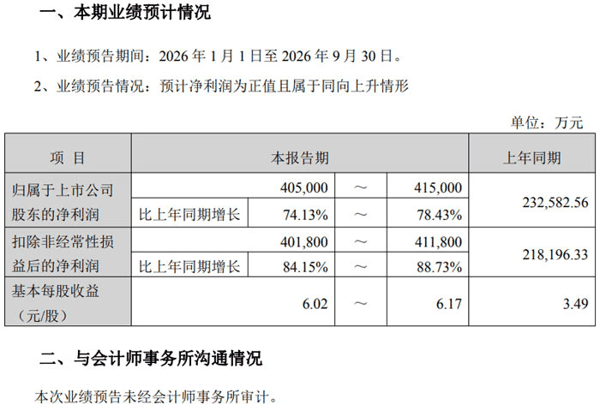
10 月 15 日晚,深南电路(002916)披露 2026 年前三季度业绩预告:预计归母净利润 40.5 亿元至 41.5 亿元,同比增长 74.13% 至 78.43%;扣非净利润 40.18 亿元至 41.18 亿元,同比增长 84.15% 至 88.73%。在 AI 算力基础设施投资持续高景气的驱动下,这家 PCB + 封装基板龙头正以 "扣非增速快于净利增速" 的姿态,交出连续加速的业绩答卷。
 一、业绩:三季度单季净利同比或增近九成
按公司半年报(上半年归母净利润 22.51 亿元、同比增长 65.55%)测算,三季度单季归母净利润约 17.99 亿元至 18.99 亿元,同比增速约 86% 至 97%—— 较上半年的 65.55% 明显抬升,利润增速逐季加速的趋势清晰。基本每股收益预计 6.02 元至 6.17 元。
业绩预告未经会计师事务所审计,最终数据以三季报为准。
二、增长引擎:AI 算力 "五线" 需求共振,封装基板 H1 收入翻倍
公司在预告中将增长归因于 AI 算力基础设施投资与产品迭代升级带来的市场机遇:AI 服务器、高速交换机、光模块、处理器及存储类封装基板市场需求持续增长,产能利用率高位运行,产品结构持续优化,叠加广州生产基地产能稳步爬坡。
其中,封装基板是这一轮增长的核心抓手。据公司 2026 年半年报,上半年封装基板业务实现收入 36.67 亿元,同比增长 110.76%,占营业总收入比例升至 23.97%,毛利率 31.35%、同比提升 16.20 个百分点 —— 收入翻倍、盈利跃升,存储类与处理器类封装基板成为主要拉动力。PCB 业务方面,受益于 AI 算力投资高景气,公司数据中心领域相关订单收入已突破 20 亿元,成为 PCB 增长的关键动力。
三、产能与新基地:广州爬坡、无锡高稼动率,募投再加码
增长的另一支撑来自产能布局的梯次兑现:
广州封装基板工厂:处于产能爬坡阶段。据公司 9 月机构调研口径,BT 类封装基板爬坡稳步推进,FC-BGA 类封装基板已实现 22 层及以下产品量产,24 层及以上产品研发及打样按期推进,高端产品已在多个客户处实现规模化量产,带动广州工厂产能加速爬坡;
无锡基板工厂:受益于存储及应用处理器芯片类封装基板需求拉动,产能利用率延续 2025 年四季度以来的较高水平;
PCB 新产能:泰国工厂与南通四期项目已于 2025 年下半年连线投产、处于爬坡期;募投的无锡 AI 算力电子电路产品项目(高速高密高多层 PCB)正在建设。
公司此前披露,已与多家头部 AI 服务器厂商、交换机厂商、云服务商及芯片企业建立深度战略合作关系,现有 AI 算力 PCB 产品订单饱满,核心客户产能需求意向明确 —— 为新基地产能消化提供了确定性。
四、行业视角:AI 算力链景气自上而下传导
深南电路的业绩加速并非孤例。同为 AI 算力链上游的生益科技 10 月 16 日预告前三季度净利同比预增 164% 至 181%,主因覆铜板板块受益于原材料价格上涨及高端产品需求增长、线路板板块受 AI 算力高景气带动。从覆铜板、PCB 到封装基板,"AI 算力基建→电子电路材料" 的景气传导链条正在兑现,深南电路作为兼具高多层 PCB 与 IC 载板双主业的稀缺标的,处于这一链条的价值高地。
五、小结
从上半年净利 + 65.55% 到前三季度 + 74%—78%,再到 Q3 单季预计 + 86%—97%,深南电路的利润增速逐季抬升,封装基板翻倍增长与广州基地爬坡构成了双引擎。后续观察点:FC-BGA 24 层以上产品的客户导入进度、无锡 AI 算力项目的投产节奏,以及 AI 算力资本开支的持续性。业绩预告为初步核算,未经审计,具体财务数据以三季报为准。