
褪去ST标签:绝味食品的阵痛调整与行业变局
褪去ST标签:绝味食品的阵痛调整与行业变局
2026年10月23日 23:41
因信披违规而被ST的绝味食品(以下简称“绝味”,603517.SH),在一年有余之后终于迎来“摘帽”。这也意味着“卤味一哥”在合规层面进入正常轨道。
只是,在过去的一年内,绝味仍面临诸多难题。其营收处下滑趋势,门店在连续关店之后开启调改,多种店型同步启动布局。同时在业务上布局新鲜 零食 ,并以直营模式在多地布局。
若将视野扩展至整个卤味赛道,行业市场增幅放缓趋势已定,四大头部企业经营出现分化。在健康化大潮之下,包括绝味在内的卤味品牌亟待撕掉重油重盐标签,并同更多业外选手同台竞技。
盘古智库高级研究员江瀚告诉《中国经营报》记者,绝味合规风险出清,此前被压制的融资、品牌合作空间会逐步打开。其本身具有稳定的基本盘,只需把存量产能、网点效率释放出来,阶段性修复增长是完全有条件的。
“卤味四巨头的对手早非彼此,行业竞争的边界早已被生鲜电商、商超 熟食 档、本地现捞热卤等品牌打穿。整个市场接下来将是存量洗牌,谁能把单店效率、场景复用做透,谁就能在低增长里拿到相对优势。”江瀚说。
“戴帽”一年,市值缩水四分之一
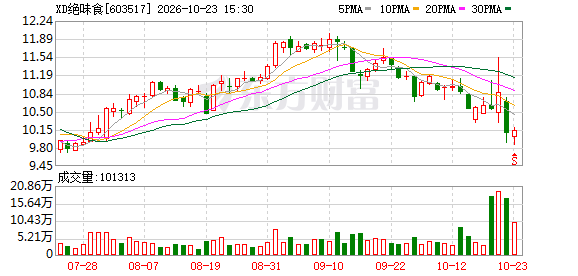
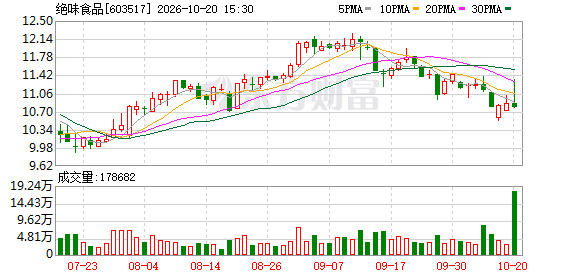
10月20日,绝味正式撤销其他风险警示,股票简称恢复为“绝味食品”。复牌首日,绝味食品盘中震荡,最终报收10.78元/股,跌幅为0.83%。
但市场的疑虑写在市值变化中。对比“戴帽”首日收盘的14.49元/股,在过去一年多时间里,绝味股价和市值缩水了25.6%。
在2025年9月19日,绝味收到证监会湖南监管局下发的《行政处罚事先告知书》。该公司在2017年至2021年期间,绝味未确认加盟门店装修业务收入,导致年度报告少计营业收入。在这五年间,绝味的年度报告均未如实披露营业收入。也正因此次信披违规,绝味股票也被实施其他风险警示。
多位业内人士提到,此次“摘帽”是绝味合规风险彻底出清。江瀚认为,公司不用再背着合规包袱跑业务,也不用再分散精力应对合规整改,还可把之前沉淀的经营动作更快落地。
中经 传媒 智库专家袁帅告诉记者,“摘帽”之后的绝味在资本市场会获得更加宽松的外部环境。但这个动作并不会自然转化为经营层面的直接增长,它更像是为企业扫清了外部环境的障碍。
事实上,“摘帽”解决的是合规层面的旧账。而账本上的另一半问题——营收下滑、大面积关店等问题,并未随着“摘帽”而一同消失。
营收方面,绝味在2025年为54.67亿元,同比下滑12.62%。到了今年上半年,其营收仍呈下滑趋势。
净利润方面,公司在2025年迎来上市首亏。但到了今年上半年再次进入盈利通道。更值得注意的是现金流。今年上半年,该公司经营活动产生的现金流量净额为-1.82亿元,而上年同期为4.84亿元。
中国食品 产业评论员朱丹蓬表示,卤味赛道已经过了跑马圈地的阶段。绝味的规模红利逐渐消失,其消费场景正在改变,还需重建消费者信任。
值得关注的是,绝味最大的变化在于门店的调整。
过去很长时间,绝味门店一直处于关店状态。窄门餐眼页面显示,绝味鸭脖在今年10月在营门店为8982家。而在2023年末,绝味在中国大陆地区有15950家门店。上述平台数据显示,绝味在2024年、2025年分别关闭2980家、2908家门店。
与此同时,绝味启动门店调改。2025年下半年,该公司尝试将传统卤味门店改造成经营更多品类、覆盖更多时段的复合型门店。2026年半年度报告显示,公司围绕“全时段、多场景”推进门店升级,新增主食与佐餐卤味,并根据不同城市、商圈和消费群体调整店型及产品组合。
目前绝味拥有绝味PLUS(轻正餐)、绝味鲜卤(社区 超市 化)、绝味煲煲(写字楼午餐)等门店类型。
国海证券 研报提到,绝味若调改门店复制顺利,下半年有望进一步改善。但二季度扣非归母净利率仅0.5%,主业盈利压力仍然很大。
福建华策品牌定位咨询创始人詹军豪认为,本轮关店本质是低效资产出清,短期削弱区域渗透率、压缩营收基数,但释放资金人力投入优质点位。多业态门店是对消费场景的重新探索,试图跳出街边零售单一模式。不过新模型仍在测试,盈利稳定性不足,能否驱动高质量发展尚存不确定性。
除此之外,绝味还在寻求新的增长路径。今年该公司推出新鲜 零食 ,并在长沙、成都等地开出首批直营门店。该门店主打一站式家庭消费空间。
《卤味品类发展报告2025》显示, 食品安全 是受访者购买卤味时的首要关注点,其中包括卫生状况和食材新鲜度。
“新鲜 零食 的核心不是多上几个新品,而是把绝味原本就有的短保冷链、中央工厂产能复用起来,不用从零搭建一套新体系,试错成本比完全跨界低很多。它更像延伸出来的品类增量,还没到能完全替代卤味主业的程度。”江瀚说。
卤味赛道增速放缓背后
事实上,绝味的处境并非孤例。对于整个卤味赛道来说,目前正处于转型期。
红餐产业研究院数据显示,2024年国内卤味品类市场规模为1573亿元,同比增速仅3.7%;2025年规模微增至约1620亿元,增速进一步降到3%以内。而在2020年,这一增速还在8.6%上下。
在袁帅看来,传统卤味赛道整体增速放缓,是多重因素共同作用的结果。一方面消费者的饮食选择越来越多元,过往卤味品类作为休闲佐餐选择的独特性正在被不断分流。另一方面,行业内经过多年的普及,核心消费人群渗透已经达到一定程度,整个赛道从快速扩容的阶段转向存量竞争的阶段。
而对于头部卤味企业来说,目前的处境也不一而同。2026年上半年,绝味、 周黑鸭 (01458.HK)、 煌上煌 (002695.SZ)、 紫燕食品 (603057.SH)合计实现营业收入约68.65亿元,同比增长5.6%;合计归母净利润约3.79亿元,同比下降18%。
展开来看,2026年上半年, 周黑鸭 营收增长19.5%,净利润下滑15.2%,毛利率从58.6%降至54.7%。其门店总数仅净增100余家,但产品开始进入山姆以及零食量贩渠道。
煌上煌 在上半年实现营收和净利润的双增长,但其量几乎全部来自并购。而核心的酱卤 肉制品 收入5.28亿元,同比下降14.34%。
紫燕食品 上半年实现营收16.63亿元,同比增长12.94%,净利为6699.3万元,同比下降35.94%,毛利率由上年同期的22.24%降至20.42%。不过,金融资产公允价值变动是拖累利润的主要原因。
江瀚提到,卤味四巨头的对手早就不止彼此。生鲜电商、商超 熟食 档、本地现捞热卤品牌都在抢同一批用户,大家都在切佐餐、夜宵场景,竞争边界早就打穿。“赛道未来不会再回到过去的高增速,接下来就是存量洗牌,谁能把单店效率、场景复用做透,谁才能在低增长里拿到相对优势。”江瀚说。
对于绝味来说,经营战略调整或仍将延续。
詹俊豪表示,绝味突围的核心思路是守好卤味基本盘,持续优化门店结构,跑通新业态盈利模型;新赛道布局需保持克制,优先依托现有渠道做品类联动,以稳健试错替代激进扩张。
“绝味不能再走过去靠铺店冲规模的老路。要把已经优化出来的门店网络做深,用‘一店一货盘’把不同点位的场景价值挖透,先把单店盈利的基本盘夯实。然后把C端零售和B端商用食材的产能复用跑通,不能只盯着To C的卤味生意,还得依托全国冷链和中央工厂的底盘去承接 餐饮 、团餐的订单。最后,绝味食品的转型动作不用铺得太散,所有新尝试都要锚定自己最核心的短保冷链优势,不要为了追新概念盲目跨界。”江瀚说。
(文章来源:中国经营报)