
冰川网络三季度预亏:业绩为何频繁“变脸”?
冰川网络三季度预亏:业绩为何频繁“变脸”?
2026年10月24日 04:47
作者:
李哲 吴可仲
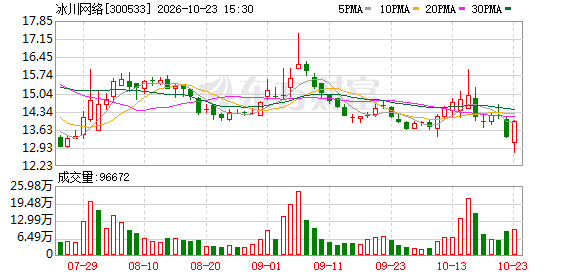
![K图 300533_0]](?get=img&img=tech/20261013/67f249f90ff084906216546741a574fb-0-7df420561d0ddf6807ea605c2423ef207bb0629e-img.jpg)
曾被投资者质疑靠“省钱”扭亏的 冰川网络 (300533.SZ),在今年第三季度再度陷入亏损。
近日, 冰川网络 披露业绩预告,预计前三季度净利润亏损1.25亿元至1.78亿元,同比下滑124.91%至135.47%。其中,第三季度预计亏损1.07亿元至1.52亿元,上年同期为盈利1.66亿元。而上半年 冰川网络 归母净利润亏损2268万元——这意味着,仅第三季度的亏损额上限,已是上半年的近七倍。
对于三季度业绩“变脸”的原因,冰川网络归结为新游戏买量投入增加及成熟游戏流水下滑。事实上,近年来冰川网络业绩大幅波动似乎已成常态。2021年至2025年,其净利润同比变动幅度分别为:-173.58%、304.30%、112.05%、-190.47%和295.58%。
业绩大幅波动
《中国经营报》记者梳理冰川网络财报发现,2022年至2026年前三季度,其净利润呈现鲜明的盈亏交替特征:2022年盈利1.29亿元,2023年盈利2.73亿元,2024年亏损2.47亿元,2025年盈利4.83亿元,2026年前三季度再度预亏超亿元。
2021年至2025年,冰川网络净利润同比变动幅度分别为:-173.58%、304.30%、112.05%、-190.47%和295.58%。
对于上述大幅波动的净利润表现,有投资者在2025年业绩说明会上提出疑问。
彼时,冰川网络方面解释称,其业绩波动大的原因与买量商业模式、游戏行业特征等因素有关,在游戏买量推广的发行模式,推广费用先支出且计入当期成本,玩家充值需要在整个生命周期慢慢兑现,时间相对滞后。因此,公司如果有新的适销产品进入大规模买量周期,当期利润将受到较大影响;游戏产品研发存在较大不确定性,如果在某个时期,公司没有适销的产品,收入也会出现较大波动;公司为了长期发展,还需要对未来进行投入,这也在一定程度上会影响当期利润表现。
冰川网络方面表示,在广告投入大的时期,短期会有巨大的账面亏损;但当期广告减少投放,而前期投放在当期开始产生收入时,当期又会出现较大的盈利。
上述运营模式影响在2024年至2025年的业绩中有所体现。
2024年,冰川网络为推进游戏产品出海,加大海外投放力度,Hero Clash、Epic War、Titan War、Merge Topia、Kingdom Go!等产品投放力度较大,导致销售费用增长、运营成本增加,当年销售费用攀升至23.02亿元。仅2024年第一季度,冰川网络的销售费用就达到8.55亿元,同比增长168.36%。其中上述五款游戏的互联网流量费用合计达6.83亿元,当期净利润随即亏损4.46亿元。
2025年,冰川网络的买量策略转向谨慎,销售费用、管理费用均同比大幅下降,业绩随之修复,全年实现净利润4.83亿元,较上年同期扭亏为盈。事实上,2025年冰川网络营业收入同比下滑8.40%至25.54亿元,但其净利润却出现大幅增长。
冰川网络此举,是否通过控制买量支出,实现对营业利润的“调控”?对此,记者联系冰川网络方面采访,截至发稿,未获回复。
记者注意到,在2025年度业绩说明会上,有投资者将冰川网络的上述做法形容为“靠省钱盈利”。彼时,冰川网络方面回应表示,公司业绩的增长依赖更多新产品的成功。
买量模式能否持续?
2026年,随着冰川网络新游X-Clash在海外上线,其重新加大买量力度。
根据冰川网络方面披露,2026年前三季度,其持续对SLG类新产品X-Clash开展大规模市场投放,销售费用同比显著增加;其中第三季度,公司加大了对X-Clash的投放力度,《我要当老祖》、《王国大作战:前线》、Last Echo等游戏产品亦处于新品投放期,共同推高当期销售费用。
“买量是普遍现象,多集中在产品上线初期或作为推广的补充手段。”业内人士向记者表示,游戏公司通常会通过ROI(投资回报率)控制买量,同时根据游戏的用户量、活跃度以及整个游戏生态动态调整,在版本更新时也会适当增加买量投入。
2026年上半年,冰川网络销售费用高达9.06亿元,同比增长48.37%,其中买量相关的 信息服务 费从上年同期的5.06亿元增至8.13亿元。
X-Clash是上半年冰川网络营收占比最高的游戏作品。该游戏在上半年的推广营销费用达3.82亿元,占游戏推广营销费用总额的46.15%。而上半年X-Clash实现收入2.78亿元,占当期游戏业务收入的23.39%。就X-Clash这款游戏而言,上半年其销售费用支出是营收的1.37倍。
但是,冰川网络方面表示,X-Clash的买量成本(CPI)和ROI基本符合公司预期。实际上,CPI、ROI 两个指标受投放手段、投放力度影响较大,公司会随时优化投放手段、调整投放力度来使得相关指标在预期的范围内波动。
对冰川网络而言,其后续能否扭亏为盈,很大程度上取决于X-Clash等新品的用户留存率与付费转化率是否达标。但是,从2025年的经营数据来看,一旦其买量方面的支出减少,营收规模也会随之下滑。
与此同时,当前游戏行业的买量环境已然生变。近年来,信息流买量转化效率下降、竞争加剧已成为行业共性难题。
冰川网络似乎也意识到了这方面的问题,其在财报中提到,若高度依赖买量模式而无法持续推出匹配产品,将影响未来经营。早在2024年半年报中,冰川网络方面就曾表示,随着海外市场流量费用大幅提升,预期海外投放回收周期相比国内更长,公司游戏产品未来盈利能力整体呈下降趋势。
今年冰川网络在大手笔买量的同时,其成熟期产品的流水却在下滑。冰川网络方面在公告中表示,X-hero、《超能世界》、Hero Clash等随着运营周期延长,充值流水下降,而SLG类产品充值回收周期较长,新游戏带来的收入增量不足以抵消成熟产品流水的自然回落以及销售费用的显著增加。第二季度数据显示,冰川网络五款主力游戏的季度活跃用户数与充值流水环比普遍下降。
(文章来源:中国经营网)