
我爱我家研究院:北京率先发布现房销售细则,交房前购房人可只交不超总房款1%的定金
我爱我家研究院:北京率先发布现房销售细则,交房前购房人可只交不超总房款1%的定金
2026年09月25日 20:53
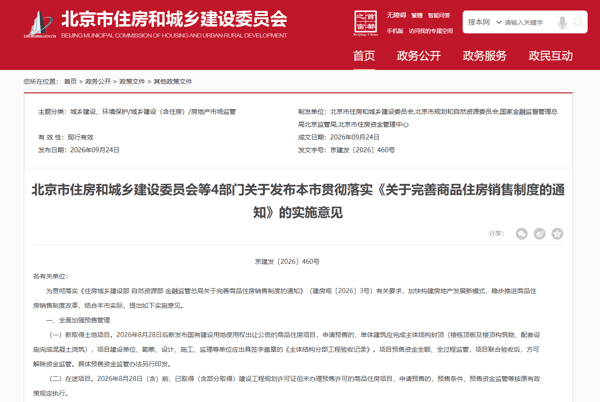
9月24日,北京市住建委等四部门联合发布《本市贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》(京建发〔2026〕460号)(以下简称《实施意见》),自发布之日起施行。北京作为首个出台全国商品房销售制度改革落地细则的城市,率先发布了现房销售细则。 我爱我家 研究院对该《实施意见》进行了深度解读。
 我爱我家 研究院认为,该《实施意见》是北京对8月28日住房城乡建设部、自然资源部、金融监管总局联合发布的《关于完善商品住房销售制度的通知》的贯彻落地,核心导向是强化保交付、提升购房安全、稳步推动预售向现房销售转型。文件以“8月28日”为分界线,对预售管理、现房销售、资金监管、信贷发放、土地供应等作出规定,比如预售封顶、现售定金制、按揭放款节点变化、土地款分期等,标志着北京市商品住房销售制度进入实质性改革阶段。
预售制度将风险防控前置
首先,《实施意见》最核心的变化,是将预售许可条件从“形象进度”提升至“主体结构封顶”+“签章的验收记录”。2026年8月28日后新取得土地的商品住房项目,申请预售,单体建筑必须完成主体结构封顶(楼栋顶板及楼顶构筑物、配套设施完成混凝土浇筑),并取得五方责任主体单位签章的《主体结构分部工程验收记录》。 我爱我家 研究院认为,预售许可条件提高至“封顶+验收”节点,意味着购房人买房时,至少能看到一栋结构完整的楼体,而非一个基坑。新规大幅压缩了开发商依靠早期预售回款滚动开发的空间,从源头降低了烂尾风险,把预售制度的风险防控前置。
对于8月28日政策前的在途项目则按“是否取得建设工程规划许可证”划为两类。已取证的,完全沿用旧规,不受新政约束;未取证但已拿地的,原则上按新取得土地项目执行,仅在各区政府确保交付、报市级备案的前提下,允许2027年底前按旧预售条件申请,但资金监管全面收紧。我爱我家研究院认为,在途项目分类施策,设置平稳过渡期,避免市场断崖切换,给了存量项目明确的退出通道。
预售资金监管从“重点额度”走向“全额全过程”
新商品住房项目的预售资金将实行全额、全过程监管,解除监管的节点推迟到项目联合验收之后。过去实践中,重点监管额度以内的资金受严格管控,超出部分开发商可相对自由支取。新规不再区分额度内外,所有预售款均处于监管之下,直至项目通过竣工验收。
对于未取证的在途项目,虽可沿用旧预售条件,但须设定“重点监管额度”,且要覆盖全部剩余 工程建设 费用及红线外需 房地产开发 企业承担的市政费用;预售资金全部进入市住房资金管理中心账户,超出重点监管额度部分方可按节点申请支取。我爱我家研究院认为,这一规定实质上将政府资金监管的范围延伸至2026年8月28日后所有仍需申请预售的项目,开发商可自由调度的资金空间被大幅压缩。
现房销售的制度化推进
《实施意见》明确,8月28日起新出让土地的商品住房项目“优先选择现房销售”。首先,“优先选择”意味着新出让土地的项目可以选择现售,也可以选择预售。而选择现房销售的项目,开发商须在房屋首次登记后编制销售方案、向区级主管部门备案,且所售房屋及建设用地使用权不得存在抵押、查封情形。这从制度上切断了“卖了房再解押”的操作路径,对购房人的产权安全形成前置保护。
值得关注的是,现房销售的项目,开发商取得施工许可证后,与购房人签订定金合同,并且规定定金上限为总房价款的1%;开发商违约不能按期交房的,购房人有权解除定金合同。我爱我家研究院认为,这一规定在现房销售“不能提前收款”的框架下,既可以为开发商提前锁定意向客户,又能把购房人前期资金风险控制在很低水平,同时平衡了开发商蓄客需求与购房人资金安全。
信贷工具的配套重构
个人按揭贷款的发放节点发生根本性变化。8月28日后取得预售证的商品住房项目,须竣工备案后方可发放按揭贷款,贷款资金通过受托支付进入监管账户。我爱我家研究院认为,这意味着按揭贷款不再是开发商在预售阶段回笼资金的主要渠道,个人信贷节奏与项目交付进度直接挂钩,对开发商现金流管理能力提出更高要求,也倒逼企业优化自有资金和开发贷的前期投入安排。
开发贷方面,政策明确向现房销售项目和“好房子”项目倾斜,要求按建设进度分批发放、受托支付至交易对象账户,全部用于项目建设。同时推行“主办 银行 ”制度,将为商品住房项目单独提供开发贷的贷款 银行 设为主办 银行 ,开发项目相关的全部资金——开发贷款、项目自有资金、现房销售资金等均须纳入在主办银行开立的资金账户。这一规定意在形成资金闭环,使银行能够全程监控项目现金流,降低资金挪用风险。
土地供应的适应性调整
土地端同步作出回应。2026年8月28日后新出让的商品住宅用地,出让价款允许分期缴纳,首付不低于总价款50%、出让合同签订日起30个自然日内缴纳,余款可延至两年内缴清且不计利息。我爱我家研究院认为,这一规定直接对应现房销售模式下开发商资金占用周期拉长的现实,降低了拿地阶段的现金流压力。另外,土地供应导向也明确向轨道交通站点周边、带规划方案出让、拿地即开工方向倾斜,“七通一平”要求写入文件,意在减少开发前期的不确定性。
制度改革的深层逻辑与影响
我爱我家研究院认为,商品住房销售制度改革的实质,是将购房交易的基础从“信用预售”推向“资产预售”。封顶预售要求开发商以实体建筑作为预售标的,现房销售优先则进一步将标的推向“完整产品”。开发商的商业模式被迫从“高周转、快回款”转向“重资产、长周期”,新政下开发商必须把资金沉淀周期作为拿地算账的核心参数,资金实力和融资能力成为拿地决策的首要变量。
对于购房人而言,最大的变化是“所见即所得”的确定性增强。无论是封顶预售还是现房销售,都比过去“看图纸买房”的安全性高,显著规避了项目烂尾、延期交付的风险。但面临的代价可能是供应节奏放缓、短期内可售房源减少,以及开发商将资金成本转嫁至房价的压力。
不过,这场制度改革在保护购房人与维持市场供应之间能否取得平衡,将取决于后续预售资金监管细则的弹性和土地供应的实际节奏。
(文章来源:经济参考网)