
越买越跌!201港元跌到40港元,卧安机器人再买10万股H股
越买越跌!201港元跌到40港元,卧安机器人再买10万股H股
2026年09月15日 12:05
21世纪经济报道记者石恩泽
9月14日, 卧安机器人 (06600.HK)发布公告称,公司董事会获2026年H股激励计划受托人告知,于2026年8月28日至9月14日期间,受托人根据计划规则及 信托 契据进一步于市场上购买合共10.12万股H股,每股价格约为39.48港元至53.00港元,总代价约500万港元。
连同先前已披露的55.2万股H股,截至公告日期,受托人已累计购买合共65.32万股H股,累计总代价约3990万港元。上述H股将由受托人为激励对象的利益以 信托 方式持有,并用于根据该计划授出奖励股份。
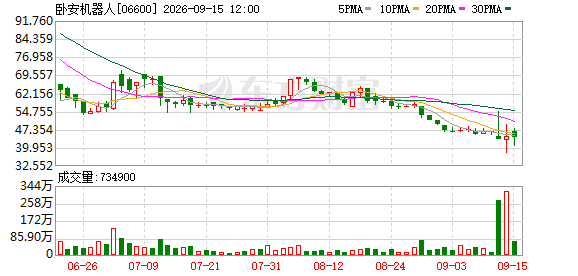
值得注意的是,公告当日, 卧安机器人 股价盘中仍跌近7%,报约40港元,续处上市以来低位。截至发稿, 卧安机器人 报43.6港元,跌2.42%,今年以来股价已下跌超45%。
本次购股是激励计划的执行性动作,前期买入部分已浮亏超三成
从买入性质看,本次股份购买的主体是激励计划受托人,属于H股激励计划的既定备股安排。相关股份买入后不注销,而是以 信托 方式为激励对象持有,未来授出并归属后仍将回流市场,对流通盘并无收缩效果。
这与上市公司回购注销、大股东自费增持在信号强度上存在明显差别。对卧安 机器人 而言,受托人购股更接近一项计划框架内必须履行的程序性动作。
从买入成本看,本次10.12万股对应总代价约500万港元,均价约49.4港元/股。而此前已披露的55.2万股对应总代价约3490万港元,均价约63.2港元/股。
按9月14日盘中约40港元的价格计算,卧安 机器人 前期买入部分浮亏已超过三成。这也意味着,上一轮被市场解读为“信心买入”的购股动作,并未止住股价跌势。
从规模看,卧安 机器人 累计3990万港元的购股金额,占其约90亿港元市值的比例不足0.5%。而39.48港元至53.00港元的买入价格区间,恰好覆盖了近一个月公司股价下探的主要成交区间,受托人是在跌市之中按计划持续执行买入。
中报由盈转亏是股价回撤主因,购股信号难改基本面定价逻辑
股价持续探底的背后,是卧安 机器人 上市后首份中报业绩不佳。2026年上半年,公司实现收入5.22亿元,同比增长31.8%;毛利率50.4%,同比下降3.8个百分点;期内亏损约3830万元,而上年同期为盈利2790万元。
对于由盈转亏,卧安 机器人 在中报中给出两点解释:一是日元、美元及港元兑人民币汇率走弱,报告期内录得汇兑净亏损4270万元,而上年同期为汇兑净收益;二是围绕“一脑多形”战略加大研发投入,研发开支同比增加73.3%至1.02亿元,占收入比例由14.8%升至19.5%。
基本面承压之下,卧安 机器人 股价走出了一条陡峭的下行曲线。公司于2025年12月30日以73.8港元的发行价登陆港交所,上市后一度冲高至201.6港元,随后持续回调;8月28日中报披露次日,公司股价大跌逾8%,盘中创下上市以来新低;至9月14日盘中跌至约40港元,已较发行价跌逾四成,较高点回撤约八成。
这期间,卧安机器人方面并非没有缓冲动作。6月底基石投资者解禁后,包括高瓴旗下基金在内的基石投资者表态认可公司长期价值;创始人李志晨自愿将所持股份禁售期延长至上市后18个月;8月以来,公司相继被纳入恒生港美机器人主题指数、中证沪港深 人工智能 50指数,并将由恒生 综合 小型股指数转入恒生 综合 中型股指数。此外,公司已完成对慧灵科技21%股权的战略投资,并正推进对全球智能科技公司Nanoleaf的收购。
但从盘面反应看,市场对上述信号的整体回应有限。
一位港股消费科技行业分析师向记者表示,激励计划受托人购股属于常规执行动作,不宜过度解读为公司层面的护盘信号;卧安机器人上半年人形家庭机器人onero H1实现商业化交付,欧洲及北美收入合计同比增长逾九成,收入占比由28.8%升至42.1%,这些是真实的基本面增量,但公司股价能否企稳,最终取决于H1交付放量与亏损收窄的节奏,而非象征性买入。
(文章来源:21世纪经济报道)