
阿里巴巴、京东、拼多多营收净利齐增三大电商走出同质化竞争
进入11月中旬,阿里巴巴、京东、拼多多相继公布了最新财报,京东于11月17日率先披露,阿里与拼多多则在11月19日同日发布财报。三份财报勾勒出国内头部电商截然不同的发展路径:阿里把增长重心押注AI算力云业务,京东依靠新业务减亏实现盈利修复,拼多多主动收缩营销投入、深耕产业带提质,行业告别过去单纯追求规模扩张的阶段,进入效率优先、结构重塑的新阶段。
顺便提一句,阿里2027的财年Q2是指自然年7至9月份;京东、拼多多则是自然年Q3。
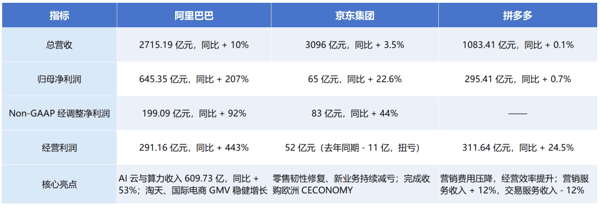 阿里巴巴本季度营收 2715.19 亿元,同比增长10%,归母净利润645.35亿元,同比大幅增长207%,经调整净利润199.09亿元,同比增长92%。需要指出的是,账面净利润高增包含投资收益贡献,更具参考价值的是经营利润指标,本季度经营利润291.16亿元,同比暴涨443%。
阿里这份财报最大的看点,是增长引擎从传统电商切换到阿里云与算力业务。报告期内AI云与算力收入609.73亿元,同比上涨53%;外部客户收入增速64%,剔除设备方案后的经常性收入同比增长67%,AI相关产品收入连续第十三个季度保持三位数增长,覆盖互联网、汽车、金融、生物科技等多个行业客户,全栈AI 商业化落地持续提速。
与此同时,淘天电商基本盘企稳,即时零售业务亏损持续收窄,盈利能力明显改善,传统电商不再单纯依靠价格竞争,转向利润质量优化。
而京东最新财报所公布的数据,呈现“收入温和修复,利润弹性凸显”的特征。三季度总营收3096亿元,同比增长3.5%;Non-GAAP经调整净利润83亿元,同比增长44%;经营利润52亿元,成功扭转去年同期11亿元的经营亏损,经营利润率由-0.4%回升至1.7%。
京东零售基本盘依旧稳健,但家电3C品类也有压力,日用百货、平台广告业务保持正向增长,服务收入达到764亿元,占总收入比重提升至24.7%,家装、家政、线下医疗等生活服务板块实现三位数增长,成为新的增长支点。
利润改善的核心逻辑是新业务持续减亏,京东外卖、京喜、产发等业务亏损规模显著收窄,叠加营销费用优化,整体经营效率持续抬升。依托自建物流供应链底座,京东正在从商品零售商,向商品+本地生活一体化服务商转型,依靠供应链能力挖掘增量空间。
拼多多的财报则体现出了战略取舍。三季度实现营业收入1083.41亿元,同比仅微增0.1%,增长近乎停滞;归母净利润295.41 亿元,同比增长0.7%,经营利润311.64 亿元,同比增长24.5%。收入结构出现明显分化,其中,在线营销服务收入598亿元,同比上涨12%,商家投放需求稳定;交易服务收入485亿元,同比下滑12%,主要受跨境业务外部环境扰动影响。
值得一提的是,报告期内,拼多多销售与营销费用同比下降了16.6%,不过,省下的投放预算,被持续投入到“千亿扶持”计划中,重心下沉产业带,搭建产业数字化服务中心,推动工厂端数智化改造与供给品牌化升级,从流量补贴转向供应链长期建设。这套打法放弃短期GMV冲刺,优先打磨供给能力与平台治理,走高质量发展路线。
横向对比三家企业不难看出,国内电商行业已经走出同质化竞争。阿里是以云算力、AI 业务打开第二增长曲线,电商基本盘作为稳定现金流;京东是“供应链深耕型”,依托履约网络拓展服务边界,靠控费减亏修复盈利;拼多多是 “供给改造型”,压缩流量投放,向上游产业带渗透。消费大盘承压之下,单纯低价引流的模式边际效益递减,各家都在寻找差异化壁垒。