
国产生物类似药掀出海热潮:中国生物制药与STADA就K药生物类似药达成战略合作
国产生物类似药掀出海热潮:中国生物制药与STADA就K药生物类似药达成战略合作
2026年09月29日 03:55
一款尚未进入临床的K药生物类似药,就提前拿到了来自海外的商业化合作协议。
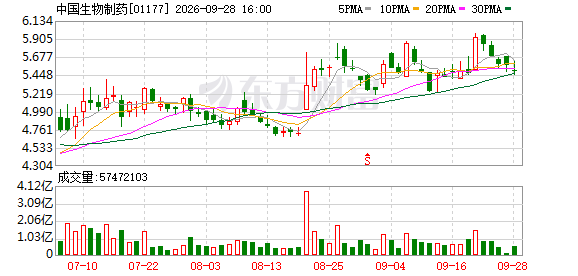
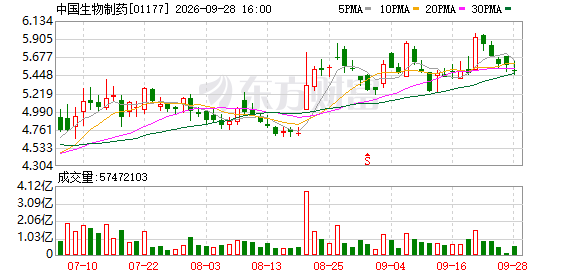
9月28日, 中国生物制药 (以下简称“中生”)宣布,附属公司正大天晴药业集团与德国药企STADA Arzneimittel AG(以下简称STADA)已就在研的帕博利珠单抗(K药)生物类似药TQB3570达成独家合作,授权区域覆盖欧盟、英国等市场。
根据协议,正大天晴将获得首付款+潜在开发、监管及销售里程碑付款,合计最高可达5300万欧元,同时在授权区域内所产生的利润享有双位数分成。双方还约定,可选择将最多三款覆盖肿瘤及免疫适应证的其他生物类似药纳入合作。
未进临床先签约,国内至少已有六家企业布局K药类似药
根据中生方面提供的新闻稿,帕博利珠单抗是一种人源化抗PD-1单克隆抗体,已获批用于肺癌、胃癌、肝癌、子宫内膜癌等数十种癌症的治疗,是全球临床应用最为广泛的抗肿瘤药物之一。其原研产品KEYTRUDA®及KEYTRUDA QLEX®在2025年实现全球销售额约317亿美元,是目前全球销售额最高的肿瘤药物。
值得注意的是,帕博利珠单抗的核心专利即将在2028年到期,随着专利悬崖的逼近,国内外药企纷纷发力,开始布局K药生物类似药。仅国内市场而言,截至目前至少有六家企业在研发相关生物类似药,其中不乏齐鲁制药、 百奥泰 、 复宏汉霖 等生物类似药“大户”。
从研发进展上看,正大天晴的TQB3570相对落后,其目前尚处于早期开发阶段,未进入临床。相比之下,齐鲁制药和 百奥泰 的K药生物类似药均已推进至Ⅲ期临床,进度领先,有望在国内市场先行获批; 复宏汉霖 的相关管线HLX17则在今年6月完成美国首例受试者给药,尽管HLX17也仅处在Ⅰ期临床研究阶段,但由于其在中美两地同步推进临床试验,预计未来在国际市场布局上能够取得先机。
据新闻稿,TQB3570在未进入临床的背景下就与STADA敲定合作,后者主要看中的是中生整体的生物药开发与商业化生产能力。STADA首席商务官Bryan Kim称:“正大天晴拥有出色的研发能力与高度一体化的专业生产体系结合STADA的商业化覆盖、招标、市场准入和医学事务等方面的能力,以及近20年的生物类似药经验等,此次合作将使我们在未来生物类似药的市场竞争中占据有利位置。”
生物类似药或已站在全球爆发周期起点
2016年前,欧美市场曾经历过一轮重磅小分子药物密集专利到期,催生了化学仿制药的 黄金 时代。今天的生物类似药行业,正站在类似的爆发周期起点。与化药仿制药不同的是,生物类似药生产工艺复杂、产线投入大、验证周期长,这使得除贝伐珠单抗等极少数品种外,全球生物类似药的供应仍存在巨大缺口。根据美国可及药物协会(AAM)的报告,超100种生物药将在2034年前失去专利保护,这些药物中目前仅有10%有生物类似药在研,未来将形成一个巨大的“真空期”。
这也为生物类似药的全球爆发提供了契机。波士顿咨询公司(BCG)合伙人杜菁曾公开表示,全球正迎来生物类似药发展的重大窗口期,预计2035年全球生物类似药市场规模将突破2400亿美元。另外,中国生物制剂开发成本约为美国的60%。“依托中国在研发、生产端的成本效率优势,国产生物类似药出海已成大势。”
每经记者注意到,除了此次中生与STADA达成的合作,今年8月, 复宏汉霖 也曾宣布与仿制药巨头山德士达成合作框架协议,授予山德士在除中国外的全球范围内至多10款生物类似药的注册及商业化独家权利。
两笔交易呈现出相似的分工:中国药企凭借研发与制造能力提供产品,海外伙伴依托当地注册、准入和销售网络推动商业化。双方都希望通过合作缩短布局时间并快速推进生物类似药上市以更大限度争取市场份额。
业内分析认为,与上一轮化药仿制药“先做出来、再打价格战”的路径不同,这一轮生物类似药比拼的是从细胞株构建、工艺放大到全球商业化可靠供应的体系能力。谁能在窗口期内把超级品种做到高度相似、稳定可控,并经得起欧美监管体系的检验,谁就能在这场超2000亿美元的市场重构中占据长期位置。
(文章来源:每日经济新闻)