
中国重汽:多重动能共振前三季度业绩创历史同期最好
中国重汽:多重动能共振 前三季度业绩创历史同期最好
2026年10月27日 20:53
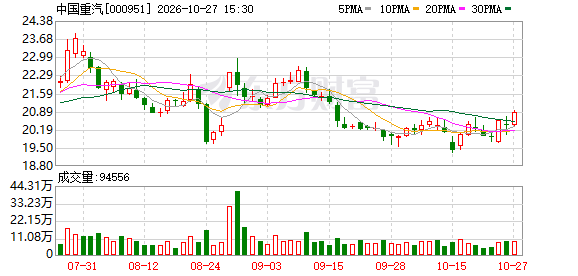
10月27日晚间, 中国重汽 (000951.SZ)发布的三季度报告显示,公司前三季度实现营业收入534.97亿元,同比增长32.12%;归母净利润14.41亿元,同比增长37.23%;扣非净利润14亿元,同比增长42.11%,三项核心指标均创历史同期新高。
从单季度来看, 中国重汽 第三季度营业收入、归母净利润、扣非净利润分别实现150.86亿元、4.68亿元、4.59亿元,同比增长5.29%、22.77%、27.96%,单季利润增速远超营收增速,盈利质量得到明显提升。在国内重卡行业整体增速放缓的大背景下,公司依靠精细化内部管理夯实盈利根基,整车出口、 新能源 重卡及配件业务等多领域业务强势发力,充分展现重卡龙头企业的经营韧性。
受货运环境变化、同期基数较高、油气价差扩大等多重因素影响,国内重卡行业在今年三季度增长脚步有所放缓。中汽协数据显示,前三季度我国重卡累计销量92.94万辆,同比增长12.96%。行业整体增速回落,市场竞争进一步加剧。在此环境下, 中国重汽 重卡累计销量同比保持增长且增速高于行业整体水平,增长含金量凸显。
亮眼的业绩背后,离不开公司持续深化的内部经营管控。报告期内,公司精细化管理成效持续释放,前三季度 中国重汽 在研发费用同比增长9.11%前提下,其间费用率仅1.83%,处于历史同期低位,较去年同期下降0.57个百分点。管理效能提升直接带动盈利质量改善,第三季度公司毛利率同比增长1.69个百分点,通过降本增效筑牢利润基本盘,为业务扩张提供坚实的内部支撑。
在打磨内部经营能力的同时, 中国重汽 把握行业结构性机遇,海外出口成为重要增长引擎。目前公司出口销量占总销量比重已超五成,业务覆盖全球150多个国家和地区,重点深耕非洲、东南亚、中亚、中东等核心市场。依托重汽国际公司的平台优势,公司持续深入推进本地化与定制化策略,海外市场份额稳居行业前列。 东方证券 分析指出,公司在亚非拉传统优势市场需求持续放量,拉美、澳洲新兴市场加速突破,出海业务将成为公司长期增长点。
除海外业务贡献增量外,集团产业链协同效应也进一步释放。今年以来,公司旗下控股子公司济南车桥公司产品销量同比大幅攀升,利润实现显著改善,成为拉动整体业绩的重要一环。车桥公司凭借扎实的业务能力和高新技术企业认证加持,持续增强产品竞争力,其产品配套范围覆盖本公司及重汽集团旗下其他整车企业,整体运营态势持续向好,高质量发展基础进一步夯实。
在行业加速结构转型的大背景下, 新能源 重卡则成为公司布局的重要增长赛道。行业层面,受油气差持续拉大的外部因素推动, 新能源 重卡渗透速度持续加快,交强险数据显示,9月国内新能源重卡渗透率冲高至50.28%。面对市场变革, 中国重汽 聚焦细分应用场景,推出豪沃TS新能源自卸车、豪沃新能源集装箱牵引车等多款定制化产品,相继落地西北矿区、上海等多地项目,市场认可度不断提升。公开信息显示,中国重汽新能源重卡产销量增速均跑赢行业,产品竞争力与市场响应能力得到验证。
对于2026年全年重卡市场,多家机构保持乐观预期。 国泰海通 证券表示,随着2026年重卡“以旧换新”政策确认继续实施,预计国内重卡销量继续上涨,全年重卡总销量有望达到125万台,出口有望维持增长。
当前,中国重汽精细化管理的红利仍在持续释放,海外市场的规模优势、新能源赛道的技术与场景化落地能力,叠加集团产业链协同效应,已构筑起公司多层次增长动能。立足行业变革窗口,公司有望充分抓住全年市场机遇,持续交出高质量的经营答卷。
(文章来源:证券时报网)