
4.1亿元并购落地,*ST帅电能否靠新赛道摆脱退市
4.1亿元并购落地,*ST帅电能否靠新赛道摆脱退市
2026年10月10日 17:13
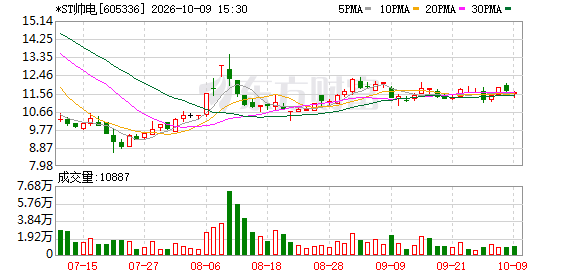
10月10日, *ST帅电 (帅丰电器)发布公告,宣布以现金支付方式收购惠嘉科技100%股权的重大资产重组事项已完成全部标的资产工商变更登记,公司直接持有惠嘉科技全部股权,惠嘉科技正式成为其全资子公司。截至公告披露日, *ST帅电 已累计支付交易对价2.13亿元,剩余价款将严格按照双方签署的重组协议约定的节点分期支付。这起历时两个多月的跨界收购落地,也标志着这家此前因主业萎缩被实施退市风险警示的上市公司,正式向 智能电网 设备赛道迈出关键一步。
 *ST帅电 方面表示,后续将尽快推动原有厨电业务与新并入的 电力 科技业务的资源整合,在保障原有存量业务稳定运营的基础上,加大对 智能电网 赛道的资源投入,依托新的业务板块构建上市公司第二增长曲线,逐步改善整体持续经营能力,维护上市公司及全体投资者的合法权益。
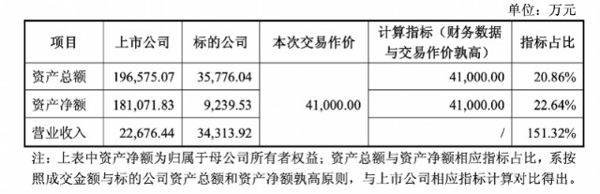
南都湾财社记者此前报道,在今年8月7日晚间,*ST帅电就首次对外披露重大资产重组草案,拟以合计4.1亿元现金收购李连强、斯应昌合计持有的惠嘉科技100%股权,其中对应55%股权作价2.26亿元,45%股权作价1.85亿元。交易价款设置五期支付机制,支付比例分别为25%、27%、18%、15%、15%。由于惠嘉科技2025年度营业收入占*ST帅电同期经审计营收的比例达到151.32%,根据《上市公司重大资产重组管理办法(2025修正)》相关标准,本次交易构成重大资产重组,且交易不涉及关联关系,也不构成重组上市。
 从标的资产的经营基本面来看,惠嘉科技主营 智能电网 设备研发制造、 综合 能源服务及 电力 工程相关业务,核心业务板块智能 电网设备 在2026年1-4月营收占比已攀升至97.23%。公开财务数据显示,惠嘉科技2024年、2025年分别实现营业收入2.01亿元、3.43亿元,2025年营收同比增速达70.35%,同期净利润分别为3262.50万元、3570.23万元,整体业务保持增长态势。
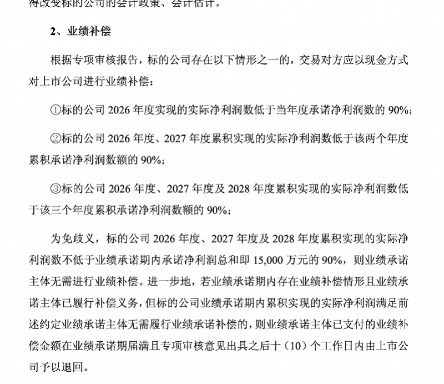
交易双方同步设置了明确的业绩承诺条款:转让方承诺惠嘉科技2026年至2028年实现的扣非后净利润分别不低于4300万元、5000万元、5700万元,三年累计承诺净利润不低于1.5亿元,若标的资产累计实现净利润不低于承诺总和的90%,则无须履行业绩补偿义务,同时交易还配套设置了减值测试补偿、应收账款周转率约束及超额业绩奖励安排,平衡交易双方的权责关系。
 值得注意的是,本次交易采用收益法评估结果作为定价依据,惠嘉科技100%股权评估值为4.1亿元,较其归母账面所有者权益增值3.22亿元,增值率达363.82%。经测算,本次交易完成后,*ST帅电将新增约2.83亿元商誉,在备考模拟报表口径下,该部分商誉占上市公司总资产的13.18%、净资产的15.69%,高溢价收购带来的后续商誉减值风险,也成为市场关注的核心焦点之一。
本次交易的背后,是*ST帅电严峻的经营现状倒逼出的转型需求。这家2020年登陆A股的上市公司,原本核心业务为集成灶等现代新型 厨房电器 的研发、生产与销售,上市初期曾在2021年创下9.78亿元的营收规模,归母净利润达到2.47亿元。
但随后数年,受厨电市场需求放缓、行业竞争持续加剧等因素影响,公司经营状况持续承压,2025年全年营业收入已萎缩至2.27亿元,同比大幅下降47.21%,当期归母净利润亏损5642.12万元,触及营收低于3亿元且净利润为负的财务退市红线,公司股票于2026年4月23日起被正式实施退市风险警示。
进入2026年,主业颓势仍未得到扭转,公司7月发布的半年度业绩预告显示,预计上半年归母净利润亏损区间为900万元至1300万元,扣非净利润亏损区间为1300万元至1700万元,原有主业的市场空间已难以支撑上市公司的持续经营需求。
在集成灶主业持续收缩的背景下,切入智能电网与 综合 能源新赛道,成为*ST帅电改善资产质量、保壳求生的核心路径。从交易完成后的备考财务数据来看,本次重组将直接拉动上市公司2025年度营业收入从2.27亿元提升至5.70亿元,增幅达到151.32%,同期归母净利润亏损额也将从5642.12万元收窄至2837.15万元,短期财务指标的改善效果十分显著。与此同时,智能 电网设备 赛道属于国家政策重点支持的战略性新兴产业,近年来全国等地也在加速布局算网融合、新型 电力 系统等新赛道,产业链上下游的协同需求持续释放,为这类电力科技企业提供了广阔的市场空间。
业内分析指出,本次*ST帅电的重组虽然完成了资产过户,但后续仍面临多重现实挑战:一方面,惠嘉科技当前资产负债率约为72%,处于相对较高水平,后续业务扩张过程中的现金流管理压力不容忽视;另一方面,集成灶制造与智能 电网设备 属于完全不同的产业赛道,二者在产品技术体系、下游客户结构、供应链管理逻辑上存在显著差异,上市公司后续能否实现业务层面的深度协同,仍存在较大不确定性。此外,高溢价形成的大额商誉,也将在未来数年持续考验上市公司的经营管理能力,若惠嘉科技后续业绩不及预期,大额商誉减值将直接对上市公司利润形成冲击。
(文章来源:南方都市报)