
下周外盘看点丨两大指标能否决定美联储10月加息?
下周外盘看点丨两大指标能否决定美联储10月加息?
2026年09月27日 13:44
本周国际市场风云变幻,中美首脑会晤举世瞩目,经济韧性强化美联储加息预期。
美股探底回升,道指周涨0.29%,纳指周涨2.06%,标普500指数周涨1.21%。
欧洲三大股指反弹,英国富时100指数周涨0.34%,德国DAX 30指数周涨0.41%,法国CAC 40指数周涨0.16%。
下周看点颇多。美国9月就业数据将是核心焦点,投资者将借此判断美联储在10月加息的可能性。一旦落地,这将是连续第二次加息。欧洲方面,欧元区通胀数据将吸引市场目光,或影响未来政策路径。同时,市场将持续关注全球债券抛售潮与能源价格波动,中东冲突正在推高全球物价风险。
非农重磅来袭
受中东局势高度不确定性影响,油价大幅上涨,美联储在9月会议如期加息25个基点,同时释放可能进一步加息的信号。近期PMI调查显示,美国私营经济活动意外走强,投资者上调了美联储下月再度加息的预期。路孚特(LSEG)数据显示,货币市场近期定价,10月28日连续加息概率为64%。
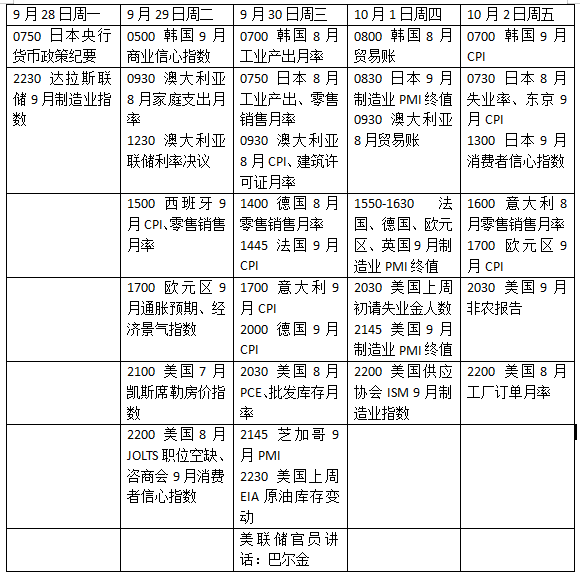
美国9月非农就业报告将于下周五(10月2日)公布,这份数据将是重要信号,用以判断美国经济是否能够承受连续两次加息。周五就业数据公布前,还有多项指标反映美国劳动力市场状况:8月JOLTS职位空缺数据;9月ADP私营就业数据和当周初请失业金人数。
荷兰国际 集团(ING)经济学家詹姆斯·奈特利在研报中表示:“有两份核心报告将很大程度决定美联储决策,第一份就是即将发布的9月就业报告。下一份关键数据是10月14日公布的9月通胀数据。”奈特利认为,本次就业数据大概率保持足够韧性,让10月加息仍保留可能性。
另一项重要数据是8月PCE通胀,这是美联储偏好的通胀衡量指标。分析师表示,价格指数新统计方法调整可能下调往期数据的同比涨幅。其他值得关注的指标包括,二季度GDP终值、咨商会9月消费者信心指数和8月工厂订单等。
下周将迎来一批企业财报,同时也是本月与本季度最后三个交易日。值得关注的企业包括 美光科技 、 埃森哲 、 耐克 、 味好美 和 嘉年华邮轮 等。
原油与 黄金
国际油价剧烈波动,美伊围绕霍尔木兹海峡重启外交磋商,市场预期局势缓和,但中东能源基础设施持续受到威胁,供应担忧仍牵动投资者神经。WTI原油近月合约周跌3.82%,报92.41美元/桶,布伦特原油近月合约周涨0.43%,报104.32美元/桶。
重启霍尔木兹海峡通航的外交努力仍存在阻力。卡塔尔及其他斡旋方计划最早于下周在阿曼开启新一轮谈判;而沙特阿拉伯与阿联酋敦促美方继续对伊朗实施经济施压,不要做出让步,以免放松制裁或取消美国海上封锁。法国计划向沙特部署军队、雷达与防御系统,保护红海延布港的一座炼油厂。
短期实物原油供应依旧紧张。布伦特原油近月价差维持在4–5美元/桶附近,而2月时价差尚不足1美元/桶,体现现货供应紧缺。国际能源署(IEA)表示,冲突爆发以来,全球可监测原油库存已减少5.07亿桶,仅8月库存就下降9500万桶。
加息预期令 贵金属 市场承压,纽约商品交易所9月交割的COMEX 黄金 期货 周跌2.27%,报4286.20美元/盎司,COMEX 白银 期货 周跌3.47%,报64.24美元/盎司。
美国10年期国债收益率本周上行约20个基点,触及2007年以来高位。经济数据强于预期,强化了市场对美联储或将在10月议息会议加息的预期。
高盛 下调2026年底金价目标为4650美元/盎司,2027年底维持5400美元/盎司不变。该行认为,美联储10月大概率再加一次息,虽然这会放缓金价上涨,但不会终结牛市。全球央行购金是最硬支撑,可以对冲ETF资金偏弱。
欧洲通胀成为焦点
欧元区9月通胀初值是下周重点关注对象。投资者将观察高企的能源价格是否会通过核心通胀传导至经济其他领域。截至目前,核心通胀尚未明显受到中东动荡冲击。
欧洲央行本月已加息。路孚特数据显示,货币市场定价未来一年欧洲央行最多还有四次25个基点加息。 荷兰国际 集团经济学家伯特·科林在报告中指出:“市场将再次关注第二轮通胀效应是否开始显现。”
下周一(28日)欧洲央行行长拉加德将出席欧洲议会经济与货币事务委员会听证会,可关注有关经济和货币政策的最新观点。
与欧央行面临的处境类似,如果能源价格持续高温运行,英国央行11月加息的概率可能随着未来的一系列数据进一步上升。
同时市场会密切关注工党大会:财政大臣约翰·希利和首相安迪·伯纳姆将先后发言。英国财政状况紧张,若10月28日预算案前夕出现任何担忧情绪,英国国债收益率可能上行。
下周看点
 (文章来源:第一财经)