
AIDC模块化大势所趋,算力基建商价值重估
AIDC模块化大势所趋,算力基建商价值重估
2026年10月12日 17:44
来源:
新财富杂志
“AI等机房”约束下,全球算力基础设施进入密集建设期。在国内,算力网为“六张网”重点方向之一,预计“十五五”新增投资4万亿元,阿里、腾讯、字节跳动及三大运营商2026年资本开支总额预计在6000亿元左右,AI基础设施及算力为重点投向。在东南亚,预计2030年 数据中心 容量将增长3倍,字节跳动、 万国数据 、 腾讯云 等中企及AWS、 微软 、谷歌等北美云服务商已规划接近700亿美元投资。
AIDC( 人工智能 数据中心 )建设,由此成为建筑企业大展拳脚的新赛道。“工厂预制、现场拼装”的模块化建设方式,由于建设速度、成本控制、质量一致性和部署灵活性等优势,已由产品验证加快迈向规模化复制,阿里、华为、字节等大厂已有相关产品,预计中国未来5年模块化 数据中心 渗透率或达到20%。在北美,电工、管道工、机械安装人员等专业工人短缺,且对快速上线具备迫切要求,渗透率预计2028年底突破30%。
AIDC模块化建设产业链可拆解为设备制造、模块集成、下游业主三大环节,中游是核心价值节点。预制模块化机组可以替代占数据中心建设成本15%的非IT基础设施建设环节,预计2026—2030年建筑企业预制模块市场容量约为1134亿元,对应每年227亿元。模块化数据中心高景气映射下,美国核心工程服务商的业绩和估值双增:2026年一季度,舒适系统、 广达服务 归母净利润分别增长102.9%、79.9%;2024年初至2026年8月14日,二者股价分别上涨789%、234%。
作者:耿鹏智( 广发证券 建筑行业首席分析师)
激增的算力需求,正受到物理世界AI基础设施建设周期的约束,甚至导致“AI等机房”的情形。如今,全球AIDC(AI Data Center, 人工智能 数据中心)建设已经提速,模块化建设作为一种新型数据中心建设方式,优势日益显现。
01
AlDC模块化:“预制-拼装”的 新型建造模式,实现快速部署
AIDC模块化建设,是一种“工厂预制、现场拼装”的新型数据中心建设方式。它将供电、冷却、安防、智能化以及消防等整套配套系统,在工厂里统一组装、调试完毕,做成可直接运输的标准化模块,运到项目现场后完成吊装、对接和整体调试,就能快速部署成可投用的数据中心。
传统数据中心建设高度依赖现场串行施工,土建-机电管线-供配电- 空调 -消防安防-联调等环节,周期长、质量波动大、受属地劳务制约严重。AIDC模块化将串行改为工厂批量生产与现场并行组装,大幅缩短交付周期,有效解决了AI算力迭代快与传统基建节奏慢的矛盾。
产业链: “装备一集成一业主”三大环节, 中游集成为核心价值节点
模块化AIDC产业链可拆解为设备制造、模块集成、下游业主三大环节(图1)。
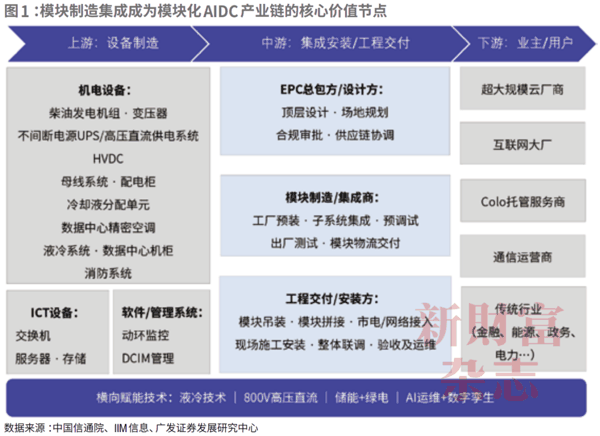 上游是设备制造环节,提供构成数据中心物理基础的各类硬件,主要包括机电设备(柴油发电机组、变压器、UPS/HVDC供电系统、配电柜、冷却液分配单元、精密 空调 、液冷系统、机柜等)和ICT设备(交换机、服务器、存储等),它们以标准化形态进入中游。
中游模块制造、集成环节是AIDC模块化的核心价值节点,模块制造方将上游设备在工厂内集成为预制化模块并完成出厂预调试,工程交付方负责现场模块吊装、拼接及整体联调。
下游则是数据中心的使用方,包括超大规模云厂商(阿里云、AWS等)、互联网大厂(字节跳动、Meta等)、托管(colocation)服务商(简称“Colo”,包括 万国数据 、Equinix等)、 通信 运营商及传统行业(金融、能源、政务等)的自用数据中心业主。
优势:建设周期、成本管控、 灵活性等方面优于传统模式
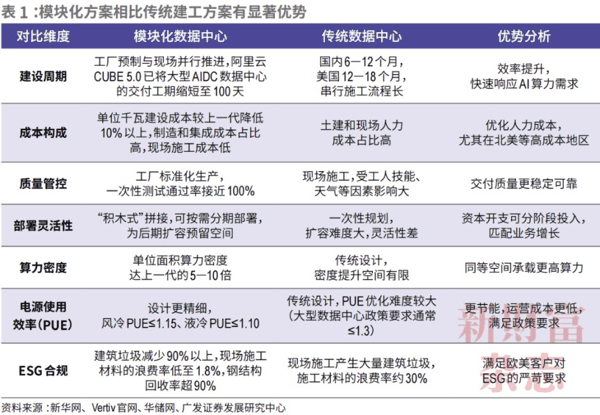
与传统数据中心建造方案相比,模块化方案在建设速度、成本控制、质量一致性和部署灵活性方面具有显著优势(表1)。各环节并行生产、工厂预装调试、现场积木式拼接,在大幅压缩交付周期的同时,单位千瓦建设成本不增反降,算力密度可达到上一代的5-10倍,且为后期扩容预留空间,实现了效率、成本、能效与灵活性的同步提升。
 AI数据中心建设成本中,基础设施投入占比仅为15%,而IT 基础建设 投入占比高达85%。
在占比15%的非IT基础设施中,供配电系统为核心投入模块,占比达到40%-45%(即总成本的6%-6.75%),涵盖柴油发电机、不间断电源(UPS)等关键配套设备,为算力中心稳定运行提供 电力 保障;建筑装修成本占比达到20%-25%(即总成本的3%-3.75%),投入重点面向大荷载机柜区域加固、防尘防静电特殊处理、冷热通道封闭改造等专项工程,从物理空间层面适配AIDC单柜数倍于传统 IDC的算力负载需求;土地与土建配套成本占比为15%-20%(即总成本的2.25%-3%),核心覆盖算力中心专属用地获取、主体机房楼建设、外部 电力 接入廊道预留等前置投入;制冷系统约占比为15%-20%(即总成本的2.25%-3%)。
由于预制模块化机组可替代非IT基础设施建设,占建设总成本的15%左右,对照国内外AIDC建设投入计划来看,其空间可观,可供建筑企业施展拳脚。
02
国内:大厂加速投入,
模块化路径或成中期主流
AIDC建设不仅得到国家政策支持,也有科技大厂的投入支撑。
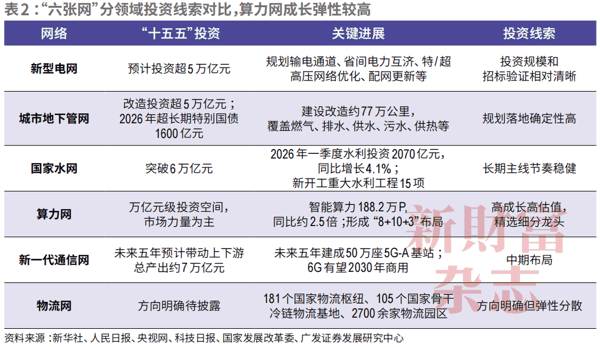
4月28日召开的中共中央政治局会议指出,加强水网、新型电网、算力网、新一代 通信 网、城市 地下管网 、 物流 网等规划建设。算力网作为国家“六张网”建设重点方向之一,预计“十五五”期间将新增直接投资4万亿元,以社会投资为主(表2)。此外,“ 东数西算 ”政策指出,围绕八大枢纽节点,协同发展算力中心集群。这一目标下,建筑企业上游可参与软硬件供应,中游可参与土建装修、设备安装等环节,下游可参与运营维护,根据我们此前测算,2025―2028年数据中心机房建设、服务器、运维市场空间分别为623亿、5610亿、1325亿元,合计7558亿元。
 与此同时,头部互联网企业进入算力基础设施密集建设期,AI数据中心是国内大厂及运营商的重点投向。根据各方数据测算,中性情境下,未来5年内,建筑企业预制模块集装箱市场容量约为1134亿元。
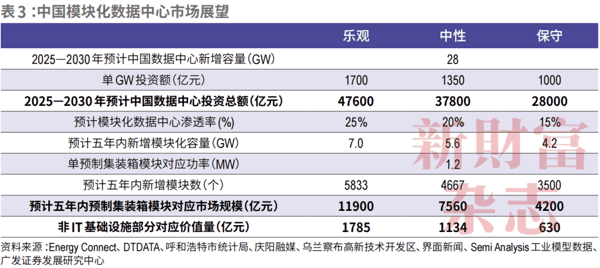
具体而言,据Energy Connect预测,2025―2030年,中国数据中心容量有望新增28GW(吉瓦),以 中国能建 庆阳 大数据 中心、内蒙古阿拉善盟算力中心等五个大型数据中心投资额平均测算可得,国内数据中心投资额平均值约为1350亿元/GW(假设乐观情境下为1700亿元/GW、保守情境下为1000亿元/GW),5年内中国数据中心投资总额在乐观、中性、保守情境下分别为4.76万亿、3.78万亿、2.8万亿元。
参考Semi Analysis工业模型数据,预测北美2028年AIDC模块化渗透率将超过30%,我们预计,中性情境下,中国未来5年模块化渗透率或达到20%(中国模块化发展晚于北美),乐观、保守情境下渗透率分别上下浮动5个百分点。未来5年,在乐观、中性、保守情境下,我国预制集装箱模块市场规模约为11900亿、7560亿、4200亿元。根据上文非IT基础设施部分对应价值量约15% 综合 测算,建筑企业预制模块集装箱市场容量分别约为1785亿、1134亿、630亿元,对应每年分别为356亿、227亿、126亿元(表3)。
 当前,模块化数据中心正由产品验证加快迈向规模化复制,科技大厂已有相关产品。阿里云以CUBEDC5.0推动超大规模AIDC模块化交付,通过供电、制冷及智能管理等系统的预制集成缩短建设周期,配套AI调度引擎的有效算力利用率可达90%以上;仪征项目按“四个100天”节点推进,约400天可完成12万平方米园区建设交付。华为Fusion Module 2000则加快多行业应用,已在制造、交通、 教育 、医疗及企业园区等场景成功落地。
更多科技企业正通过产品采购与项目验证切入模块化数据中心市场,推动模块化建设演进。字节跳动已将官厅湖基地的一体化高密计算模块经验延伸至华东、华北自建项目,并启动模块化机房单元寻源,逐步建立设计、生产与集成的标准化交付体系,未来有望与高功率机柜、液冷系统协同部署。由此来看,模块化路径或成AIDC建设中期主流。
03
东南亚:数据中心需求正处于
“容量翻倍+规划爆发”的早期 黄金 阶段
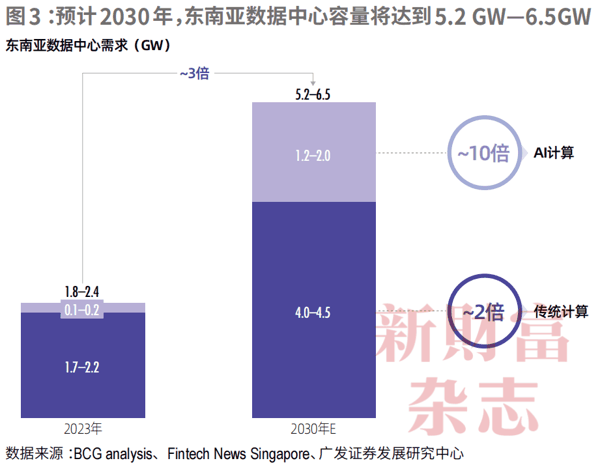
东南亚数据中心容量也在快速增长,新增容量规模可观。根据BCG咨询数据,东南亚IT负载从2019年的0.8GW增长至2023年的1.7GW,4年翻倍,体现出云与AIDC需求的快速外溢。预计到2030年,东南亚数据中心容量将增加3倍至5.2GW-6.5GW,其中AI数据中心为主要 驱动力 ,预计其容量将翻10倍至1.2GW-2GW(图3)。根据Technavio测算,东南亚数据中心建设市场在2025-2030年预计新增约40.5亿美元,即每年新增建设规模约7亿美元。
 分国别来看,新加坡、马来西亚、印尼为东南亚数据中心核心,泰国、越南尚处于起步阶段,东南亚整体在建容量充足。
新加坡:东南亚数据中心核心,新项目审批恢复。截至2023年,新加坡拥有超过70座数据中心,合计约1.4吉瓦容量。新加坡2019-2022年曾暂停审批新项目,但2022年起恢复,包括Equinix、GDS、 微软 和Air Trunk、字节跳动等在内的运营商共获批了约80MW的新建容量。
马来西亚:近年来迅速崛起,在建规模大。当地截至2024年已运行32座数据中心,现有容量约640MW;截至2024年有19座数据中心在建,预计在建和规划项目总计将新增超过2.4GW。
印度尼西亚:数据中心数量迅速增长,继续扩容。根据CloudScene数据,印尼境内有约79个数据中心,其总容量在2023年已达514兆瓦,预计到2030年数据中心容量将增至2.11GW。
泰国/越南:尚处于起步阶段。泰国数据中心数量约在30座左右,拥有约32个运营中的同构定位数据中心。越南数据中心尚处起步阶段,全国仅约22座数据中心,目前本土设施只能满足约30%的国内需求,其余需求依赖境外或云服务。
04
北美:劳工紧缺、
供应紧缺倒逼模块化渗透率提升
需求高涨之下,北美数据中心供应高度紧张。根据 仲量联行 (JLL)数据,到2025年底,北美数据中心装机容量达到39GW,其中19GW为 租赁 共置空间,20GW为超大规模企业自有库存,几乎平均分布。2025年单年装机交付量高达9GW,与之相对,空置率连续两年低至1%,在建35GW容量中92%已预租,供给呈现高度紧缺态势。
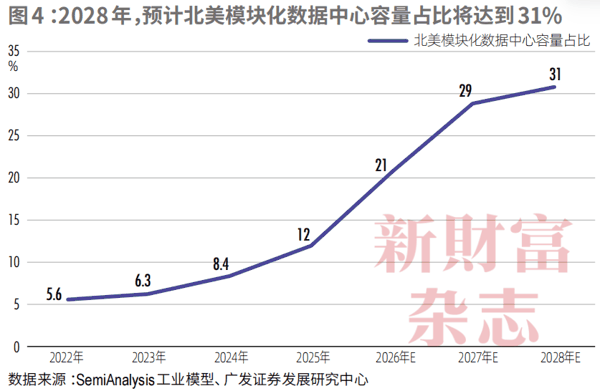
这一背景下,北美模块化数据中心模块化建设市场规模快速提升,2028年渗透率或超30%。根据Data Bridge Market Research分析,北美模块化数据中心市场预计将从2022年的97亿美元增至2030年的392亿美元,在2023年至2030年的预测期内以19.3%的复合年增长率增长。根据SemiAnalysis工业模型数据,预计到2028年底,模块化建设占全部在线容量的比例将突破30%(图4)。由于北美电工、管道工、机械安装人员等专业工人短缺,且对快速上线具备迫切要求,模块化数据中心渗透率正逐步提升。
 同时,这一领域的企业也面临一定风险:下游景气度不及预期(若大模型资本开支放缓或芯片供给约束导致上架延迟,可能导致AIDC土建、模块订单推迟,建设需求或不及预期); 电力 接入、能耗指标、土地与社区许可或成为比模块工厂更紧的瓶颈,使得模块化企业先发优势弱于预期;若集装箱集团、机电总包、设备商、云厂自建供应链多路进入,可能引发价格战压制毛利,带来行业竞争风险;受地缘政治风险影响,国内建筑企业出海进度不及预期,或汇率波动影响经营业绩等。积极抓住机遇、化解风险的企业,可望分享转型红利。
(文章来源:新财富杂志)