
交期52周、长约占比过半:MLCC的供给逻辑正在被重写
多层陶瓷电容器市场的紧张,已经从“涨价”进入了一个更值得警惕的阶段:交期本身正在成为稀缺资源。截至2026年10月, 三星电机 的 MLCC 订单交付周期已进一步延长至52周 —— 客户当下下单,需要等待整整一年才能收到产品。
这并非孤立现象。村田高附加值 MLCC 的交货期已从此前的8-10周急剧拉长至20-26周以上,部分紧俏规格需要24周才能到货,国内部分 AI 高端订单甚至排到了2027年第二季度。
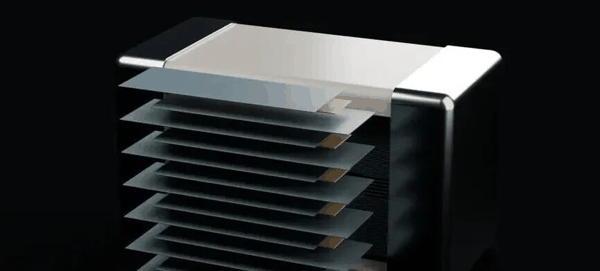 更值得关注的是订单积压的质量。2026年6月下旬,村田、 三星电机 、太阳诱电三大龙头的订单出货比分别达到1.30、1.31和1.25,全行业订单出货比升至1.04。村田2026年第一季的订单/积压订单比达到1.27,已超越2018年MLCC史上最严重缺货开端的1.25峰值。订单出货比持续高于1,意味着新订单涌入的速度系统性快于产线出货的速度,积压不是短期扰动,而是在持续加厚。
交期为什么一直在拉长
这一轮交期拉长的根源不是“产能不够”四个字能概括的。 AI 服务器需求的爆发式增长,从根本上改变了MLCC的消耗结构,而供给端的响应受制于产能转移的物理节奏和扩产的长周期,两者之间形成了一道短期内难以弥合的裂缝。
· 需求结构的跃迁: AI 服务器单机MLCC用量远高于传统服务器,且对高容量、高可靠性、小尺寸的产品规格要求极为苛刻。 英伟达、谷歌、AMD新款AI芯片平台在2026年第三季度陆续量产,叠加CSP自研ASIC芯片持续放量,高容值、低电压、小尺寸MLCC的需求在短时间内集中释放。这种需求不是线性增长,而是台阶式的规格升级。
 · 产能的结构性转移,而非总量扩张:日韩龙头并未坐等新产能落地,而是主动将既有产线从消费级X5R等传统规格向AI服务器所需的X6S、X7R等高端规格切换。 这种“产线内转移”在总量上不增加一颗MLCC的供给,却直接抽走了消费级中高容产品的产能,导致消费级MLCC库存天数普遍降至30天以下,渠道价格被推升至原价的2-3倍。交期分化的本质,是产能在不同应用之间的重新分配,而不是简单的“供不应求”。
· 新增产能的时间错配:村田、 三星电机 、太阳诱电的新产能要到2027年下半年才陆续落地。 在需求已经以台阶方式跳升之后、新供给尚未到位之前,交期拉长几乎是产能转移和扩产周期共同决定的必然结果。
持续拉长的交期意味着什么?
交期从8周变成24周、再变成52周,表面上是“等得更久”,实质上是议价权的系统性转移。 在正常的季度询价模式下,客户按季议价、按需采购,价格由供需边际决定,买方掌握着“不买”的选项;但当交期长到一年、当“拿不拿得到货”取代“单价多少”成为采购决策的首要变量时,买方手中的筹码就从价格谈判转向了产能锁定。
国巨在法说会上把这一点说得相当直白:签署长约的核心目的在于确保供应链安全,而非价格操作。客户愿意在交期长达52周的市场上坐下来谈一年期的供货合同,本身就说明他们判断的不是短期价格波动,而是供给结构发生了位移。
这也解释了为什么涨价在交期拉长的同时仍在持续推进。2026年2月国巨率先对高压和高容MLCC调涨10%-20%,3月村田对AI服务器及高端车规产品调价15%-35%,8月三星电机全品类出货价统一上调30%。 在交期已经排到一年之后的市场上,涨价的功能已经不只是“出清需求”,更是在筛选客户优先级、为高端产能分配排序。
三星电机的长约潮
三星电机今年在MLCC长期协议上的动作密度,是被动元件行业过去二十年未曾见过的。在最近的业绩发布会上,公司透露已与10家企业完成MLCC长约签约,另有50余家正在协商中。
2026年6月30日,三星电机公告与一家全球科技大厂签下逾4500亿韩元的AI服务器用MLCC一年期供货合同,被市场视为MLCC产业罕见年度长约的模式转折信号;7月23日再签2951.2亿韩元合约,供货期覆盖2027年全年;9月,与一家全球知名客户签署价值1.07万亿韩元的AI服务器用MLCC供应合同,占其MLCC事业部去年营收(约5.2万亿韩元)的21%,创下单年最大规模纪录;截至10月,三星电机今年已签署第8份长期供应合同,累计订单额突破5万亿韩元。
更具信号意义的是收入结构的变化。三星电机明确预计,到2027年,MLCC销售额中将有超过一半来自长期供货合同。高盛在路演后给出的口径更为具体:三星电机预计明年约60%的MLCC收入将由 LTA 覆盖,典型期限为一年,部分客户要求更长的期限;在这些 LTA 下,数量得到保证,价格则基于参考价格、根据市场情况调整。
长期协议在此时接连涌现的表面原因是“缺货”,深层原因是买卖双方在同一个时间错配上做出了方向一致的理性选择。 客户要锁的是2027年的高端产能,而主要供应商的新增产能也大多在2026年下半年到2027年之间才逐步开出。2018年缺货潮后,买方曾因锁价锁在高点而承受库存跌价损失,此后对长约一度极为戒慎;这一次客户愿意重新坐回谈判桌签一年期合约,恰恰说明他们判断的不是短期价格回落,而是一个更长周期供给约束的到来。
值得注意的是,LTA的扩散也不仅限于MLCC:存储芯片领域的长期供应协议正在向封装基板、电力设备等领域延伸,合约形态已从“延长合同期限”升级为包含最低采购量、价格上下限、预付款乃至强制承购条件的结构化安排,周期性产业正在向订单型业务迁移。
LTA对MLCC市场意味着什么?
首要影响是高端产能的“提前锁定”将供给紧张的时间维度拉长。头部云厂商和大型OEM通过LTA把2027年的高端MLCC产能基本锁定,剩余流入现货市场和中小客户的供给被系统性压缩;而没有资格签长约的中小买家,只能转向国产原厂锁定用量,三环、风华等国内厂商的外溢承接能力成为本轮周期中少有的价格缓冲带。这意味着MLCC市场的分化不再只是“高端涨、低端跌”的价格分化,而是客户层级之间的供给可达性分化:长约客户获得的是量和交付的确定性,非长约客户获得的是现货价格的高度不确定性和更长的等待时间。
更深层的变化在于价格发现机制本身。当相当比例的MLCC交易从季度询价转向年度长约,公开市场的现货价格所能反映的供需信息将越来越局限于“边际增量”部分,而头部厂商的实际出货价格更多由长约条款、溢价幅度和成本连动机制决定。 行业的竞争重心,将从“谁能把单颗成本做得更低”,部分转向“谁能更早锁定高端客户的多年产能承诺”。
对于三星电机而言,LTA占比过半不只是收入能见度的提升,更意味着它在MLCC业务上的议价地位,正在从被动接受季度定价的零部件供应商,转向参与定义长期供应条件的战略资源提供方。交期拉到52周是一个结果,长约占比过半是一个制度回应;两者叠加,指向的是同一个方向:MLCC不再是一个“随时买得到”的标准品,它的供给正在变得需要被“预约”和“锁定”。