
国星宇航上市首日破发预期2026年亏损增加
国星宇航上市首日破发 预期2026年亏损增加
2026年11月21日 02:57
作者:
陈婷 赵毅
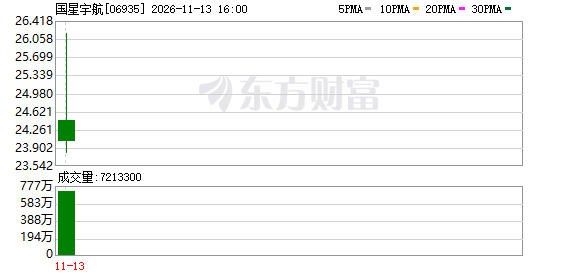
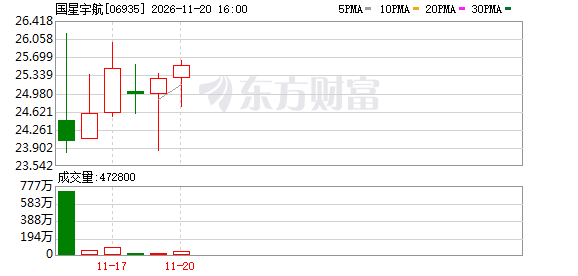
11月13日, 国星宇航 (06935.HK)在香港联交所挂牌上市,公司股价开盘报24.44港元/股,较发行价24.9港元/股跌1.85%。截至当日收盘,报24.02港元/股。
招股书显示, 国星宇航 是国内聚焦AI卫星的 商业航天 企业,于2018年12月发射了中国第一颗 AI应用 卫星,于2024年9月研制并发射了中国第一颗AI大模型智算卫星。公司业务板块主要包括卫星及相关服务、星基解决方案。截至目前, 国星宇航 尚未盈利。
近年来,国星宇航的业务重心逐步向AI智算卫星倾斜,公司当前大部分收入仍来自接单“造卫星”、交付卫星业务。招股书显示,公司预期将于2026年录得亏损净额增加,主要是由于管理费用、研发开支预期增加,以及星基解决方案的收入预计减少。此外,公司预期2026年录得经营活动净流出,主要是由于公司的卫星发射及交付计划于2026年第四季度进行,预期将导致截至2026年年末的贸易应收款项及应收票据结余较高。
《中国经营报》记者获悉,国星宇航2026年上半年收入因交付排期被压至低位。公司2025年起新客户信用期从最长12个月压缩至6—9个月,2026年起对星座订单全面收取预付款,合同负债从2025年年末的0.75亿元增至2026年6月末的2.23亿元。83.9%的新签合约客户按约付款,催收措施已覆盖账龄超一年应收余额的66.4%。截至2026年6月末,公司应收款项已有约20.9%完成期后结清。有接近国星宇航的相关人士对记者表示:“截至2026年6月末,国星宇航账上现金趴着6.86亿元,流动比率5.6,负债比率仅6.5%。对一家重投入的航天企业,这个资产负债表已留足安全垫。”
手握数十亿元订单
11月13日,国星宇航在港股上市,市场称其为“太空AI第一股”。此次IPO,公司在全球发售募资净额约为6.52亿港元。
招股书显示,国星宇航成立于2018年5月。自成立以来直至2026年10月20日,公司自主研制了6个AI有效载荷、4颗 AI应用 卫星和26颗AI智算卫星。公司的业务模式包括卫星研制、管理及利用,同时将星基能力转化为可供客户在多种应用场景下商业部署的服务。
国星宇航经营两条业务线,其中,卫星及相关服务构成公司整个业务的基础。公司基于型谱化卫星平台研制及销售卫星,该平台可根据客户的特定要求进行定制,公司也会提供相关的卫星测运控服务。国星宇航主要专注于低轨卫星(尤其是AI卫星)的设计及研制,公司的卫星设计生命周期一般为三年到五年不等。
招股书显示,国星宇航开发 AI应用 卫星,搭载AI有效载荷,可提供AI赋能的数据分析及计算服务。在AI应用卫星取得成功后,公司已开发并于太空部署AI智算卫星。此外,公司通过整合天基计算能力及专有软硬件平台提供星基解决方案,为各类应用场景提供可商业部署的产品及服务。
从收入结构上看,国星宇航的卫星及相关服务收入占比从2023年的0.6%增至2025年的36.5%,2026年上半年进一步增至57.7%,星基解决方案的收入占比从2023年的90.7%降至2025年的63.2%,2026年上半年继续降至41.7%。
报告期内,国星宇航星基解决方案的若干应用场景属于国家发展改革委、商务部发布的2024年版全国外商投资准入特别管理措施(负面清单)中的“禁止类别”,即真三维地图编制以及地质相关服务。其中,公司已于2024年4月停止与地质服务相关的所有业务,并自2026年2月起全面停止真三维地图编制的交付形式。
相关业务发生调整之下,国星宇航的AI智算卫星在2026年上半年的收入占比升至55.1%,成为公司营收第一大支柱。2023—2025年,公司AI智算卫星的毛利率分别为0%、15.7%、7.6%,2026年上半年毛利率为55.4%。
招股书显示,国星宇航的客户数量从2023年的2名增至2024年的8名,2025年增至14名。截至2026年6月末,公司客户有16名。2023—2025年及2026年上半年,公司获得订单的合约价值分别为4440万元、3.91亿元、7.09亿元及12.23亿元。
2026年6月30日到2026年10月20日,国星宇航获得51颗AI卫星的客户订单,总合约价值为15.96亿元。截至2026年10月20日,公司拥有114颗待交付的AI卫星订单,合约价值为34.75亿元。
国星宇航方面在招股书中表示,公司计划到2028年发射星算计划100颗卫星。具体而言,公司已于2025年5月发射12颗卫星,并于2026年10月发射8颗卫星。视乎国家部委核准、客户订单及发射时间表而定,公司预计于2026年余下时间额外研制16颗卫星,并分别于2027年及2028年研制36颗及60颗卫星。随着公司AI智算卫星的计算能力不断提升,每颗卫星的平均售价估计为3040万元。
招股书显示,2023—2025年,国星宇航收入分别约为5.07亿元、5.53亿元、7.03亿元,期内亏损分别约为1.39亿元、1.77亿元、2.56亿元。2026年上半年,公司收入约2.26亿元,较2025年上半年出现下降,期内亏损约1.51亿元。公司方面表示,亏损主要是由于公司研发开支、管理费用相对较高,以及与星基解决方案相关的毛利率波动。
应收账款高企
招股书显示,国星宇航主要向航天、AI、 电子 产品及 软件开发 、数字文化应用等不同领域的中国客户,出售公司的产品及解决方案,主要客户包括科技公司、政府机构、研究机构、 通信服务 提供商及大学。
2023—2025年及2026年上半年,国星宇航来自五大客户的收入分别约为2.85亿元、4.29亿元、5.48亿元和2.06亿元,分别占当期收入的56.1%、77.5%、78%和91.1%。报告期内,公司来自第一大客户的收入分别约为1.09亿元、1.73亿元、1.85亿元和8130万元,分别占当期收入的21.5%、31.3%、26.4%、35.9%。
国星宇航方面在招股书中表示,公司许多客户为国有企业,或者与国有企业主导的项目相关,公司就此类应收款项经历相对较长的结算周期及收款困难,主要是这些客户及项目的内部财政安排及付款审批程序影响了公司收款的时间。
截至2026年6月30日,公司贸易应收款项及应收票据中的5.46亿元(占总额的比重为73.1%)为应收国有企业客户或由国有企业主导的项目。2023年年末、2024年年末、2025年年末及2026年上半年末,公司录得账龄超过一年的贸易应收款项及应收票据分别为5950万元、3.4亿元、3.4亿元及3.05亿元,主要是由于这些贸易应收款项及应收票据大部分来自国有企业客户或由国有企业主导的项目。
招股书显示,截至2023年、2024年、2025年年末及2026年6月30日,国星宇航贸易应收款项及应收票据净额分别约为5亿元、6.28亿元、6.31亿元和5.98亿元,公司应收款项亏损拨备余额分别为2310万元、6440万元、1.57亿元和1.5亿元。报告期内,公司贸易应收款项及应收票据的周转天数分别为233.8天、395.7天、379.1天及610.8天。
国星宇航方面在招股书中表示,上述周转期可能会增加公司的营运资金需求,并对公司的流动资金造成压力。由于各种公司无法控制的因素,公司可能无法收回全部该等贸易应收款项,包括客户经营或财务状况恶化、客户无力付款。考虑到公司对营运资金需求较大,且需要持续投入研发、卫星开发及部署工作,若贸易应收款项出现任何重大回款延迟,都可能造成现金流入与现金流出错配,进而对公司的流动资金及营运资金状况产生不利影响。此外,报告期内,公司的一名客户向公司购入10颗AI智算卫星,而该客户已作出融资 租赁 安排。若融资 租赁 公司收紧信贷标准,面临资金或利率上升,客户可能会延迟或减少购买,或拖欠付款。
截至2023年、2024年及2025年年末,国星宇航的负债总额分别为8340万元、3.23亿元、3.4亿元。到2026年9月30日,公司负债已增至4.12亿元。
(文章来源:中国经营网)