
光启技术再获超材料结构件订单年内斩获订单总额近18亿元
光启技术再获超材料结构件订单 年内斩获订单总额近18亿元
2026年09月18日 17:05
作者:
何治民
来源:
上海证券报·中国证券网
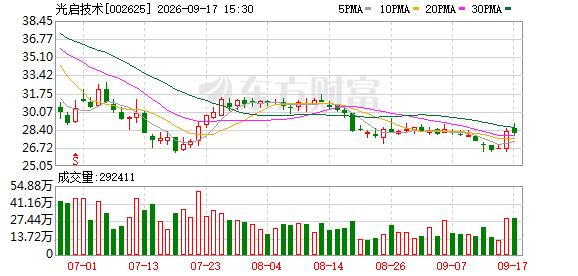
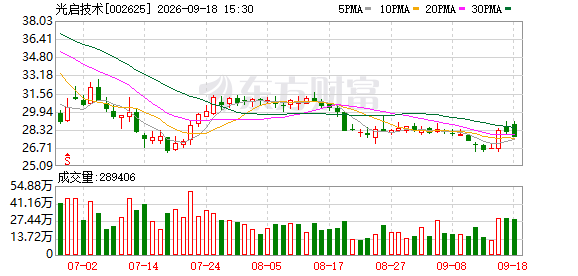
上证报中国证券网讯(记者何治民)9月17日晚, 光启技术 公告,公司全资子公司光启尖端近期累计与三家客户签订了合计9.07亿元的超材料产品批产合同,其中,光启尖端与某客户签订了合计8.62亿元的超材料产品批产合同,与另两家客户签订了合计4529万元的超材料产品批产合同。
光启技术 表示,本次合同的签订和履行预计对公司2026年度经营业绩的影响较小,将对2027年度经营业绩产生积极影响。公司将继续投入超材料的研发、生产、测试建设,增强新一代超材料航空结构等产品的市场竞争力,保持公司在超材料尖端装备领域的市场领先地位。
年内订单持续落地
今年以来,公司多个订单持续落地。
1月,公司与四家客户签订合计2.64亿元超材料批产合同;6月,与三家客户签订6.12亿元研制及批产合同,上半年合计新增订单8.76亿元。加上本次近9.07亿元超材料结构件产品订单,2026年公司已披露重大订单总额近18亿元,在手订单储备充裕,将为公司2027年至2028年业绩锁定坚实的收入来源。
华泰证券 发表研报称,公司订单结构迎来积极转变,由过往零散的研制项目逐步切换为大额、长周期的航空结构件批产订单,客户黏性持续提升。
光启技术 在9月16日的投资者关系活动记录表中透露,公司承担的尖端装备型号数量较去年同期提升,超材料复杂功能结构件在各类尖端装备中的列装应用比例扩大,部分批产型号取得独家供应资格。
此前,有投资者担忧,装备交付节奏波动会影响公司业绩,尖端装备对于超材料产品的需求持续性会放缓。对此, 华泰证券 认为,先进装备对于以超材料为代表的先进材料的需求或将进一步提升,公司基于超材料全产业链研发量产能力,在技术、产业化、产品等多方面处于领先地位,尖端装备的市场份额有望提升。此外,公司围绕超材料技术形成了七大能力平台,业务纵横双向延伸具有广阔的拓展空间,有望为公司带来新的业绩增长点。
财务数据显示,上半年,光启技术实现营收11.28亿元,同比增长19.59%;归母净利润3.19亿元;其中超材料研发收入同比增长197.61%。
新业务多点突破
在稳固尖端装备主业基本盘之外,光启技术第二增长曲线已进入落地阶段,成为市场新关注点。
据悉,光启技术超材料 无人机 整机业务已经拿下首笔采购订单,项目进入交付阶段。公司为该型号唯一供应商,目前正根据演训结果反馈开展性能优化与新品研制工作,积极匹配客户后续任务需求;另外,公司在 无人机 反制、低空安全领域也和科研院所开展了合作,相关业务正在推进中;无人艇方面,公司今年已与某合作方开展联合研制工作; 商业航天 领域,公司与文昌航天城达成战略合作,火箭箭体配套部件已完成交付并参与任务。光启技术表示,其他业务仍处于早期阶段,短期内对公司整体经营业绩影响有限。
光启技术在8月11日的投资者关系活动记录表中表示,公司未来的业绩增长将主要来自三个方面:一是部分现有尖端装备型号的持续放量及公司超材料产品在尖端装备中的应用深度和覆盖范围不断提升,并在部分批产型号中取得独家供应资格;二是新型号、新客户持续拓展,为后续批产奠定基础;三是围绕超材料技术平台培育的第二增长曲线业务逐步进入产业化阶段。
业内人士认为,公司充足的在手订单锁定未来两年业绩底盘,多地生产基地产能释放,支撑大额订单按期交付。与此同时, 无人机 、 商业航天 新业务逐步从0到1落地,为公司中长期发展带来新增量。
华泰证券 认为,公司是国内超材料领军企业,看好公司围绕超材料技术形成的七大能力平台带来的成长能力。一方面,公司当前核心产品超材料结构件满足先进装备性能需求,有望充分受益于装备升级换代带来的需求增长;另一方面,基于七大能力平台,公司业务有望向产业链上下游延伸拓展,打开成长空间。
(文章来源:上海证券报·中国证券网)