
002124,重整公告前涨停!通威集团拟入主
002124,重整公告前涨停!通威集团拟入主
2026年11月09日 22:39
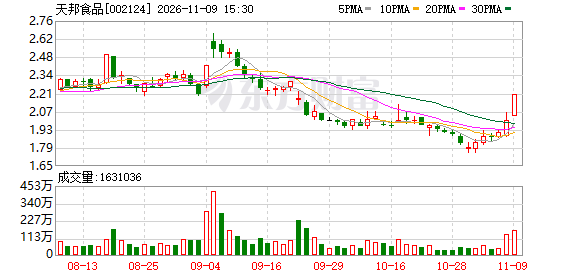
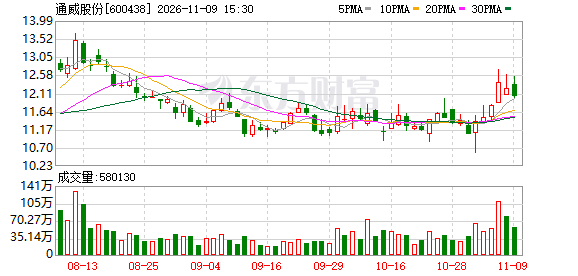
【导读】重整完成后,两年巨亏近200亿元的通威集团,预计将成为 天邦食品 控股股东
天邦食品 11月9日晚发布公告,公司确定通威集团为重整产业投资人并签署《重整投资协议》。通威集团拟以0.98元/股受让14.7亿股转增股份,投资款总额14.41亿元,并承诺取得股份后60个月内不转让。重整完成后,通威集团预计将成为 天邦食品 控股股东。
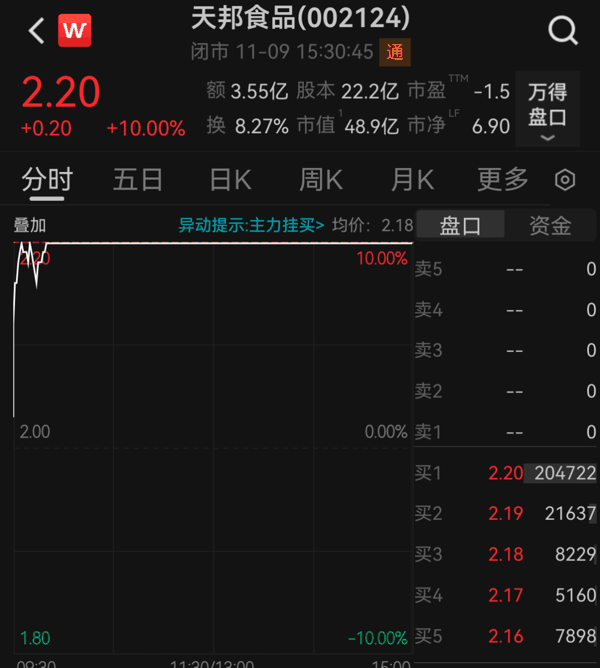
11月9日开盘后,天邦食品股价迅速拉升至涨停,最终以涨停价报收,最新市值为48.9亿元。
 受让价格精准卡点
相关法规规定,重整投资人获得股份的价格,不得低于市场参考价的50%。市场参考价为重整投资协议签订日前20、60或者120个交易日的公司股票交易均价之一。本次重整中,投资人获得股份的市场参考价为协议签订之日(2026年11月8日)前20个交易日公司股票的交易均价1.95元/股。重整投资人获得股份的每股对价不低于该市场参考价的50%。
上述协议签订之日(2026年11月8日)前20个交易日公司股票的交易均价1.95元/股的50%即0.975元/股,而通威集团此次重整的拟受让价格为0.98元/股,仅比市场参考价的50%高0.005元/股,卡点相当精准。
天邦食品三季报显示,公司2026年前三季度实现营业收入53.74亿元,同比下降20.01%;归母净利润为-16.58亿元,上年同期盈利2.6亿元,由盈转亏;扣非归母净利润为-19.33亿元。
通威集团两年巨亏近200亿元
如此精准卡点的背后,是通威集团同样不乐观的财务状况。
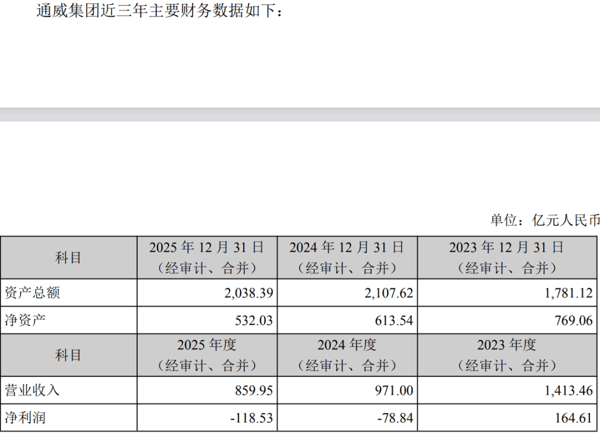
据天邦食品公告披露,通威集团2024年、2025年分别亏损78.84亿元、118.53亿元;同期,通威集团旗下上市公司 通威股份 分别亏损70.39亿元、95.53亿元。
 作为通威集团旗下核心经营主体,2026年前三季度 通威股份 继续亏损67.59亿元,同比增亏28.25%;资产负债率从2025年末的72.63%进一步上升至75.6%。
饲料 巨头寻找下游出口
通威集团发端于水产,农牧板块以 饲料 为主业,经营农牧产业40余年,同时布局绿色农业、光伏 新能源 两大赛道,核心经营主体为其控股的A股上市公司 通威股份 。
目前,通威集团的农业版图在 饲料 端已发展得相当好,但在 生猪养殖 这一 畜禽饲料 的核心下游环节,还没有建立起足以锁定需求的自有出口。而天邦食品拥有巨大的生猪出栏规模,是猪饲料的下游大客户。如果最终能顺利控股天邦食品,意味着通威集团的 畜禽饲料 板块将获得稳定的、可控的内部需求。
事实上,双方也早有合作。2021年,天邦食品将 水产饲料 板块全部股权及 畜禽饲料 公司部分 股权转让 至通威集团,双方约定天邦未来所需的猪饲料,全部向通威集团持股51%的合资公司购买。
从60个月(5年)的锁定期来看,通威集团此次重整不是一笔以退出为导向的财务投资,大概率算的是产业链纵向整合的长期账。
不过,产业逻辑的通顺并不会自动消解重整本身的不确定性。天邦食品公告同时提示,公司后续是否进入正式重整程序尚存在不确定性;若法院裁定受理重整,股票将被实施退市风险警示;若重整失败,公司存在破产及终止上市风险。
(文章来源:中国基金报)