
尾盘抄底资金进场,带动A股指数低位略有回弹
尾盘抄底资金进场,带动A股指数低位略有回弹
2026年11月17日 15:28
A股三大股指11月17日集体低开。早盘两市低位窄幅震荡, 半导体 午前拉升带动两市出现快速上涨。午后两市重返跌势,尾盘再度出现一波急涨,跌幅收窄。
从盘面上看,AI硬件侧核心标的午后持续承压,打压市场情绪。晶圆代工涨价, 半导体 产业链盘中一度崛起。 银行 板块继续吸金,家电、 白酒 股表现不俗。
至收盘,上证综指跌0.5%,报3584.58点;深证成指跌0.49%,报10638.52点;创业板指跌1.2%,报2292.2点。
Wind统计显示,两市及北交所共1325家上涨,4117家下跌,平盘有135家。
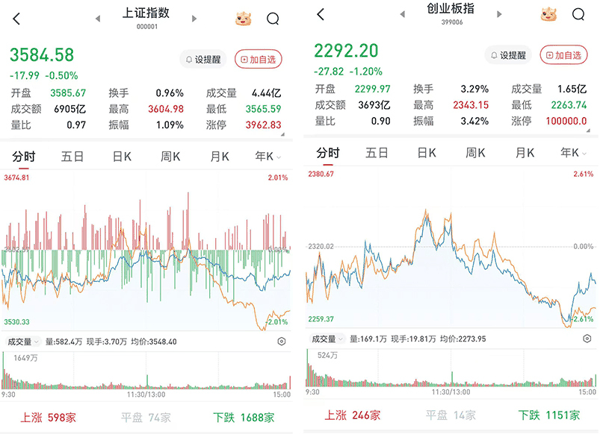 两市成交14577亿元,较前一交易日的14845亿元减少268亿元。其中,沪市成交6905亿元,比上一交易日7062亿元减少157亿元,深市成交7672亿元。
据 大智慧 VIP,两市及北交所共有52只股票涨幅在9%以上,146只股票跌幅在9%以上。
家用电器 继续走强, 半导体 一度冲高
在板块方面, 家用电器 继续走强, 北鼎股份 (300824)、 阳光照明 (600261)、 九阳股份 (002242)、 小熊电器 (002959)、 海立股份 (600619)、 长虹美菱 (000521)等涨停或涨超10%。 西南证券 表示,从市场风格层面看,家电行业中的白电龙头具备较强的红利属性,随着市场对相关公司的基本面担忧逐步减弱,白电企业的红利防御属性有望被重新挖掘。
食品饮料 低开高走逆市飘红, 宝立食品 (603170)、 安井食品 (603345)、 洽洽食品 (002557)、 重庆啤酒 (600132)、 天味食品 (603317)等涨超3%。
银行 板块午前急跌午后收复全部失地翻红转涨, 上海银行 (601229)、 沪农商行 (601825)等涨超1%, 青农商行 (002958)、 兰州银行 (001227)、 宁波银行 (002142)等逆势上涨。
半导体板块一度冲高, 伟测科技 (688372)、 盛合晶微 (688820)、 华虹宏力 (688347)、 江化微 (603078)等涨停或涨超10%, 南大光电 (300346)、 长川科技 (300604)等涨超7%。 国信证券 表示,从A股半导体公司三季报业绩来看,整体收入连续13个季度同比增长,毛利率同环比继续提高。统计的145家A股半导体公司中,66%的公司在2026年创下季度收入新高,A股半导体公司的收入和盈利能力进入新一轮成长期,建议关注AI产业链、模拟功率等。
传媒 股继续深度调整, 凡拓数创 (301313)、 华策影视 (300133)、 华智数媒 (300426)、 幸福蓝海 (300528)、 北京文化 (000802)、 大晟文化 (600892)等近20股跌停或跌超10%。
通信 股跌势不改, 世纪恒通 (301428)、 长盈通 (688143)等跌超8%, 光库科技 (300620)、 东方通信 (600776)、 日海智能 (002313)、 科瑞思 (301314)等跌超6%。
汽车 板块跌幅靠前, 襄阳轴承 (000678)、 日盈电子 (603286)、 中马传动 (603767)、 华达科技 (603358)、 征和工业 (003033)等跌停。
市场已接近相对底部区域
天风证券 发布市场报告称,从“稳”的角度而言,核心变量在于政策的托底力量带动市场悲观情绪和悲观预期的改善,判断市场已经接近相对底部区域,期待已有政策逐步发挥成效与后续政策的落地对预期的改善。从“升”的角度而言,核心变量在于外部风险因子的持续化解。行情探底阶段积极关注非银板块。当下应重点关注 非银金融 板块对于政策预期的反应和市场反转初期的带动效应。参考2025年4月后的行情节奏,券商板块在反弹的第一阶段率先启动,相对上证指数取得小幅度超额收益。第二阶段指数开启主升浪并伴随全市场成交量显著放大的阶段,券商板块超额收益显著。
华泰证券 策略研报称,10月全行业景气指数有所回升,大类板块中,中游材料、必选消费、可选消费景气改善程度居前。行业层面,内需消费或现困境反转迹象,涨价链、制造、AI链结构性亮点延续:1.内需消费:必选率先改善,部分可选亦有回升迹象, 白酒 、家电、 医疗器械 、 纺织制造 、农业、家居等景气回升或初现拐点;2.涨价链: 航运 、建材、 煤炭 、 造纸 、部分化工品等景气爬坡或回升;3.制造:航海装备、自动化、风电、光伏等景气爬坡或回升;4)AI链: 元件 、 半导体设备 、 通信设备 景气爬坡。
国泰基金认为,当前市场正处于“海外加息预期升温+AI治理风险发酵+国内信贷需求偏弱”的三重压力测试期,指数向下空间相对有限,但风格再平衡仍在途中,短期或延续“红利强、成长弱”的震荡格局。
中欧基金称,稳市机制持续完善,国内流动性环境总体充裕;经济数据呈现“生产强、内需弱”的格局,后续稳投资、扩内需政策的落地节奏值得关注。行情的主导因素将从情绪转向验证,重点观察美联储12月议息结果、12月中央经济工作会议的政策定调,以及后续算力链订单和年报业绩预告的兑现情况。
中原证券 表示,当前上证综指与创业板指数的平均市盈率分别为15.93倍、35.36倍,处于近三年中位数平均水平上方。11月20日央行公布11月LPR报价。第三批互换便利落地与回购增持再贷款政策优化。美国10月CPI环比0.4%、核心CPI环比0.3%,12月加息概率进一步上升。 英伟达 高管变局引发市场对AI板块的重新定价。预计上证指数继续震荡整理的可能性较大,结构再平衡为核心特征。密切关注宏观经济数据、海外流动性变化以及政策动向。短线建议关注 银行 、保险、 食品饮料 以及家电等行业的投资机会。
中信证券 认为,本轮市场调整后的资金面出清进程跟以往有四点不同:1.过去市场顶部区域往往伴随主动权益基金发行放量,而本轮则集中于部分存量产品申购;2.以赛道和“固收+”申购为主要增量的结构与以新发基金为主要增量的结构在市场调整后的赎回行为有很大不同,本轮的“固收+”放量很像2015年的“打新”产品放量;3.“9·24”以来大量低风险偏好且自上而下做配置的绝对收益资金流入权益市场,风控和止损行为比基民和散户更为果断;4.多头量化类产品规模基数远超过往,未来超额和规模的边际变动对市场成交量可能非常敏感,成交的趋势性收缩对极高估值的小微盘是慢性损伤。基于本轮行情以上这些资金特征,我们预计此轮调整过程中机构大票的出清速度远快于过往,小微盘缓慢的出清过程可能刚刚开始。
(文章来源:澎湃新闻)
主题:美股