
7家村镇银行并为1家:中银富登首例“村合村”落子阜阳,全国最大村行集团整合提速
7家村镇银行并为1家:中银富登首例“村合村”落子阜阳,全国最大村行集团整合提速
2026年10月26日 23:54
一纸批复,让安徽阜阳7家分散在县(区)域的村镇 银行 法人,走到了一起。
近日,国家金融监督管理总局安徽监管局发布批复(皖金复〔2026〕161号),同意太和中银富登村镇 银行 有限公司吸收合并颍上、界首、临泉、阜南、阜阳颍泉、阜阳颍东6家中银富登村镇 银行 ,并承接其全部资产、负债、业务、员工及其他各项权利义务。同一批复还核准了两件事:一是该行定向募股方案,募股完成后,中银富登村镇银行股份有限公司将持有其100%股权;二是该行更名为“阜阳中银富登村镇银行有限公司”。
这是中银富登体系内首例“村合村”改革。作为国内机构数量最多的村镇银行集团,截至2025年末,中银富登在22个省(区、市)设有134家法人机构,其一举一动历来被视为村镇银行改革的风向标。此番在阜阳落子,意味着这家“巨无霸”的存量整合,在京沪“解散承接”模式之外,又开辟了第二条战线。
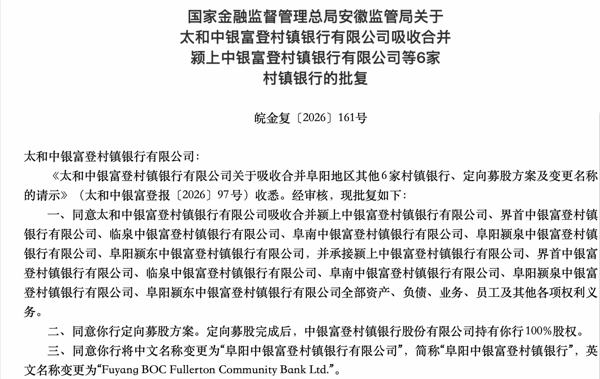 图片来源:国家金融监督管理总局网站截图
一纸批复“打包”三重安排:合并、募股、更名 一并 获批
细读这份批复,监管的效率与审慎同时可见。
效率在于“三合一”:吸收合并、定向募股、变更名称,三项事项纳入同一份批文一次核准,省去了分头报批的周折。审慎则体现在时间表上——批复要求该行自决定作出之日起6个月内完成相关变更事项,15个工作日内到阜阳监管分局换领许可证;逾期未完成变更的,批复失效并注销许可。批复还专门强调,合并过程中要“做好预案,确保人员、业务稳定,防范舆情风险,强化风险管控”。
批复落地极快。国家金融监督管理总局金融许可证信息显示,批复次日即10月15日,该行已换发许可证,名称正式由“太和”升级为“阜阳”。
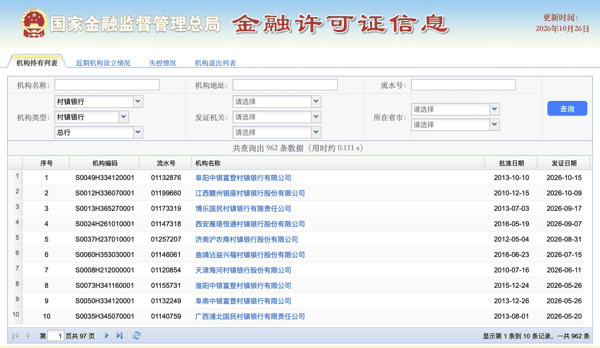 图片来源:国家金融监督管理总局网站截图
值得注意的是定向募股这一环。根据《农村中小银行机构行政许可事项实施办法》,“多县一行”制村镇银行的注册资本最低限额为1亿元,而太和中银富登的注册资本为5000万元,尚有差距。募股对象指向股东中银富登村镇银行股份有限公司,完成后实现100%持股。一手补足资本,一手收拢股权,为“多县一行”新架构扫清障碍。
西部地区某深度参与中小银行改革化险的行业研究人士向《每日经济新闻》记者分析,把募股与合并写进同一份批复,说明方案酝酿已久、股东与监管沟通充分。“先解决资本和股权,再推动法人合并,顺序安排很有讲究。股权清一色之后,后续7家机构的人、财、系统整合,决策链条会顺畅得多。”该人士称。
7家县 (区) 域法人为何非并不可
中银富登在安徽共有10家村镇银行,其中7家扎堆阜阳,分布在界首、颍上、太和、临泉、阜南5个县市和颍东、颍泉2个市辖区,这一密度在全国地市中罕见。阜阳是农业大市,2025年GDP(地区生产总值)总量3777.6亿元居安徽第4,常住人口城镇化率不足五成,农户、个体工商户、小微经营主体数量庞大——这正是当年密集布点村镇银行的逻辑:下沉县(区)域,填补农村金融空白。
《每日经济新闻》记者梳理各行2025年度信息披露数据发现:颍上中银富登营收9006.66万元,净利润1926.24万元,总资产17.46亿元,是其中体量最大的一家;临泉、太和净利润分别为929.78万元、781.53万元;阜南净亏损1909.53万元,阜阳颍东、阜阳颍泉分别净亏损654.02万元、493.80万元;界首未披露年度数据。已披露数据的6家机构,2025年合计净利润仅约580万元。
580万元是什么概念?尚不及一家大中型银行城区支行的年利润。而这背后,是7套法人治理结构、7套董事会和监事会、7套独立的中后台与系统在运转。
前述行业研究人士算了一笔账:“几家亏损机构并非资产质量恶化,更多是规模不经济——收入盖不住法人牌照的刚性成本。合并之后中后台集约、牌照精简,利润空间会自然修复。但要清醒看到,合并解决的是成本问题,解决不了县(区)域信贷需求本身的问题,合并后能否守住支农支小的服务半径,是后续要面临的考验。”
值得一提的是,阜阳颍东、阜阳颍泉两家村镇银行2022年8月才获批设立,是全国最晚设立的一批村镇银行。成立仅四年多便并入整合序列,这也为村镇银行批量新设时代的落幕添了一个注脚。
下一批会是谁
将视野拉到全国,中银富登的改革路径图已逐渐清晰:一城一策,两条线并行。
第一条线在一线城市。9月3日,上海浦东中银富登村镇银行获批解散,全部业务由 中国银行 上海市分行承接;10月16日,北京通州中银富登村镇银行公告业务迁移,由 中国银行 北京市分行及其分支机构继续服务客户。第二条线即阜阳的“村合村”——保留法人、保留网点和团队,只做法人数量的减法。
从路径分化的逻辑来看,前述行业研究人士认为,中行在京沪中心城区网点密布、队伍成熟,村行牌照和系统属于重复配置,解散承接成本最低;而在多数县域,中行没有网点,村行一旦解散,业务无人接、团队留不住,合并做大成为更稳妥的选项。
“村合村”本身并非新事。2021年1月,原银保监会办公厅发布《关于进一步推动村镇银行化解风险改革重组有关事项的通知》,允许监管评级良好、经营管理能力突出、支农支小特色鲜明的村镇银行吸收合并所在县(区)或省内临近县(区)的高风险村镇银行,将其改建为支行。2023年9月,石家庄新华恒升村镇银行获批吸收合并藁城、晋州恒升村镇银行;此后河北、湖北、云南、江苏、贵州、江西等地相继落地同类改革。但中银富登的分量不同——截至2025年末,其134家村镇银行、185家支行覆盖全国,总资产1044.55亿元、净资产157.40亿元、全年净利润2.12亿元,不良贷款率1.78%、拨备覆盖率191.19%。体量最大的一家入场,意味着“村合村”正从地方探索升级为主流路径。
那么,阜阳模式会不会批量复制?从中银富登的机构版图看,具备同类条件的城市并不少:重庆有11家,遵义有9家,河南周口、陕西咸阳各有6家,湖北襄阳、浙江宁波各有5家。
不过,前述行业研究人士提醒,不宜把“村合村”视为改革终点。“法人数量做减法容易,经营质效做加法难。并表之后资产质量如何演变、普惠投放能否改善、服务是否真正下沉,都要用时间作答。对当地储户和小微客户而言,网点不撤、服务不断、存款安全有存款保险制度保障,才是监管批复中‘确保稳定’的分量所在。”
(文章来源:每日经济新闻)
主题:阜阳|新股|7家村镇银行并为1家|基金