
推进REITs发行本钢板材能否盘活存量资产?
推进REITs发行 本钢板材能否盘活存量资产?
2026年09月30日 13:01
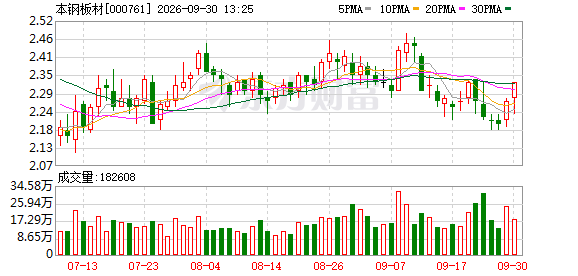
9月27日, 本钢板材 (000761.SZ)发布公告,公司拟以旗下CCPP发电相关实物资产出资,设立全资子公司本溪衍水新能发电有限公司,对应出资资产评估值为31.03亿元。
本钢板材 方面表示,此次资产分立设立项目公司,是推进CCPP发电资产机构间REITs发行的前置举措,意在盘活存量发电资产,拓宽权益性融资渠道,优化资产负债结构,缓解经营资金压力,契合公司长远发展战略及全体股东利益。
兰格 钢铁 网研究中心副主任葛昕向《中国经营报》记者分析,能源资产REITs有望成为行业降杠杆、推进轻资产转型的重要补充工具。不过,受资产属性、交易规则、行业特性等多重因素约束,该模式落地门槛较高。
搭建REITs交易架构
根据公告, 本钢板材 以其所持CCPP发电资产等实物资产出资设立本溪衍水新能发电有限公司。涉及的CCPP发电资产包括:1套M701S-DAX 燃气轮机组(含燃气轮机1台、煤气压缩机1台、发电机1台)、1套双压余热锅炉、1套汽轮发电机组(含汽轮机1台、发电机1台)及相关辅助设施,装机容量180MW。以2026年6月30日为评估基准日,通过收益法评估,相关实物出资的金额评估值为31.03亿元。
对于上述事宜,记者联系本钢 板材 方面采访,截至发稿,未获回复。
根据本钢 板材 公告,目前上述项目已完成内部决策流程,但整体落地仍需推进多项后续工作,包括国有资产评估备案、市场监管部门工商登记办理等基础程序。后续REITs产品的申报与发行,还需通过监管部门多层审批,项目整体推进存在一定不确定性。
从交易架构来看,设立全资项目公司是机构间REITs发行的必要前置操作。根据持有型不动产资产支持证券(机构间REITs)交易规则,REITs产品底层资产需纳入独立项目公司持有,后续资产支持专项计划将通过收购项目公司股权的方式,间接持有CCPP发电底层资产。本钢 板材 本次将CCPP发电资产注入新公司,实现资产独立隔离,为后续REITs申报发行搭建合规交易架构。
本钢板材方面表示,本次操作不会改变发电资产的实际运营模式。资产注入项目公司后,机组所发 电力 仍主要供公司生产使用。
葛昕认为,本钢板材本次REITs运作具备落地基础。政策层面,国内机构间REITs制度体系已日趋完善,能源基础设施已被纳入支持范畴,市场已有多单能源类REITs项目成功落地,监管体系与机构投资者接受度持续提升。主体层面,本钢集团此前已落地行业首单煤气发电类REITs,积累了资产剥离、架构设计、机构对接的全流程实操经验。
“交易结构方面,本钢板材以全资项目公司承接资产,后续通过机构间REITs受让股权,既保留了上市公司报表合并权,又不改变原有气源供应、 电力 消纳体系, 钢铁 主业与发电资产的协同关系保持稳定,操作风险可控。”葛昕表示。
中研普华研究员李芬珍子认为,目前国内钢厂自备电厂REITs落地案例稀缺,CCPP机组燃料完全依赖 钢铁 生产副产煤气,无法对外市场化采购,底层资产与钢铁主业深度绑定。
葛昕表示,从适用主体看,该模式仅适配具备“高炉—焦炉”长流程生产工艺、拥有高效余气发电资产的国有钢企,国内符合资质的存量优质标的十分稀缺。同时,受公募REITs对底层资产独立性的规则限制,该项目仅能通过机构间市场发行,难以拓展至公募市场,投资者范围与市场容量相对有限。
能否破解经营困局?
当前,国内钢铁行业终端需求疲软、钢材价格持续承压,叠加 铁矿石 、 煤炭 原材料成本居高不下,长流程钢铁企业普遍盈利承压。
2026年上半年,本钢板材实现营业收入223.36亿元,同比下滑9.56%;归母净利润亏损19.08亿元,亏损规模同比扩大;期末资产负债率87.38%。
在此背景下,盘活沉淀的优质配套存量资产、开辟低成本权益融资渠道,成为钢企优化资本结构、纾解经营压力的关键举措。
李芬珍子分析,长流程钢企固定资产体量庞大,大量能源配套资产长期沉淀资金,资产利用效率未充分释放。上市公司将现金流稳定的自备发电资产分立打包、发行基础设施REITs,可一次性回笼大额权益资金,压降有息负债,同时保留资产运营管理权,不干扰钢铁主业正常生产。
葛昕指出,相较于定增、债转股等传统降杠杆方式,自备能源资产REITs的优势在于,仅剥离配套能源资产,不稀释主业股权,通过存量盘活获取增量权益资金,不新增企业债务,同时兼具绿色低碳与存量盘活双重属性,融资成本更低,更易获得监管机构与资本市场认可。
本钢板材方面表示,本次申请发行专项计划,有利于公司依托资产证券化平台,进一步探索存量资产盘活及后续资本运作路径;同时,也有助于更好地体现公司优质自持资产价值、运营能力和 资产管理 水平,提升资本市场对公司的认知度和认可度。
不过,李芬珍子表示,能源资产REITs仅能盘活部分存量资产,可作为降杠杆的补充工具,无法彻底解决钢企高负债的核心问题。
另外,在并表运营模式下,资产分立后的相关风险仍不容忽视。
葛昕分析,CCPP机组在高负荷运行状态下具备经济效益,负荷率低于50%将出现热效率下滑。若钢厂减产导致煤气供给收缩,不仅压缩发电量与营收,还会抬高单位发电成本,形成“量价双杀”。
(文章来源:中国经营报)