
特斯拉押注“飞行版”Roadster提振股价:年内跌17%,华尔街认为短期盈利贡献有限
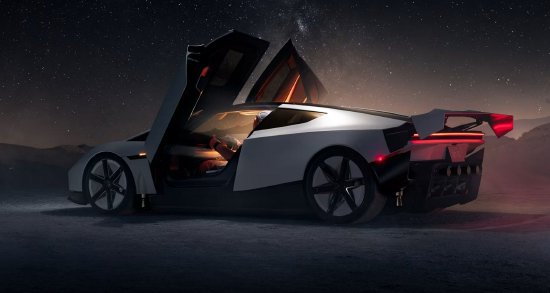
特斯拉 10月15日在SpaceX得克萨斯州设施展示了新一代Roadster跑车,利用SpaceX研发的推进器完成短暂腾空等特技动作,试图以突破传统汽车性能的技术展示重振市场信心。然而,Roadster亮相带来的股价提振未能持续。特斯拉今年以来累计下跌约17%,在美股“七巨头”中表现最弱。华尔街分析师普遍认为,Roadster更可能成为展示特斯拉技术实力和高端品牌形象的旗舰车型,而非短期收入和利润的重要来源。与此同时,公司第三季度营收同比持平、自由现金流下降62%,使投资者更加关注其AI、自动驾驶及机器人业务的商业化前景。
一、Roadster展示推进器辅助腾空,计划2028年投产
特斯拉此次展示的新一代Roadster搭载了SpaceX研发的推进器系统,能够利用压缩气体提供额外推力,实现短暂离地等特殊动作。新车首次展示引发市场关注,但相关功能仍处于演示阶段,尚不具备日常道路使用条件。
根据特斯拉披露的产品规划,Roadster将提供三个版本。Performance版本主要面向普通道路驾驶;Thrust版本配备后置冷气体推进器,用于提高赛道驾驶时的加速性能;Rocket版本则采用多个推进器,旨在实现短暂的飞行式动作,计划仅向受邀客户提供,并采用单座设计。
不过,特斯拉尚未确认各版本的最终售价、量产技术规格及客户交付时间。马斯克此前表示,新一代Roadster可能在2028年进入量产阶段,距离第二代Roadster最初发布已接近十年。
分析师认为,Roadster的主要价值在于展示特斯拉的工程技术能力,并强化品牌的高性能形象。由于其定位高端、潜在产量有限,即使顺利量产,也难以在短期内对特斯拉整体汽车销量和利润形成重大贡献。
二、股价较历史高点回落约25%,第三季度自由现金流下降62%
Roadster亮相之际,特斯拉股价仍面临较大压力。公司股价在2025年12月曾创下498.33美元的历史高点,随后于今年7月底跌至297.38美元。截至报道时,股价较历史高点回落约25%,过去52周及今年以来均累计下跌约17%。
近期,受第三季度业绩及特斯拉与SpaceX潜在合并消息推动,特斯拉股价在过去五个交易日上涨约5%,但整体走势仍较为反复。技术指标方面,股价已回到20日移动平均线上方,但仍低于200日移动平均线,14日相对强弱指数(RSI)约为51,显示短期有所企稳,但尚未形成明确的长期上涨趋势。
从基本面来看,特斯拉2026年第三季度营收为280.5亿美元,同比基本持平,略低于市场预期;调整后每股收益为0.48美元,高于分析师预期,但较上年同期的0.50美元下降4%。
公司当季交付汽车486532辆,其中Model 3和Model Y合计交付478237辆,其他车型交付8295辆。汽车销售收入同比下降1%至201亿美元,汽车业务总收入下降3%至206亿美元;能源发电及储能业务收入下降16%至28.8亿美元,储能系统部署规模为13.7吉瓦时。
现金流方面,特斯拉第三季度经营现金流达到63亿美元,但资本开支同比增长110%至47.3亿美元,导致自由现金流同比下降62%至15.3亿美元。截至季度末,公司现金、现金等价物及短期投资总额为454.5亿美元,同比增长9%。
尽管现金储备仍然充足,但汽车业务增长放缓与资本开支扩大,使市场更加关注特斯拉能否将AI和机器人领域的长期投资转化为实际盈利。
三、特斯拉下调全年资本开支指引,自动驾驶与机器人业务成为关注重点
特斯拉近期将2026年资本开支预测从此前超过250亿美元下调至约200亿美元,降幅约20%。公司尚未明确说明哪些项目的支出将被削减,引发投资者对AI、自动驾驶及机器人业务扩张进度的疑问。
与此同时,特斯拉正在加快自动驾驶业务商业化。公司第三季度全自动驾驶系统(FSD)新增订阅用户数创纪录,北美地区超过75%的新交付汽车包含FSD订阅服务。特斯拉还在克罗地亚、斯洛文尼亚、捷克和斯洛伐克获得相关监管批准,使FSD在欧盟的覆盖国家数量扩大至九个。
Robotaxi业务方面,特斯拉已开始在得克萨斯州奥斯汀的车队中投入Cybercab车型,截至第三季度末,无人监督的Robotaxi累计行驶里程接近200万英里。奥斯汀的运营时间已延长至每天上午6时至午夜,公司正通过增加车辆及优化调度算法缩短乘客等待时间。
特斯拉还在Cybercab中整合了Grok人工智能助手,使用户能够通过免手动操作管理邮件、日历、文件及聊天等功能。
尽管相关业务取得进展,华尔街仍预计特斯拉2026财年每股收益同比下降35%至0.71美元,2027年则有望反弹66%至1.18美元。市场关注的核心问题是,FSD、Robotaxi及人形机器人Optimus能否在未来形成足够规模的收入和利润,以支撑公司的长期估值。
四、华尔街认为Roadster短期贡献有限,特斯拉与SpaceX合并预期升温
对于Roadster此次展示,华尔街机构普遍认为其技术表现具有吸引力,但对短期财务业绩的影响有限。
Yorkville Ives分析师丹·艾夫斯(Dan Ives)认为,如果Roadster量产规模有限,其对特斯拉销量和营收的直接贡献可能较小,但有助于恢复品牌形象并展示公司的工程技术能力。艾夫斯还预计,特斯拉与SpaceX在2027年底前合并的可能性达到80%。这一预测属于分析师个人判断,两家公司尚未宣布正式合并计划。
Cantor Fitzgerald在Roadster展示后维持特斯拉“增持”评级及485美元目标价。该行认为演示令人印象深刻,但不预计Roadster将对公司短期盈利产生实质性影响。
瑞银 则在第三季度财报后将特斯拉目标价从391美元上调至425美元,维持“中性”评级,并提高2027年和2028年每股收益预测,主要考虑FSD订阅增长,以及储能和Robotaxi业务的潜在贡献。Piper Sandler同样将目标价从450美元提高至475美元,维持“增持”评级,认为特斯拉多个利润驱动因素正在改善。
根据汇总数据,覆盖特斯拉的41名分析师中,14人给予“强烈买入”评级,2人给予“适度买入”,22人建议持有,另有3人给予“强烈卖出”。分析师平均目标价为409.53美元,较当时股价对应约10%的潜在上涨空间,最高目标价则达到600美元。
不过,特斯拉当前估值仍然较高,其预期市盈率约为529倍,市销率约为15.6倍,均明显高于汽车行业平均水平。这意味着市场已对公司未来的AI、自动驾驶及机器人业务增长给予较高预期。
Roadster能够为特斯拉带来技术展示和品牌关注,但其短期销量及利润贡献预计有限。相较于飞行式跑车的商业化前景,特斯拉能否改善汽车业务盈利能力、维持现金流增长,并兑现Robotaxi及FSD业务的长期收入潜力,仍是影响股价表现的主要因素。