
市场很热,窗口很窄:谁能抢跑“视频生成第一股”?
产品还在迭代,资本已经冲刺。
在技术门槛已经低到“谁都能拍”的情况下,内容供给俨然开始以分钟为单位爆炸。仅抖音一个平台,上半年新增AI剧、漫剧就达22.19万部,相当于每几十秒就有一部全新AI剧或漫剧上线。只要一个创意被市场验证有效,就能迅速被复制、被改写、被卷成一场全民参与的赛博风暴。 不光用户端在发力,AI影视剧也在从边缘走向主流。首部上星AI长剧《后西游记》登陆湖南卫视黄金档,带动芒果超媒两日市值增长超百亿;《灵魂摆渡》AI系列分账票房突破1000万元,跑通了“AI+经典IP”的商业路径;首部AI院线长片《三星堆:未来往事》定档10月23日,显著带动影视院线板块内多个个股上涨。 繁华表象背后,真正的故事发生在资本桌上。可灵AI上半年收入突破15亿元,估值1228亿元;爱诗、生数、演语等多家公司在同一时间窗口传出上市消息,纷纷争夺“视频生成第一股”。 市场看起来很美,资本也已经开始下注,但谁能在讲完增长故事之后,交出利润答卷? 抢“第一股”,就是抢定价权 眼下,视频生成的市场热度堪称前景广阔。相关数据表明,AI短剧前5个月市场规模已达220亿元,全年有望突破400亿元;上半年用户规模突破6亿,机构预计2027年初将冲击7亿量级。 市场和用户规模反映的是需求端的爆发,而真正承接这种爆发、把内容生产需求转化为收入的,无疑是供给端的视频生成工具。 而真正的野心,已经不在营收数据中了。2026年7月,快手宣布将可灵AI相关资产及业务整合至北京可灵,并启动独立融资。本轮融资上限约30亿美元,为目前全球视频大模型赛道规模最大的一笔融资,吸引了腾讯、阿里云、百度、中信证券投资等产业与财务资本入局,国家人工智能产业投资基金和正大机器人也在8月底完成追加投资。按照融资完成后的计算,可灵估值约1228亿元人民币,在对应时点,其私募估值一度超过母公司快手的二级市场市值。 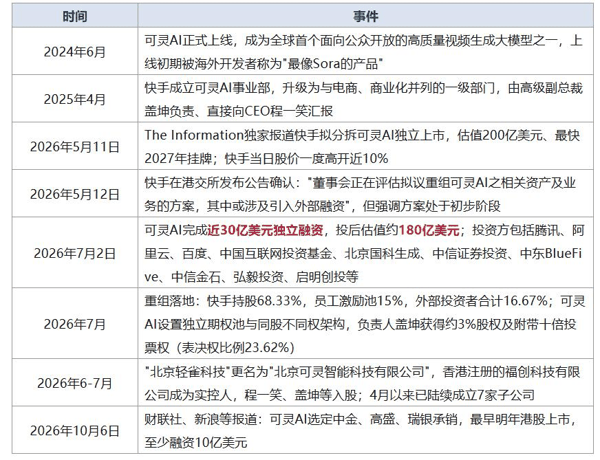 图源:港股通AiH 实际上,围绕“第一股”的争夺,在资本市场层面早已暗流涌动。 其中,爱诗科技宣布整体C轮累计融资29.8亿元,据媒体援引知情人士信息,其年度经常性收入突破4000万美元,约80%收入来自C端订阅,市场传闻已秘密递交港股招股书,有望冲击行业 “视频生成第一股”;生数科技已完成股份制改造,相关报道显示,其2025年用户规模与营收均实现十倍以上增长,市场消息称公司正评估赴港上市,计划募资超5亿美元,并与中金公司、中信证券开展上市相关合作;演语科技完成近3亿美元B+轮融资,截至2026年5月年度经常性收入已超过3亿美元,公司向投资人给出的指引是年底ARR有望冲击7亿美元,同样传出IPO消息。 多家公司在同一时间窗口被外界寄予上市厚望,并非巧合。 一方面,视频生成赛道经过两年多的混战,技术路线逐渐收敛,头部公司与尾部公司的差距已经拉开,资本不再愿意为“可能性”买单,而是要求看到可验证的收入曲线和上市退出的清晰路径。 另一方面,稀缺的“纯视频生成标的”对二级市场资金具备天然吸引力,谁能在技术叙事尚未退潮、收入曲线仍在陡峭上行、而二级市场对AI标的的稀缺性溢价尚未被稀释之前完成挂牌,谁就能以最小的稀释代价换取最大的流动性溢价。 当然,“第一股”的争夺还有一层隐性动机:第一家公司上市以后,会成为后来者的参照。它表现得好,同行可以继续讲述相似的增长故事;它表现得不好,后来者面对的就可能是更谨慎的投资者、更低的估值和更严格的上市要求。 当资本窗口随时可能发生变化时,抢先上市,意味着先手优势。 三道坎拦路,利润闭环最难解 营收增长的故事已经讲得很好了。但资本市场要看的,不只是模型有多惊艳,而是这门生意能否持续赚钱。从“商业闭环”到“利润闭环”,中间隔着三道考题。 其一,盈利路径能否被验证? 可灵2024年净亏损5亿元,2025年净亏损扩大至19亿元,经媒体测算,2025年至2026年一季度的5个季度累计亏损超过20亿元,截至2025年末净资产仅为-900万元。亏损的根源在于成本结构,AI视频生成服务和传统SaaS存在本质差异:传统SaaS产品,用户使用不会带来显著新增成本;而AI视频企业的成本发生在用户实际消耗token、调用模型生成视频的环节。