
扬州国资或添第三个上市平台!瘦西湖文旅IPO闯关在即,年营收过亿,标准观光船收入连降三年
扬州国资或添第三个上市平台!瘦西湖文旅IPO闯关在即,年营收过亿,标准观光船收入连降三年
2026年10月09日 21:53
作者:
张钇璟 杨春霞
10月7日,据港交所披露,江苏瘦西湖文化旅游股份有限公司(简称“瘦西湖文旅”)已通过上市聆讯。这是该公司两年内第二次冲击港股——2025年9月首次递表失效后,2026年3月二度递表,直至此次过聆讯。
瘦西湖文旅成立于2006年8月,是一家国有 综合 性水上游览服务提供商。前两大股东分别为扬州瘦西湖旅游发展集团有限公司和扬州全域旅游有限公司,持股比例分别为65.24%和24.75%。股权穿透显示,瘦西湖文旅的实际控制人为扬州市政府。
据记者了解,目前扬州国资旗下拥有 联环药业 (600513.SH)、 亚威股份 (002559.SZ)两大上市平台。若瘦西湖文旅顺利上市,扬州国资的上市平台将增至三个。
与此同时,瘦西湖文旅还是2026年首家过会的文旅企业。值得注意的是,近年来“景区类”旅企上市难已成为行业共识。2021年至今,仅有 印象大红袍 (02695.HK)、 陕西旅游 (603402.SH)两家相关企业成功上市。
浙大城市学院副教授、中国城市专家智库委员会常务副秘书长林先平对时代周报记者表示,不同于多数文旅企业依赖门票、重资产景区开发,瘦西湖文旅以水上游船观光为主营业务,资产相对较轻,收入可预测性强。
“作为扬州市政府实控平台,依托瘦西湖、古运河等稀缺文旅资源,特许经营权稳固,合规基础扎实。同时,港股市场对具备稳定客流、成熟运营能力的地方国资文旅标的认可度提升,多重因素共同推动其率先闯关。”
年营收过亿,标准观光船收入连降三年
瘦西湖文旅主要负责蜀冈—瘦西湖风景名胜区、古运河等水域资源运营,据招股书披露,该公司在蜀冈—瘦西湖风景名胜区享有20年独家水上游船观光运营权,期限从2015年9月至2035年9月;而在古运河区域,公司则享有无期限专营资格。
截至最后实际可行日期,公司共运营231艘游船,包括36艘摇橹船、121艘自驾船和74艘主题船,单航次总载客量4273人,旅游高峰期每日最大承载量约3.7万人次。
凭借在扬州当地水域资源的独家运营优势,瘦西湖文旅的业务稳定增长。数据显示,2023年至2025年,该公司实现营收分别为1.10亿元、1.11亿元、1.41亿元,年复合增长率约13.8%;归母净利润分别为 4643万元、4287万元、4829 万元。
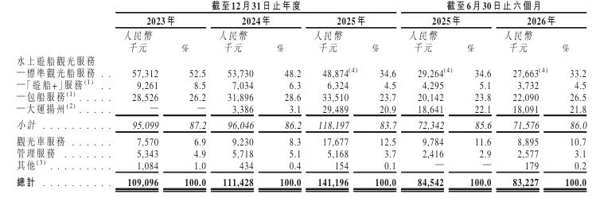
水上游船观光是瘦西湖文旅最核心的业务板块。2023年至2025年,该业务实现营收分别为0.95亿元、0.96亿元、1.18亿元,占总营收的87.2%、86.2%、83.7%。不过,拆解收入结构可以发现,这门生意的传统底盘正在收缩。
据了解,水上游船观光服务主要由传统标准观光船服务、“游船+”服务、包船服务、大运扬州四部分组成,其中,标准观光船和包船服务是两大营收主力。
2023年-2025年,标准观光船营收为5731.2万元、5373.0万元、4887.4万元。可以看出,该项业务营收在逐年下滑,其占营收的比重也由2023年的52.5%降至2025年的34.6%。2026年上半年,这一数据再下降至33.2%。
“游船+”服务对瘦西湖文旅的贡献并不大,但营收也在逐年下滑,占比也由8.5%降至4.5%。
 图片来源:瘦西湖文旅招股书
对此,中国城市发展研究院投资部副主任袁帅接受时代周报记者采访时指出,标准观光船与"游船+"业务的收入承压,本质上是传统水上游览业务的增长逻辑走到了阶段性瓶颈。
“过去这类业务的增长完全依托景区自然客流的转化,但随着国内文旅市场的整体供给越来越丰富,游客的选择维度被大幅拓宽,单纯的乘船看风景已经很难再满足当下游客的体验需求,很多游客不再愿意为常规的水上观光支付额外成本,转而把时间和预算留给更有记忆点的特色体验。”
包船服务则保持增长态势,营收从2852.6万元增长至3351万元。“大运扬州”夜游巡演更是呈爆发式增长。在2024年10月推出后,数月就实现了338.6万元营收,2025年营收达2948.9万元,占总营收比重达20.9%。
“大运扬州”通过古运河城区段线性移动舞台,融合沿岸灯光与数字科技打造沉浸式演艺。三方购票平台显示,该项目成人票价为168元/人,儿童、老人票价则为138元/人,显著高于传统标准观光船50元-80元/人。受该高毛利项目拉动,2025年瘦西湖文旅毛利率扭转此前下行趋势,从2024年的54.4%提升3.8个百分点至2025 年的58.2%。
押注夜游,走出扬州
虽然“大运扬州”项目拉动瘦西湖文旅2025年营收与毛利率抬升,不过进入2026年,公司新的增长压力已然显现。
数据显示,2026年上半年,作为公司核心增长点"大运扬州"项目增长陷入停滞,期内实现收入1809万元,较2025年同期的1864万元有所回落。受该项目收入下滑拖累,公司上半年实现总营收8323万元,同比下滑1.38%;归母净利润3473万元,同比下滑1.64%。
面对增长承压,瘦西湖文旅的应对措施亦能在招股书中窥见一二。或许是源于"大运扬州"夜游项目商业模式的跑通,公司计划进一步深挖本地夜游市场,以“乾隆南巡”故事为主题,在2027年底前推出瘦西湖夜游项目。
瘦西湖文旅在招股材料中分析称,瘦西湖作为知名旅游景点,游客量呈现稳定增长,其中夜间游客2023年累计达逾60万人次,2024年及2025年累计达逾70万人次。预估购买瘦西湖夜游观光船服务的年游客量将达30万至40万人次。
除此之外,瘦西湖文旅的增长野心不止局限扬州一地。招股书显示,公司计划在江苏省内或周边的主要城市和区域挖掘新的水上游览线及游览项目,开展新航线设计与基础设施完善工作。
同时,公司还打算依托现有的整合资源、营销经验以及已建成的联动航线,与大运河沿线国家4A级及以上景区建立长期合作,参与各地优质水上游览项目的公开招标程序,进而扩大业务版图。
在林先平看来,瘦西湖文旅向外拓展可谓机遇与挑战并存,需要审慎看待。
他指出,大运河文旅属于国家重点文旅方向,公司拥有成熟的游船运营、安全管理经验,国资身份便于对接沿线地方景区资源,具备可复制的运营模板。但风险同样突出,各地水域运营大多属于特许经营,项目获取竞争激烈;不同城市客流基础、水域条件差异较大,异地运营会增加管理成本;水上项目受季节、天气影响极强,季节性波动风险高。
“如果后续仅简单复制游船模式,缺少差异化内容植入,容易重蹈传统观光业务增长乏力的困境。若能深度结合属地文化打造特色产品,才有机会实现良性扩张。”林先平称。
此外,袁帅亦持相同观点。他表示,瘦西湖文旅扩张战略的想象空间足够充足,但最终能否走通,核心并不在于拿到多少新区域的项目合作权限,而在于它能不能把自己在扬州积累的“小而美”文旅运营能力,转化为可适配不同属地场景的标准化服务体系,真正和沿线景区形成深度的利益共同体,而不是简单的对外输出游船和服务。
(文章来源:时代周报)