
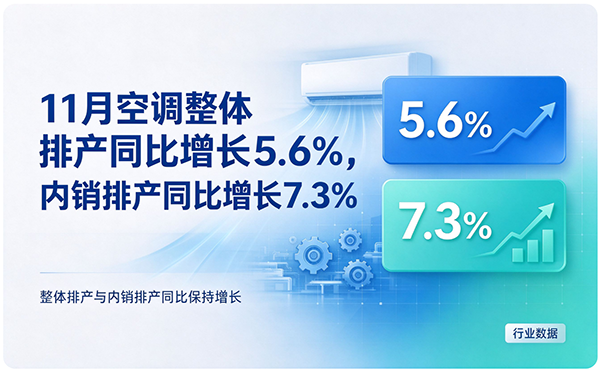
11月空调整体排产同比增长5.6%,内销排产同比增长7.3%
奥维云网推总数据显示,2026冷年(2025年8月至2026年7月)全球家用空调总出货规模达2亿台,同比下降9.4%;国内零售量6897万台,同比下降14.4%,零售额2078亿元,同比下降19.2%。结构性分化正在加速,主打年轻化、互联网化的品牌线上销量大涨,行业进入存量竞争的压力区。
进入双11大促期间,空调行业也进入了一年之内的淡季,而空调的排产也出现了变化,11月空调行业排产增速延续了增长势态。奥维云网PSI监测数据显示,11月空调整体排产同比增长5.6%,其中内销排产同比增长7.3%,出口排产同比增长4.6%。
整个空调行业呈现比较好的增长势态,不过这种增长势态是源于去年同期基数比较低的原因。2025年11月,空调内销口径同比大幅下滑28.6%,为全年最低点。另外,零售端的表现同样印证了复苏未稳的判断,奥维云网(AVC)推总数据显示,9月空调零售大盘销量同比下滑13.9%,销额同比下滑18.5%。
 虽然11月空调排产同比实现增长,一定程度体现企业对双11、年末以旧换新的备货信心,但行业底层压力并未缓解,多重挑战持续压制市场。包括与家电热销挂钩的房地产市场低迷;产能过剩导致的库存高企,空调进入存量时代;需求“靠天吃饭”不稳定;还有成本不断攀升,削弱或延后了换机需求等,这些就是空调市场面临低迷的核心原因之一。
空调与房地产的关系十分密切,几乎新房装修完之后空调就会进场。目前的房地产市场大家都有目共睹,十分低迷,新房销售低迷,与其配套的空调新品销售也见顶。而二手房中普遍搭载空调产品,十分依赖换新需求来驱动增长。但是,空调产品的寿命普遍8年以上,换新周期偏慢,叠加“国补”以旧换新驱动了换新市场,之后的换新会持续走弱。
第二就是产能过剩,加上空调市场进入了存量时代,换新驱动力不足导致企业库存高企。中国依旧是全球最大的空调生产国和消费国,全球近九成家用空调产自国内。但是,行业扩产的惯性仍在延续,一批新生产线陆续投产,产能扩张速度快于真实市场需求增长。总体来看,2026冷年空调行业深陷成本高、需求弱、供给充足的现实困境,清理库存成为贯穿全年的重要任务。
面对国内市场的下行压力,渠道库存长期处于高位,经销商优先去库存、谨慎补货。同时,主流空调企业纷纷调低生产计划,主动压缩排产,希望以此匹配不断走弱的市场需求。为争抢份额,大促频繁降价走量,排产回暖容易进一步放大库存压力,出现“排产增长、均价下滑、增收不增利”的现象。
第三,空调行业是一个季节性产品,而且与温度变化十分密切,需求“靠天吃饭”不稳定。面对旺季不旺、高温分布不均,很容易让前期备货变成积压库存,排产预判难度大幅提升。虽然今年夏天欧洲的高温天气让空调出口攀升,但是长期来看,海外本土库存偏高、海外贸易壁垒、关税与地缘风险增加,出口增长乏力,很难成为国内产能的稳定出口。
第四,空调面临成本涨幅度过大的窘境。自从全球局势动荡以来,各种原材料成本不断上涨,铜、铝、制冷剂、压缩机等核心原材料价格高位震荡,制造端成本持续抬升,加上终端需求偏弱,渠道、厂商为保利润不得不提价,本就低迷的市场更加雪上加霜,降低或延后了购买意愿。
总的来说,空调11月排产回暖更多是低基数与大促备货驱动,行业仍面临地产需求走弱、高库存与价格内卷、原材料成本高企、气候不确定性、技术溢价不足、外销承压等多重挑战,复苏具备不确定性。
奥维云网数据显示,2026冷年国内空调零售6897万台,同比下滑14.4%;零售规模2078亿元,同比下滑19.2%,两项指标均出现两位数回落。