
*ST未名跨界并购引争议
*ST未名跨界并购引争议
2026年10月17日 04:37
作者:
苏浩 卢志坤
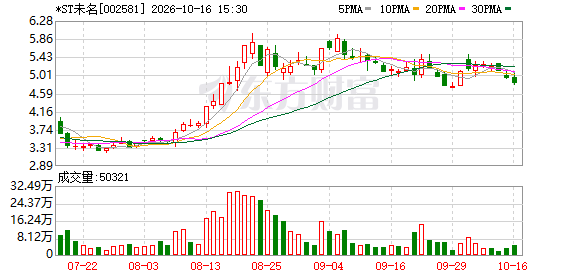
近期, *ST未名 (002581.SZ)披露公告,拟以现金约4348.74万元受让新三板挂牌企业山东鲁铭新型材料股份有限公司(以下简称“鲁铭新材”)27名股东持有的2558.08万股股份,占其总股本的50.69%,并与鲁铭新材股东傅修文签署一致行动协议,交易完成后合计控制鲁铭新材90.47%权益。
*ST未名 方面称,此举意在依托鲁铭新材的耐火节能 新材料 业务,构建“医药+ 新材料 ”双主业格局,分散单一行业经营风险。但市场关注的焦点,却不只在于这笔交易的商业逻辑本身:一家因2025年度净利润为负、扣除后营业收入不足3亿元而被实施退市风险警示的医药公司,在退市考核的关键窗口期,将数千万元现金投向一家与医药主业并无关联的 耐火材料 企业。这究竟是化解退市压力的“保壳”之举,还是一次真正的产业转型?
针对上述问题,《中国经营报》记者日前向公司方面致函致电采访。其证券部工作人员表示,会将采访函转至相关负责人,但截至发稿,未获回复。
跨界收购
公开资料显示,鲁铭新材成立于2006年,2019年挂牌新三板,主营节能 耐火材料 的研发、生产、销售及窑炉工程设计安装,产品应用于 钢铁 、 有色金属 、建材等高温工业领域。截至2025年年末,公司拥有已授权专利37项,其中发明专利19项,系国家级 专精特新 “小巨人”企业、山东省高新技术企业。
但从财务数据看,标的的盈利表现并不稳定:2025年度,鲁铭新材实现营业收入1.31亿元,净利润537.73万元;2026年1—8月,营业收入降至5720.65万元,净利润转为-615.59万元。其2026年半年报进一步显示,上半年营业收入3657.55万元,同比下降32.37%,毛利率由上年同期的19.91%降至11.51%, 耐火材料 安装施工业务毛利率为-2.94%,当期归母净利润亏损541.32万元。
对于业绩下滑,鲁铭新材半年报解释称,主要系大额销售订单集中在下半年执行所致; *ST未名 在公告中将其归因于行业周期影响。鲁铭新材自身亦在风险提示中承认,公司下游行业较为集中,若 钢铁 、石油化工、冶金和建材等行业市场状况发生重大不利变化,将给产品销售带来不利影响。
定价方面,根据资产评估报告,以2026年8月31日为评估基准日,鲁铭新材股东全部权益账面价值为8511.44万元,收益法评估值为8709.67万元,增值率2.33%;每股作价1.70元,与标的每股净资产约1.69元基本相当,定价较为温和。
对于跨界收购的动因,*ST未名方面在公告中解释,受医药行业竞争加剧、核心品种利润空间收窄等因素影响,传统盈利模式持续承压,公司亟须通过外延式发展拓展业务领域;本次收购意在依托鲁铭新材的业务基础构建“医药+ 新材料 ”双主业,拓宽收入来源,培育新的利润增长点,提升整体抗风险能力。
整合难题
值得一提的是,*ST未名目前正处于退市风险警示状态。
公司于2026年4月披露的公告显示,其2025年度经审计的利润总额、净利润、扣除非经常性损益后的净利润均为负值,且扣除后的营业收入低于3亿元。依据《深圳证券交易所股票上市规则》规定,公司股票自2026年4月30日起被实施退市风险警示。按照规则,若2026年度经审计的扣除非经常性损益前后净利润孰低者为负,且扣除后营业收入仍低于3亿元,公司股票将触及财务类终止上市情形(该指标为深交所现行财务类退市组合指标)。
本次交易也触碰资本市场一个长期的监管关注点:财务类退市考核期内,上市公司收购资产通过并表突击做大扣除后营业收入。深交所此前多次在监管动态、问询案例中提示,严格核查控制权取得时点、标的业务真实性、是否存在年底突击交易构造营收规避退市的情形。
即便无限售股份年内完成过户实现并表,交易所与年审会计师仍会重点穿透核查鲁铭新材业务是否具备商业实质、是否存在调节收入时点、关联非关联化等情形。单纯依靠一次性并购并表拉高营收,未必能顺利通过年报审计与交易所事后核查。若会计师认定本次并购不满足控制权实质转移,标的营收将无法并入报表,保壳预期也将随之落空。
从财报数据看,*ST未名2025年度实现营业收入2.75亿元,扣除后营业收入2.72亿元,距3亿元考核线尚有约2800万元差距;2026年上半年实现营业收入9403.18万元,同比增长32.87%,但归母净利润亏损9546.60万元,亏损同比扩大。
医药主业方面,重要子公司天津未名于2025年4月因不符合药品生产质量管理规范被天津市药品监督管理局采取暂停生产、销售的风险控制措施,其产品人干扰素α2b喷雾剂随后被取消省际联盟采购中选资格,公司在2026年半年报中披露该子公司“正在全力整改中”。
从账面数字看,若本次交易项下无限售股份在2026年内完成过户、上市公司取得鲁铭新材控制权,鲁铭新材相应期间的营业收入将纳入上市公司合并报表;但标的250万股限售股需等到2027年1月解禁后方可办理过户,完整股权交割存在时间差。以鲁铭新材2025年度1.31亿元营收体量测算,即便考虑其2026年营收下滑、前8个月仅实现5720.65万元的情况,完整并表对上市公司扣除后营业收入指标的补充依然可观。不过,此次交易尚需履行全国股转系统审查及股份过户程序,并表时点存在不确定性。
更受关注的是整合难度,未名医药与鲁铭新材分处医药与耐火材料两个赛道:前者以鼠神经生长因子(商品名:恩经复)、人干扰素(商品名:安福隆,捷抚)和中药饮片为主,客户与渠道集中于 医药流通 与医疗机构;后者面向 钢铁 、有色、建材等高温工业提供窑炉耐火材料及工程服务。
两者在生产工艺、客户群体、渠道网络与研发体系上均不存在显而易见的协同基础。上市公司在公告中亦坦承相关风险:新材料业务与上市公司原有医药业务属性差异较大,后续业务整合与盈利释放存在不确定性。
在资金总量有限的背景下,这笔数千万元现金的投向同样引发讨论。2025年,公司曾通过全资子公司向四川固康药业增资4500万元取得51%股权,延伸中药饮片产业链;而重要子公司天津未名停产整改至今未恢复,公司2026年3月还公告放弃天津未名19.72%股权的优先购买权。在医药主业修复仍待投入的情况下,公司将现金投入跨赛道并购而非主业修复。对此,公司方面表示,新材料业务现金流相对稳定,长期可以创造新的利润增长点。
此外,本次收购发生在公司信息披露接连受到监管警示之后。2026年6月26日,山东证监局因公司2025年三季报部分中药饮片业务收入确认依据不足、由总额法改为净额法调减营业收入和营业成本各约7902万元,对公司及相关人员出具警示函;同日,深圳证券交易所因公司未按规定披露真实、准确的业绩预告和退市风险提示公告,对公司及相关当事人给予公开谴责。此外,公司2025年度财务报告被年审会计师事务所出具保留意见。
收购能否落地、双主业能否真正运转,尚待时间检验。在此之前,*ST未名仍需直面2026年业绩“保壳”的考核。
(文章来源:中国经营网)