
源杰科技签17.44亿大单估值逻辑从“看预期”转向“看兑现”
源杰科技签17.44亿大单 估值逻辑从“看预期”转向“看兑现”
2026年11月20日 10:3
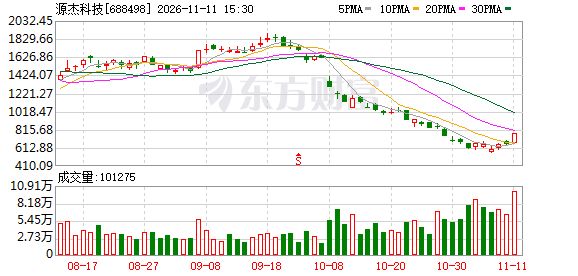
光芯片龙头 源杰科技 (688498.SH)近期拿到一笔大单。近日, 源杰科技 发布《关于签订日常经营重大订单的公告》(以下简称“公告”)。公告显示,公司收到B客户的采购订单,向B客户销售一批大功率激光器芯片产品,订单总金额为17.44亿元(不含税)。
今年前三季度, 源杰科技 业绩继续保持高速增长。营业收入增超300%,归母净利润增超800%。
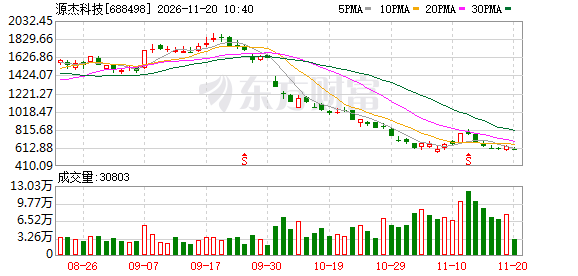
但《中国经营报》记者注意到,在近期的科技板块回调中,源杰科技股价跌幅明显,在全部Wind光模块概念股中跌幅最大;与此同时,近期光模块板块整体跌幅惨重。
对于源杰科技签订此订单具体细节以及公司近期股价表现等相关问题,记者向公司发送邮件,不过截至记者发稿,公司方面尚未回复。
订单金额超过公司前三季度营收
关于交易对手,源杰科技在公告中表示,已履行内部涉密信息披露豁免程序,对订单对方的相关信息予以豁免披露,仅以“B客户”代称,并称B客户具有良好的信用,且具备良好的履约能力。公司与B客户不存在关联关系,本次交易亦不构成关联交易。
复旦大学经济学博士后石磊认为,源杰科技此次斩获17.44亿元大额订单,主要受益于AI算力驱动下1.6T光模块需求爆发,叠加公司大功率CW激光器芯片产品验证通过及IDM全流程模式保障的稳定交付能力。
石磊指出,该订单金额已超公司前三季度营收,若顺利实施将显著增厚业绩,进一步巩固其在国产光芯片供应链的核心地位,并推动产能扩张与产品结构升级。尽管公司近期股价回调明显,但此订单有望修复市场信心,不过最终业绩贡献仍需关注后续产能爬坡与交付进度。
眺远影响力研究院院长高承远向记者指出,源杰科技签下17.44亿元B客户大功率激光器芯片订单,底层原因是AI 数据中心 800G/1.6T光模块升级带来的上游光芯片供给紧张,CW激光器芯片是算力光互联的“心脏”,下游大客户用长单锁定高功率芯片产能,本质是“抢供给”而非“试水”。
高承远同时指出,公告也明确“部分型号可能调整、收入按交付节奏确认、受产能爬坡约束”,所以它不是利润已到账,而是订单能见度与产业地位的双确认。短期提振信心,中期看二期基地产能释放能否接住,长期则把“光芯片国产化”从概念变成可审计的现金流。
订单存风险
业绩高速增长或成为源杰科技斩获大额订单的底气。2026年前三季度,源杰科技实现营业收入16.09亿元,同比增长319.83%;归母净利润10.24亿元,同比增长866.88%。
对于收入增长,源杰科技在今年三季报中表示,报告期内,公司 数据中心 业务收入大幅增长,随着 数据中心 业务占公司整体的收入比例提升,公司毛利率同比大幅提高,加之运营规模大幅增长导致期间费用占比下降,公司整体利润水平同比大幅提升。
源杰科技在公告中表示,本次交易属日常经营销售订单行为,若订单顺利实施,预计将对公司经营业绩产生积极影响,公司将按收入确认原则在相应会计期间确认收入(最终以经会计师事务所审计的数据为准),不会形成对订单对方的依赖。
石磊认为,源杰科技前三季度业绩高增、现金流优异,既受益于AI算力拉动数据中心业务放量,也体现其大功率CW激光器芯片、EML芯片已具备批量交付能力,IDM模式进一步增强了客户对交付与质量的信心。
对于公司签订该订单能否增厚公司业绩,石磊指出,该订单直接源于B客户采购需求及公司产品匹配度。订单金额17.44亿元已超前三季度营收,若顺利实施将显著增厚业绩,但收入确认仍取决于交付进度、产能爬坡及型号调整等因素,存在变更或中止风险,不宜简单视为短期利润全额转化。
山东大学营销传播专家王广伟向记者指出,源杰科技签订此订单能够增厚业绩,但存在明显约束:第一,交付与收入确认跨周期,不会立刻体现在当期报表;第二,生产需要新增资本开支,折旧、耗材、人工会抬升成本,边际毛利率很难一直维持当前81.7%的高位;第三,如果下游需求节奏变化、型号变更,订单存在缩水风险。它是增量利好,但不是无风险的利润承诺。
源杰科技在公告中同时提醒,订单双方均具有良好的履约能力,但在订单履行期间,可能存在订单变更、中止、终止或不可抗力等风险,导致订单无法如期或全面履行。
同时,订单交付及收入确认节奏、交付完成的时间,将受到公司产能爬坡情况影响,可能存在产能增长不及预期,进而影响订单交付、收入确认的风险。公司将持续跟进订单执行情况并及时履行信息披露义务,请广大投资者理性投资,注意投资风险。
近期股价跌幅较大
虽然源杰科技三季度业绩表现良好,但在最近一次科技板块回调中,源杰科技股价大跌。Wind数据显示,9月22日—11月18日,源杰科技股价下跌67.3%,位列41只Wind光模块概念股跌幅第一。
记者同时注意到,近期光模块个股普遍跌幅惨重,9月22日—11月18日,41只Wind光模块概念股均有不同程度下跌,平均跌幅47.43%。
对于源杰科技近期股价跌幅较大的问题,石磊向记者分析称,源杰科技股价大幅下跌,主要受前期估值偏高、光模块/光芯片板块整体调整、海外供应链政策预期扰动、产品降价与毛利率可持续性担忧,以及实控人减持信号等因素叠加影响,导致高位筹码集中释放。
石磊指出,源杰三季报业绩未能提振股价,主要因市场交易逻辑已从“看同比高增”转向“看环比增速、盈利质量、产能兑现与远期毛利预期”。
“源杰科技三季报净利润同比高增但环比放缓,叠加板块交易拥挤、融资盘减持,更多反映对未来增长斜率与风险溢价的重新定价,而非否定当期经营成果。”石磊说。
对于光模块指数跌幅较大的原因,石磊认为,近期光模块板块下跌,并非行业需求突然转弱,而是多重因素叠加后的集中释放。一是海外采购政策预期扰动,动摇了远期国产光芯片出海预期。二是估值与交易结构压力,板块前期涨幅较大、机构持仓和融资盘拥挤,三季报后市场从“看同比高增”转向“看环比增速、盈利质量与产能兑现”,高位筹码集中兑现。三是产业链边际担忧,市场对1.6T放量节奏、光芯片价格、毛利率可持续性及海外云厂商资本开支变化存在分歧,情绪化抛售进一步放大了跌幅。“后续需关注海外政策落地、交付兑现、融资盘出清及机构持仓变化。”石磊说。
对于光模块板块整体的未来行情,爱建证券研报指出,如果海外管制边际缓和,中国高速光模块厂商有望持续巩固全球供给地位。
供给端,中国头部光模块厂商已经完成多轮产品迭代,在良率、交付能力上形成壁垒;需求端,北美云厂商扩产诉求明确,在供应链稳定可控的前提下,具备动力保留成熟、高性价比供给,同时持续丰富供应商体系;全球算力扩容形成刚性底层需求,为国内模块厂商份额修复提供基础。
石磊认为,光模块板块短期受估值压缩、海外政策扰动及筹码拥挤影响波动较大,但中期景气度未逆转,后续或呈“震荡筑底、结构性修复”格局。
石磊表示,光模块需求端支撑较强,1.6T/3.2T仍是增长主力;国内“十五五”算力网建设亦提供支撑。但行情修复并非一蹴而就,需关注海外AI资本开支、DSP/EML供给、监管预期及融资盘出清。
石磊同时指出,结构上,具备高速率、CPO/NPO及高端光芯片卡位能力的公司弹性更强,仅靠题材者或继续分化。整体看,产业趋势未破,股价已从“看预期”转向“看兑现”,后续宜关注订单交付、物料供给、估值修复及资金结构变化。
(文章来源:中国经营报)