
白酒板块月内累计涨4.16%机构建议从四个角度寻找投资机会
白酒板块月内累计涨4.16% 机构建议从四个角度寻找投资机会
2026年10月16日 18:01
近期,A股 白酒 板块走出持续反弹行情,市场关注度明显升温。Wind数据显示,截至10月16日收盘,月内申万二级行业 白酒 板块累计涨幅达4.16%,跑赢上证指数(同期累计跌幅为3.28%)。具体到个股方面, 皇台酒业 月内累计涨幅居首,达25.26%; 金种子酒 紧随其后,涨幅为16.00%; 贵州茅台 、 今世缘 涨幅均超5%。
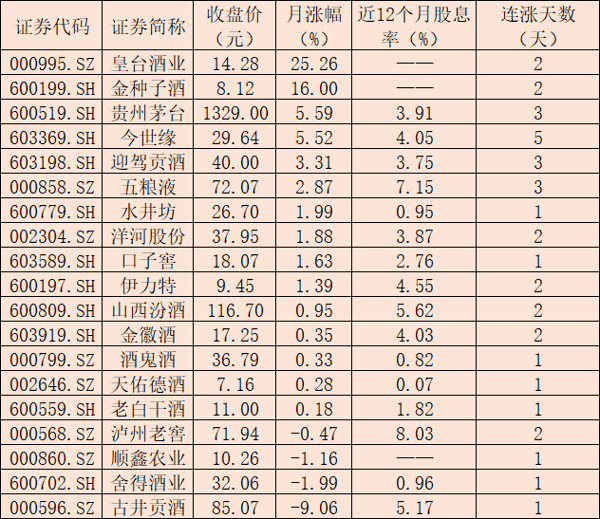 表:10月份以来 白酒 板块行情一览数据来源:Wind 制表:任世碧
对此,排排网财富研究总监刘有华在接受《证券日报》记者采访时表示:“白酒板块持续反弹,主要受到多重因素驱动。首先,从市场风格层面看,当前行情中资金向高股息、红利风格资产倾斜明显,推动部分白酒个股持续走强;其次,渠道库存去化显现边际改善,经过持续控货,多地白酒社会库存逐步回落,名酒渠道周转提速,行业去库存进入收尾阶段,带动板块情绪修复;最后,板块估值具备安全垫,在低估值、现金流稳定的消费资产受资金关注的市场环境下,白酒板块兼具稳定现金流与修复弹性,成为资金配置的重要方向。”
估值与股息率的优势,是白酒板块吸引资金的重要支撑。Wind数据显示,按过去12个月分红计算,14只白酒股近12个月股息率均不低于当前国有大行一年期定期存款挂牌利率(约0.95%),其中10只白酒股股息率超过3%。 泸州老窖 以8.03%的股息率居首, 五粮液 、 山西汾酒 、 古井贡酒 股息率分别达到7.15%、5.62%、5.17%。
基本面层面,行业积极信号正在累积。资瑞兴投资研究总监邢奕才对《证券日报》记者表示:“本轮白酒行情本质是‘周期底部确认+估值与持仓双底+资金再平衡’三重共振,并非需求端即时改善。当前行业或已处于周期底部,行情可能沿‘2027年春节前预期修复、其后旺季低基数复苏’两阶段展开。渠道端,库存持续去化,部分酒商库存同比下降10%—20%,名酒周转加快,行业正从‘向渠道压货’转向‘终端真实动销’;高端名酒批价止跌企稳,波动明显收敛。估值与筹码处于底部位置,中证白酒板块市盈率(TTM)为19.78倍,处于近十年约16%—20%分位,主动偏股基金中白酒重仓市值占基金股票资产比例降至1.0%的历史低位。当高位科技持续调整,白酒的低估值、高股息与防御属性凸显,值得关注。”
华泰证券 表示,当前板块估值与市场情绪均处于低位,预期边际改善下,白酒板块有望逐步进入良性修复通道。从更长周期看,白酒需求延续K型分化格局:高端白酒依托品牌稀缺性与稳定现金流保持韧性;100元—300元大众宴席价格带依托县域人情消费和日常聚饮场景,受商务波动影响较小,具备基地市场、渠道深度和质价比优势的区域龙头更易承接需求。行业竞争逻辑已发生转变,市场份额与利润加速向头部集中,费用投放效率成为衡量盈利质量的核心指标。行业当前仍处主动去库存的磨底周期,但底部反弹趋势值得期待。
申港证券同样认为,白酒作为大消费重要子板块,配置价值凸显,当前估值与股价位置下板块行情或先于基本面企稳回升。建议投资者关注后续低基数效应下的季报预期改善,并从渠道出清、经营改善、场景承接、股息率四个角度寻找白酒板块的投资机会。
(文章来源:证券日报)