
机智局|全球人形机器人收入榜出炉中国企业包揽前五,深圳企业登顶
机智局 | 全球人形机器人收入榜出炉 中国企业包揽前五,深圳企业登顶
2026年10月09日 19:46
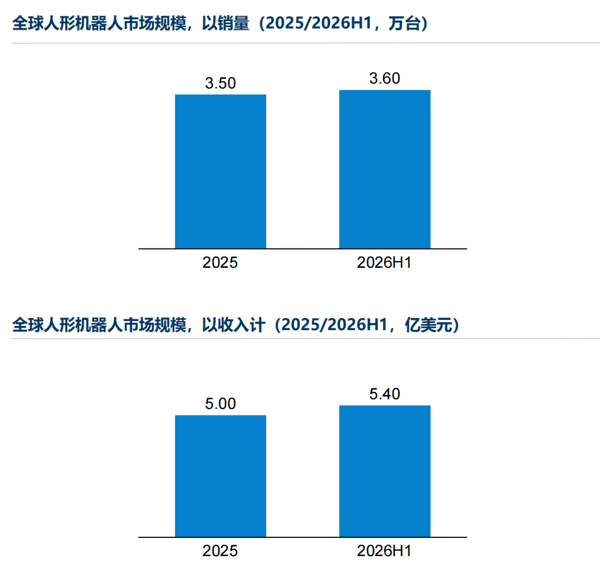
近日,国际咨询机构弗若斯特沙利文发布《2026年全球人形 机器人 市场研究报告》(以下简称“报告”)。数据显示,2026年上半年,全球人形 机器人 销量达到3.6万台,超过2025年全年的3.5万台;市场收入达到5.4亿美元,同样超过去年全年5亿美元的规模。
 更值得关注的是全球竞争格局。按照收入计算,今年上半年全球人形 机器人 市场前五名全部由中国企业包揽,分别为 优必选 、智元 机器人 、宇树科技、银河通用和乐聚 机器人 。其中,来自深圳的 优必选 以16.5%的收入市场份额位居全球第一,宇树科技和智元 机器人 紧随其后。
与此同时, 人形机器人 正在从舞台走向工厂。报告显示,今年上半年,全球 人形机器人 生产作业场景收入达到0.78亿美元,较2025年全年增长65.9%。随着应用场景不断拓展,行业竞争也正从早期的技术展示、产品性能比拼,逐渐转向规模化交付和商业化落地。
中国企业包揽全球前五,深圳企业领跑
谁在全球 人形机器人 市场赚到了钱?
沙利文的这份报告,首次从收入规模、销量规模及不同产品类型等维度,呈现了全球头部人形机器人企业的竞争格局。
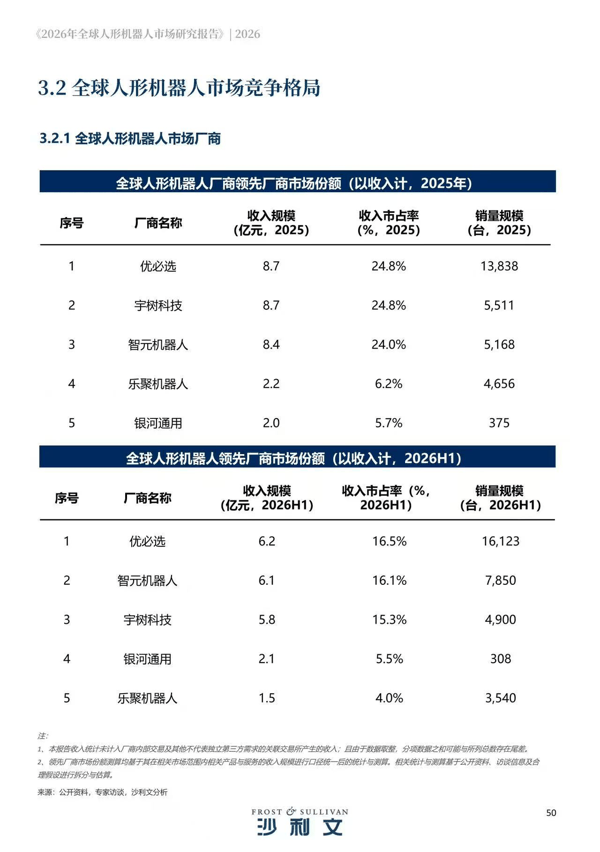 以收入计算,2026年上半年, 优必选 以6.2亿元的收入规模位居全球第一,市场份额为16.5%;智元机器人以6.1亿元、16.1%的份额排名第二;宇树科技以5.8亿元、15.3%的份额排名第三。银河通用和乐聚机器人分别以2.1亿元和1.5亿元的收入规模位列第四、第五,市场份额分别为5.5%和4.0%。这意味着,五家中国企业合计占据全球57.4%的收入市场份额。
从地域分布来看,深圳企业占据其中两席。优必选位居榜首,乐聚机器人排名第五。
与2025年相比,头部企业的排名也出现了变化。2025年,优必选和宇树科技均以8.7亿元收入、24.8%的市场份额并列第一,智元机器人以8.4亿元收入排名第三。进入2026年上半年,优必选继续保持领先,智元机器人则反超宇树科技,升至第二位。
不过,收入排名并不完全等同于销量排名。
今年上半年,优必选人形机器人销量达到16123台,智元机器人为7850台,宇树科技为4900台。不同企业在产品尺寸、价格、应用场景和客户结构上的差异,使得收入与销量之间并不存在简单的对应关系。
值得注意的是,该报告中的市场收入并非企业整体营业收入,而是按照相关人形机器人产品及服务进行统一口径测算,并剔除了厂商内部交易及其他不代表独立第三方需求的关联交易。
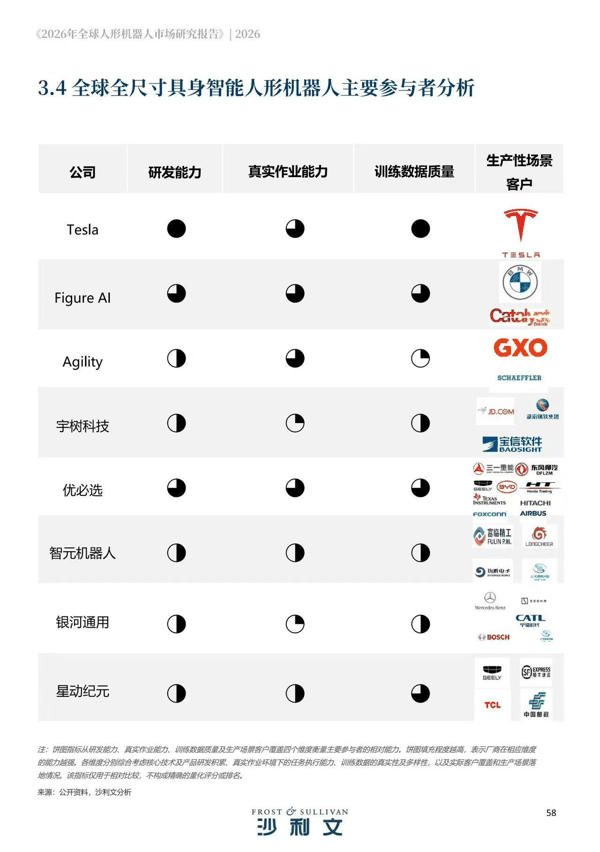
在国际竞争方面, 特斯拉 Optimus、Figure AI等海外代表性企业未进入此次收入排行榜前五名。
 报告分析,中国人形机器人产业依托较为完整的制造业体系、供应链配套及丰富的下游应用场景,在整机集成、产品快速迭代和规模化交付方面形成了竞争优势。美国企业则更多依托 人工智能 基础模型、算力平台和软件生态,推动机器人自主作业能力的发展。
全尺寸机器人收入增长,商业化竞争进一步分化
如果说整体市场排名反映了企业的交付和收入规模,那么全尺寸具身智能机器人市场的变化,则更能体现高价值产品的竞争情况。
 报告显示,2025年全球全尺寸具身智能人形机器人市场收入为2.6亿美元,2026年上半年已经达到3.24亿美元,半年收入超过去年全年。
按照报告定义,全尺寸具身智能人形机器人是指高度不低于160厘米,并具备环境感知、任务理解、动作规划及反馈执行等能力的机器人。与主要用于娱乐表演、科研 教育 的部分中小尺寸机器人相比,全尺寸具身智能机器人在工作空间覆盖、负载能力及工业工位适配方面具有一定优势,更有潜力进入 汽车 制造、3C 电子 、仓储 物流 等生产场景。
在这一细分市场,优必选的领先优势更为明显。
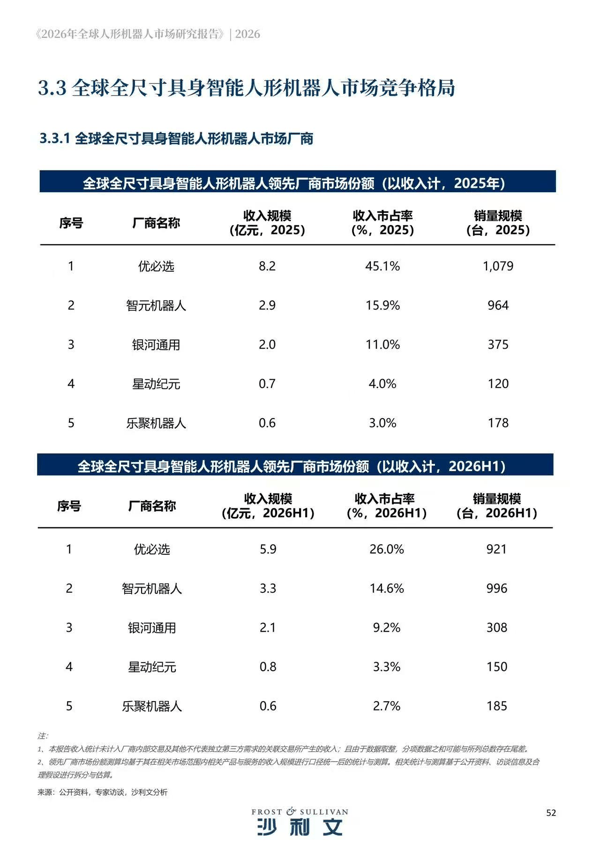
2026年上半年,优必选全尺寸具身智能人形机器人收入达到5.9亿元,全球市场份额为26.0%,位居第一;智元机器人以3.3亿元、14.6%的市场份额排名第二;银河通用以2.1亿元、9.2%的份额排名第三。星动纪元和乐聚机器人分别位列第四、第五。
值得注意的是,优必选虽然继续排名第一,但其市场份额已由2025年的45.1%下降至今年上半年的26.0%。这并不意味着其收入规模出现萎缩。事实上,仅今年上半年,优必选在这一细分市场的收入就已达到去年全年8.2亿元的七成以上。
随着更多企业加快进入全尺寸具身智能赛道,市场规模扩张的同时,头部企业之间的竞争也在加剧。
从舞台走向工厂,生产作业收入增长65.9%
机器人究竟在哪里创造收入?
报告将人形机器人应用划分为娱乐表演、科研 教育 、数据采集和生产作业四大场景。从销量来看,娱乐表演依然是目前最大的应用市场。2026年上半年,全球娱乐表演场景人形机器人销量达到2.06万台,占全球总销量的57.2%;对应市场收入为1.92亿美元。
这也与今年以来机器人频繁出现在商业活动、文旅景区和演艺舞台上的现象相呼应。从春节期间的机器人舞蹈表演,到国庆假期机器人走进景区担任讲解员、参与游客互动,娱乐表演已成为人形机器人较早实现商业化的应用方向之一。
在生产作业领域方面,数据显示,2025年全球人形机器人生产作业场景收入为0.47亿美元,而2026年上半年已达到0.78亿美元,较去年全年增长65.9%。同期,生产作业场景销量从去年全年的700台增长至今年上半年的1200台。
虽然与娱乐表演、科研 教育 相比,生产作业场景的销量规模仍然较小,但其收入增长已经显示出一定的市场潜力。
与此同时,数据采集场景也在持续扩大。今年上半年,该场景收入达到1.3亿美元,超过2025年全年的1.25亿美元。
沙利文在报告中指出,当前人形机器人产业正由技术验证及小批量交付,逐步迈向规模化量产与商业化应用。不过,相较于舞蹈表演、迎宾互动等场景,工业制造、仓储 物流 对机器人的稳定性、安全性、任务成功率和连续运行能力提出了更高要求。
报告认为,从能够完成一次演示,到能够在工厂连续、稳定地完成任务,中间仍有不少技术和商业化难题需要解决。对于快速扩张的人形机器人产业而言,销量增 长和 收入排名固然重要,但随着更多产品进入真实应用场景,客户是否愿意持续付费、机器人能否创造稳定的生产价值,将成为下一阶段市场竞争的重要考题。
(文章来源:深圳商报·读创)