
公司及子公司被列入美国337调查,立讯精密:将积极应诉,涉及产品尚未量产
公司及子公司被列入美国337调查,立讯精密:将积极应诉,涉及产品尚未量产
2026年10月10日 22:33
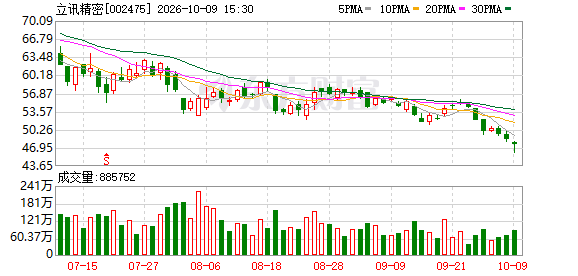
10月10日晚间, 立讯精密 (002475)公告,近日,公司获悉,美国国际贸易委员会(以下简称“ITC”)于当地时间2026年10月9日宣布,就美国 Vicor Corp oration(以下简称“Vicor”)提出的相关专利侵权主张,正式启动337调查(调查编号:337-TA-1526)。
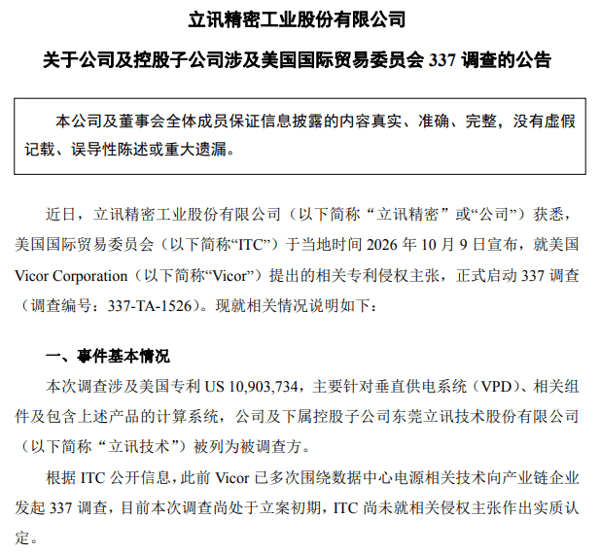 事件基本情况方面 ,公告介绍,本次调查涉及美国专利US 10,903,734,主要针对垂直供电系统(VPD)、相关组件及包含上述产品的计算系统,公司及下属控股子公司东莞立讯技术股份有限公司被列为被调查方。根据ITC公开信息,此前Vicor已多次围绕 数据中心 电源相关技术向产业链企业发起337调查,目前本次调查尚处于立案初期,ITC尚未就相关侵权主张作出实质认定。
事件对公司的影响方面, 公告称,经公司初步评估,本次调查涉及的相关产品主要应用于 数据中心 领域电源模块与处理器的集成供电方案,目前调查涉及的产品处于客户验证阶段,尚未进入量产状态。基于相关产品目前的业务进展,预计本次调查不会对公司现阶段生产经营及当期经营业绩产生重大不利影响。
应对措施方面, 立讯精密 表示,针对本次337调查,公司已第一时间启动对所涉专利及相关产品的研究,正积极组织技术、法律及业务团队,结合此前相关案件的应对经验,制定具体应对策略和工作计划。后续,公司将积极应诉,持续推进相关专利技术分析、产品方案评估及必要的技术优化,并加强与相关客户及供应链合作伙伴的沟通,积极维护公司及全体股东的合法权益,保障相关业务的有序推进。公司深知,技术创新与全球化发展的道路上,机遇与挑战始终并存。公司对自身的技术研发能力及长期发展保持坚定信心,将一如既往坚持自主创新、尊重 知识产权 ,以专业、务实的态度积极应对相关争议,持续提升技术和产品竞争力,为全球客户创造长期价值。
风险提示方面 ,公告称,本次337调查尚处于立案阶段,案件裁决结果存在不确定性。公司将密切关注案件后续进展,持续评估相关事项对公司经营的潜在影响,并按照适用法律法规及时履行信息披露义务。敬请广大投资者理性看待涉外 知识产权 争议,注意投资风险。
公司官网信息显示, 立讯精密 成立于2004年5月24日,2010年9月15日在深交所成功挂牌上市,2026年7月9日在 香港交易所 上市,实现A+H双资本平台发展。公司致力于为 消费电子 产品(智能手机、智能可穿戴设备、混合 虚拟现实 设备、声学模组、 无线充电 模组、LCP天线、震动马达、VCM等)、 汽车 领域产品( 汽车 线束、 汽车 连接器、智能座舱、 智能驾驶 等)以及企业通讯产品(高速互联、光模块、散热模块、电源、基站天线、基站滤波器等)提供从核心零部件、模组到系统组装的一体化智能制造解决方案。
最新业绩方面,数据显示, 立讯精密 半年度营收、净利实现“双增”,前三季度净利润预计同比增长15%~25%。
8月24日, 立讯精密 (002475)公布2026年半年报,公司营业收入为1745.04亿元,同比上升40.16%;归母净利润为78.43亿元,同比上升18.04%;扣非归母净利润为59.62亿元,同比上升6.47%;经营现金流净额为-24.46亿元,同比下降47.54%;公司拟向全体股东每10股派发现金红利1.1元(含税)。
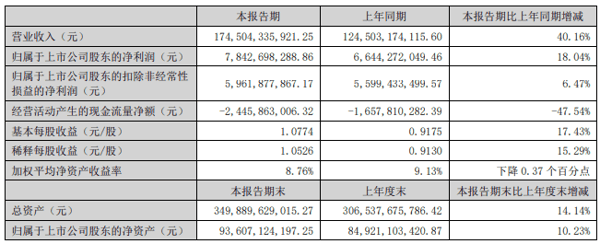 立讯精密 2026年半年报主要会计数据
半年报称,2026年上半年,公司在行业技术迭代加速以及市场复杂变化的外部环境下,始终坚持长期主义,持续深化 消费电子 、 通信 与 数据中心 、汽车 电子 三大核心业务布局,充分发挥全球化产能配置、垂直一体化整合以及精密智造平台优势,实现经营规模与业务质量稳步提升。报告期内,公司实现营业收入、净利润“双增”。
受汇率波动影响,上半年公司外币资产负债敞口产生约19.86亿元汇兑损失。针对汇率波动,公司通过外汇采购、外汇风险管理工具等方式积极应对,其中外汇风险管理相关收益12.97亿元计入非经常性损益,但由于公司外币货币性资产负债产生的汇兑损益列报于财务费用,纳入扣除非经常性损益前、后净利润,而对冲上述汇率风险的外汇避险业务损益列报为非经常性损益,不纳入扣非净利润,使得扣非净利润未能体现汇率避险对冲的完整效果。报告期内,公司实现归属于上市公司股东扣除非经常性损益后的净利润同比增长6.47%。
与此同时,报告期内公司毛利率为11.78%,较2025年同期提升0.17个百分点,主要系 通信 与数据中心、汽车 电子 等高于公司整体平均毛利率业务保持较快增长,带动业务结构持续优化,盈利能力进一步提升。 综合 来看,公司主营业务经营表现持续向好,在汇率剧烈波动、原材料价格变化以及新兴业务持续投入等因素影响下,仍保持较强经营韧性,充分体现了多元化业务布局、全球化交付体系以及精细化运营管理能力形成的 综合 竞争优势。
8月24日晚间,立讯精密发布2026年第三季度业绩预告,公司预计2026年前三季度归属于上市公司股东的净利润为132.46亿元~143.98亿元,同比增长15%~25%。
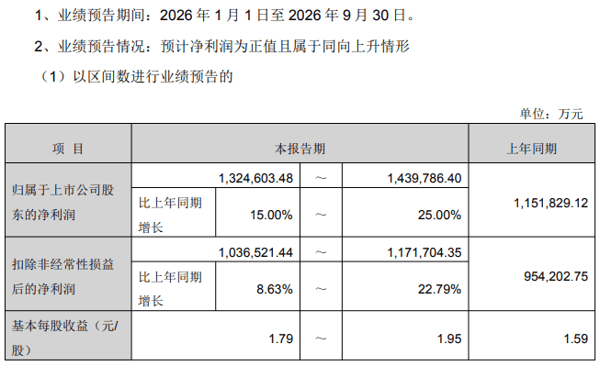 立讯精密2026年前三季度业绩预告
至于业绩变动的原因,公告称,展望2026年前三季度,公司持续推进既定战略布局,围绕 消费电子 、 通信 与数据中心、汽车 电子 三大核心业务深化客户合作,加快重点项目落地,整体经营保持稳健发展态势,预计实现归属于上市公司股东的净利润同比增长15%~25%。
面对汇率波动、原材料价格变化以及新业务持续投入等外部因素,公司充分发挥全球化产能布局、垂直一体化能力以及精密智造平台优势,持续提升运营效率和供应链协同能力,有效增强经营韧性。其中,消费电子业务持续受益于AI终端创新趋势及ODM/JDM能力提升;通信与数据中心业务围绕高速电连接、光连接、热管理、电源管理等核心方向持续推进重点项目落地,伴随AI基础设施建设加速,相关业务成长动能逐步增强;汽车电子业务受益于全球化布局以及Leoni整合协同效应持续释放,业务规模和客户拓展稳步推进。
来源:读创财经
(文章来源:深圳商报·读创)