
莱美药业股价异动背后的创新药资产重估逻辑
莱美药业股价异动背后的创新药资产重估逻辑
2026年10月26日 16:33
来源:
新财富
引言:一篇论文引爆的行情
2026年10月, 莱美药业 成为A股医药板块表现最为活跃的公司之一。
9月30日至10月22日, 莱美药业 股价由5.56元上涨至8.12元,累计涨幅达到46.04%,期间一度上涨超过75%。同期,恒生沪深港 创新药 精选50指数(HSSSHID)累计下跌12.11%, 莱美药业 显著跑赢 创新药 板块。股价快速上涨的同时,公司成交量和换手率明显放大,随后又连续出现单日两位数的涨跌幅,市场分歧迅速加剧。
本轮行情的核心催化因素,是莱美药业控股子公司四川瀛瑞自主研发的纳米炭铁混悬注射液(CNSI-Fe),于10月1日在国际学术期刊《Signal Transduction and Targeted Therapy》(STTT)正式发表I期临床研究论文。
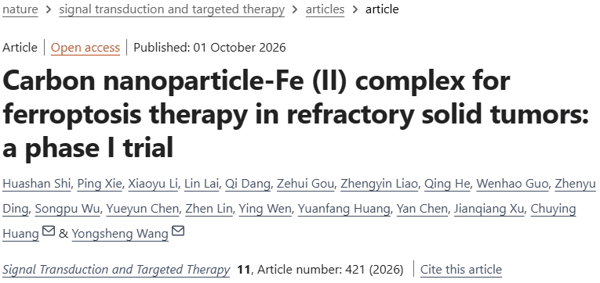 事实上,纳米炭铁的I期临床研究早在2024年就已完成,主要疗效信息于2025年2月公开,联合放疗II期临床进展也于2026年1月公告。
那么,为什么一项已经公开一年多的临床研究,会在正式论文发表后引发如此显著的二级市场反应?
莱美药业本轮异动揭示了一个值得关注的 创新药 投资现象:创新药资产的重新定价,不一定需要全新的临床突破。对于已经积累一定研发成果、但市场认知尚不充分的存量创新药资产,完整临床数据的正式披露,可能成为触发市场价值再发现的重要催化因素。
0 2
市场加强对创新治疗机制的关注
2026年10月1日,STTT正式发表了题为《Carbon nanoparticle-Fe (II) complex for ferroptosis therapy in refractory solid tumors: a phase I trial》的研究论文。
该研究由四川大学华西 医院 等机构参与开展,试验药物由莱美药业控股子公司四川瀛瑞开发,探索通过纳米炭向实体瘤局部递送二价铁离子,诱导癌细胞发生铁死亡(ferroptosis)。
铁死亡是一种铁依赖性的细胞死亡方式,其核心机制涉及细胞内脂质过氧化物积累。与传统细胞毒化疗、靶向抑制剂或免疫检查点抑制剂不同,纳米炭铁尝试利用纳米材料递送铁离子,通过调节肿瘤局部氧化还原状态产生抗肿瘤作用。
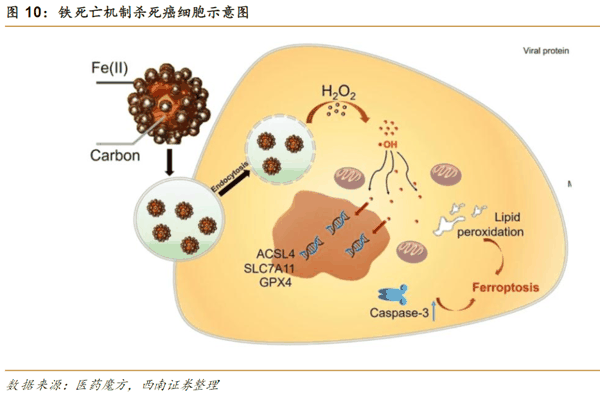 作为一种探索性的抗肿瘤技术路线,纳米炭铁具有一定的机制创新性。
此次发表的是一项首次人体、单臂、开放标签、剂量递增I期临床试验。研究于2022年12月至2024年9月开展,共有19名晚期难治性实体瘤患者接受CNSI-Fe瘤内注射。
研究主要评价安全性、耐受性和剂量限制性毒性,初步抗肿瘤活性及药代动力学属于次要终点。试验采用传统3+3剂量递增设计,给药剂量覆盖30—150mg。
论文披露的初步疗效如下:
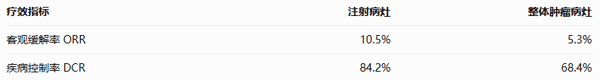 此外,研究报告了部分患者的长期局部病灶缓解表现。其中,两名患者在影像学随访中出现注射病灶完全消退,为进一步研究该药物的局部抗肿瘤效果提供了初步依据。
从研发价值看,纳米炭铁的重要意义在于将铁死亡这一长期受到关注的基础研究方向,推进到了人体临床验证阶段。
不过,安全性结果仍需审慎解读。论文报告全部19名受试者均出现治疗相关不良事件,其中14名发生至少3级不良事件,长期安全性仍有待进一步研究。
目前,纳米炭铁联合放疗已进入II期临床研究阶段,后续疗效、安全性、监管路径及商业化能力仍存在不确定性。
0 3
形成独立的资产重估行情
尽管纳米炭铁目前仍处于临床开发早期阶段,但相关研究成果的正式发表,迅速成为资本市场关注的焦点。
以2026年9月30日作为基准,截至10月22日,莱美药业累计上涨46.04%。同期HSSSHID下跌12.11%,两者简单累计收益率差达到58.15个百分点。
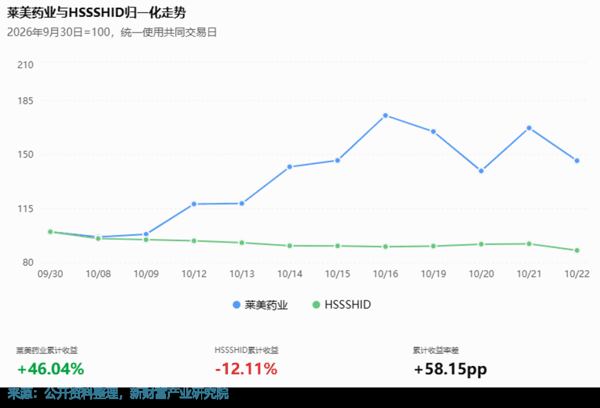 这一表现说明,莱美药业本轮上涨具有明显的个股独立性,并非单纯受益于医药板块整体上涨。
从股价走势和成交情况来看,本轮行情可以划分为三个阶段。
第一阶段,10月8—9日:论文已经发表,但市场反应相对有限。
尽管论文于10月1日正式发表,但由于国庆假期A股休市,节后首个交易日10月8日,莱美药业反而下跌3.42%,收盘5.37元。10月9日股价小幅回升至5.47元,整体成交仍相对平稳。
这一阶段的市场表现说明,论文正式发表并没有立即引发显著上涨,相关信息可能尚未被二级市场充分关注。
第二阶段,10月12—16日:市场关注度上升,股价进入快速重估阶段。
10月9日晚间,媒体开始集中报道纳米炭铁的研究成果,相关消息随后进一步传播。
10月12日,莱美药业上涨19.93%;10月14日再次涨停;10月16日收于9.75元,达到本轮阶段收盘高点。
从10月9日的5.47元计算,短短五个交易日,股价累计上涨78.24%。与此同时,成交量和换手率明显上升,10月16日单日换手率超过30%。
尤其值得注意的是,10月14日莱美药业已经发布股票交易异常波动公告,明确表示公司近期经营情况没有发生重大变化,纳米炭铁联合放疗仍处于II期临床阶段,后续研发及审批存在重大不确定性,预计短期不会对公司经营业绩产生重大影响。
但此后股价仍然继续上涨,表明市场正在交易的主要不是短期盈利改善,而是纳米炭铁未来可能创造的长期创新药价值。
第三阶段,10月19—22日:预期分歧扩大,股价进入高波动状态。
10月19日至22日,莱美药业分别上涨或下跌-5.95%、-15.49%、+20.00%和-12.69%。
从10月16日9.75元的阶段收盘高点,到10月20日7.75元,最大收盘回撤达到20.51%;10月21日再次涨停后,22日又出现大幅下跌。
这种高换手、急涨急跌的市场表现,说明投资者对纳米炭铁未来价值的判断存在较大分歧。
从本轮行情整体来看,纳米炭铁的临床成果是较为明确的信息催化,但股价短期涨幅显著高于现有基本面能够直接确认的价值增量,资金交易和预期提前反映可能进一步放大了价格变化。
0 4
存量研发成果获得重新关注
理解莱美药业此次异动,最关键的问题是:2026年10月1日的论文,究竟披露了多少此前市场不知道的新信息?
将历史公开资料与正式论文进行比较,可以发现,纳米炭铁的核心研究结果并不是在10月首次出现。
2025年2月10日,四川瀛瑞就已经通过官网披露纳米炭铁I期临床试验结果,包括入组19例患者、疾病控制率84.21%及部分患者的治疗表现。
2026年1月31日,莱美药业进一步公告,纳米炭铁I期临床试验已完成,Ib/IIa期已有部分受试者入组,联合放疗II期研究获得伦理批件。
换言之,在10月论文正式发表之前,市场理论上已经能够获取纳米炭铁的主要初步疗效数据和研发进度。
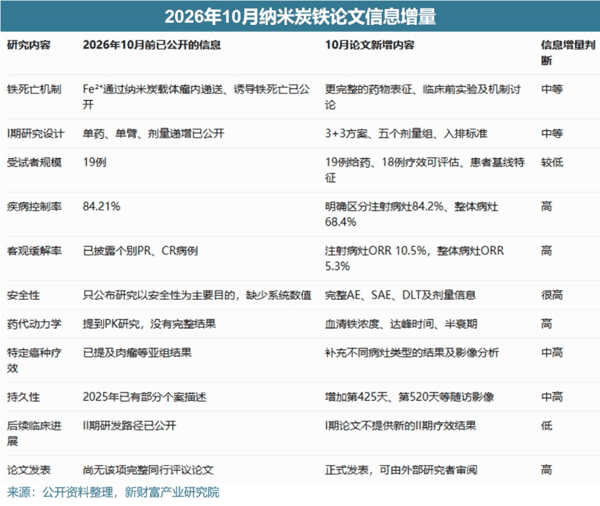 此次论文的真正增量,是更加系统地呈现此前未完整公开的临床信息,包括研究方案、剂量递增、药代动力学、安全性、疗效评价口径以及具体患者的影像学随访结果。
这使投资者能够从此前较为有限的临床结果介绍,转向依据完整研究报告进行更深入的资产评价。
完整论文可以帮助投资者更准确地评价药物的潜在价值和风险,但并不自动提高临床成功概率。同样,论文中披露的安全性风险、整体病灶疗效等信息,也可能对资产估值产生负面影响。
进一步结合股价反应的时间来看,论文10月1日发表后,莱美药业在10月8—9日没有出现显著上涨,而在10月9日晚间相关研究成果经媒体报道、10月12日市场重新开盘后,股价才开始快速上涨。
这一时间关系提示,本轮行情的形成可能包含两个不同但相互联系的过程:
一方面,正式临床论文发表,提高了市场评价纳米炭铁这一研发资产的证据基础;另一方面,学术成果经媒体集中传播,显著提高了原有研发资产的市场可见度。
对于中小市值医药公司而言,临床资产往往具有较高的信息获取成本和专业理解门槛。即使相关研究成果已经公开,也不意味着所有投资者都已充分关注,更不意味着市场价格已经完整反映其潜在价值。
信息已经公开,与信息被市场充分理解和定价,并不是同一回事。
莱美药业此次异动,正好体现了两者之间可能存在的时间差。
0 5
完整临床数据披露,为什么可能催化创新药资产重新定价?
创新药资产的价值具有高度前瞻性,其估值主要取决于未来获批上市的可能性、潜在市场空间、盈利能力、研发投入和资金时间价值。
从风险调整净现值(rNPV)角度,可以将创新药资产价值简化理解为:
研发资产价值 ≈ 商业化成功概率 × 未来现金流现值后续研发成本现值。
市场对一项创新药资产的定价,不仅取决于研发进度,也取决于投资者能够获得多少可信的临床证据,以及如何理解这些证据。
对于同一项I期研究,信息披露通常存在不同阶段。
在初步结果披露阶段,市场可能只掌握样本量、部分ORR或DCR和个别病例信息。虽然能够识别初步疗效信号,但难以全面判断研究的可靠性。
当完整临床数据正式发表后,研究设计、安全性、疗效分层、患者特征和统计分析等信息得到系统披露,外部研究人员能够对药物的风险收益特征作出更深入的评价。
随着后续独立试验或更大样本研究提供验证,市场才可能进一步调整临床成功概率和商业化预期。
因此, 创新药资产的重新定价既可能来自临床研发本身的进步,也可能来自市场对既有临床证据的认知和风险评估发生变化。
对于研发成果已经积累、但尚未获得充分关注的创新药资产,正式论文发表、完整会议数据披露或第三方合作验证,都可能成为新的信息催化因素。
真正决定估值方向的,仍然是数据质量及其对研发成功概率和未来商业化价值的影响。
创新药资产的潜在投资机会,不一定只出现在新增临床试验成功时,也可能存在于存量研发资产的证据重新评价过程中。
以10月9日5.47元至10月21日9.30元计算,莱美药业股价上涨约70%,按照约10.56亿股总股本估算,对应股权市值增加约40.4亿元。
虽然到10月22日股价已经回落,但相对于9月30日,莱美药业市值仍增加约27亿元。
对于一家原有业务尚未形成稳定盈利、核心创新药仍处于临床开发阶段的制药企业而言,这一市值变化已经反映了市场对纳米炭铁未来价值的较高预期。
虽然纳米炭铁具有潜在的技术平台延伸空间,相关企业也在探索热疗设备及组合治疗方案,但这些方向仍处于研发探索阶段,尚不足以形成确定性的商业价值。
因此,本轮市场表现可能同时包含临床证据可信度提升、存量资产重新获得关注、远期商业化预期上修,以及资金交易带来的短期溢价。
0 6
关注创新药领域的存量资产再发现机会
莱美药业本轮异动的意义,并不局限于纳米炭铁这一具体项目,更在于其呈现出一种值得关注的创新药资产定价机制。
在传统创新药投资研究中,市场往往更加关注新靶点、新技术、新临床试验,以及后期临床成功、监管审批和重大BD交易等明确催化因素。
但对于已经积累一定临床研究成果的存量资产,临床证据的完整披露同样可能改变市场认知,使此前关注度有限的创新项目重新进入资本市场的评价体系。
尤其是那些具备差异化治疗机制、已有初步人体概念验证,但缺乏系统性临床数据传播的创新药项目,可能存在较大的信息认知差异。
对于此类资产,完整临床论文发表、重要学术会议数据公布、独立临床验证,以及外部商业合作等事件,都值得作为潜在的重新定价节点持续跟踪。
事实上,在莱美药业大幅上涨的同期,HSSSHID创新药指数整体表现偏弱,说明市场并没有对创新药板块进行普遍性的估值上修,而是可能更加关注具有特殊信息催化、技术差异化和预期差的个别创新资产。
更准确的判断是: 部分存量创新药资产正在出现由临床证据披露和市场认知变化驱动的选择性价值再发现。
这一现象能否演化为更广泛的行业趋势,仍需要更多企业及技术平台的案例验证。
创新药资产的价值重估,并不一定需要全新的临床突破。完整临床数据的披露及传播,可能使长期关注不足的存量创新药资产重新进入资本市场的定价体系。
(文章来源:新财富)
主题:基金|创新药资产重估逻辑|财经|莱美药业股价异动背后|美股