
首次明确划分!万亿城商行停投三款助贷类产品,仅保留非助贷合作,释放什么信号?
首次明确划分!万亿城商行停投三款助贷类产品,仅保留非助贷合作,释放什么信号?
2026年09月18日 07:01
作者:
财联社记者 郭子硕
财联社9月17日讯(记者郭子硕) 助贷新规落地即将满一年,一场更深层次的模式切割正在上演。 重庆银行 官网近日更新《合作类个人互联网贷款产品信息》,美团“生活费”、美团“生意贷”、 京东 “金条”三款助贷产品均标注“已停止投放”,唯一保留的微粒贷则明确标注为“共同出资类(非助贷)”产品。
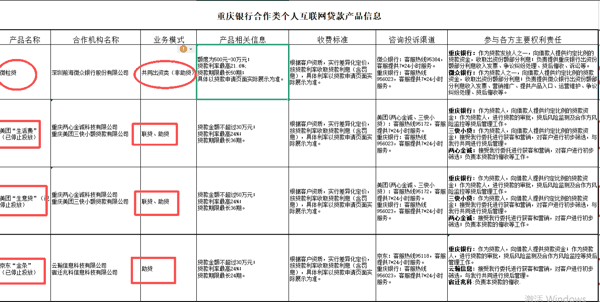 财联社记者梳理发现,这是城商行首次在官方产品公示中对助贷、共同出资两类业务作出明确划分:助贷类全部停投,仅保留风险共担的共同出资模式。此前同业的清退动作多为“全面退出合作类贷款”或“压缩合作机构数量”,尚未出现按业务类型划线处置的先例。而 重庆银行 截至2026年6月末集团口径资产总额11089.09亿元,其行业典型意义也颇为凸显。
苏商 银行 特约研究员薛洪言向财联社记者分析, 重庆银行 将助贷与共同出资业务分开处置,并不等于全面退出互联网合作贷款,而是对合作模式做主动筛选。助贷模式容易出现平台包揽获客风控、 银行 沦为纯资金通道的问题;共同出资模式实现风险共担,契合助贷新规“压实 银行 自主风控主体责任、权责收益匹配”的导向,但该模式存在较高准入门槛,并非所有机构都具备复制条件。
“相比部分同业直接全盘终止合作类贷款, 重庆银行 释放的信号是:不是不做合作业务,而是只开展风险可控的合作。这也意味着行业已经从单纯清退合作机构,走向按业务分层、重构风险分担机制的阶段。”薛洪言称。
停投助贷类产品,只保留共同出资业务
据该行公告,此次停投的三款产品均包含助贷属性。美团“生活费”“生意贷”为联贷、助贷混合模式,合作方包含重庆两心金诚科技有限公司与美团系小贷机构; 京东 “金条”为纯助贷模式,合作方均为无放贷资质的科技公司,三款产品利率上限均为24%。得以保留的微粒贷合作方为持牌银行深圳前海微众银行,标注为共同出资类,利率上限21.6%,额度区间500元—30万元,期限最长50期。
二者业务逻辑有着本质区别:助贷模式由银行全额出资,合作机构只负责获客、初步筛选及部分贷后催收,不承担坏账风险;共同出资模式要求双方共同出资,单笔业务合作方出资比例不低于30%,按出资比例共担风险、共享收益,银行必须独立完成风险评估与授信审批。
“助贷模式本质上是银行出钱、平台出人,风险留在银行表内。”一位城商行人士表示,“共同出资模式下合作方需要真金 白银 投入资金,风险偏好和风控投入都会不一样,这也是监管一直鼓励的方向。”
对此,也有助贷行业资深人士告诉财联社记者,“监管肯定是不允许再做24%的产品了,加上这两个渠道的风险不低,分润价格又比较高,基本上没什么利润。”
值得一提的是,即便是符合条件开展共同出资,地方法人银行仍受属地监管红线约束:原则上不得跨注册地辖区开展互联网贷款,不存在借联合贷实现异地线上大规模放款的空间。开展共同出资,银行与持牌合作方均需要满足资本、风控、单一合作方集中度、互联网贷款总量限额等集合监管指标,属于硬性门槛,不具备行业普适推广条件。监管并未禁止中小银行互联网贷款,被清退的是平台导流、银行全额出资、风控外包的异地纯助贷,面向本地客群的自营互联网贷款属于合规路径。
中小银行继续压降助贷,真正转型仍未开启
薛洪言认为,对于退出纯助贷的地区性银行,自营、共同出资短期内很难填补原有业务缺口。“纯助贷依托平台做大规模;自营需要搭建获客与风控,资产端必然经历缩表;共同出资又有多重硬性门槛,只能做有限承接。长期来看资金会向头部合作平台集中,议价格局或将从‘银行挑选平台’转向‘头部平台挑选银行’。”
“本轮中小银行助贷收缩,来自监管约束叠加传统助贷商业模式的双重挤压。”素喜智研高级研究员苏筱芮表示,过去高定价覆盖高风险的路径已经走不通,机构被动收缩。目前行业更多处在做减法的存量压降阶段,真正的转型还未开启;后续更大的压力来自做加法,需要自建自营获客、运营以及自主风控能力。
薛洪言判断,如果更多城商行效仿 重庆银行 的处置思路,美团、 京东 这类拥有小贷牌照的头部平台整体资金池是收窄而非直接断裂,依旧可以对接股份行,或是开展联合放款;但联合贷要求平台出资,同时受到出资比例、集中度上限约束,业务扩张会边际放缓;真正冲击较大的是高度依赖城商行资金的中小助贷平台,行业马太效应会进一步凸显。
苏筱芮补充,中小银行业务调整不会直接造成头部平台资金链断裂,白名单深化背景下助贷资源进一步向大型平台集中,但平台盈利空间被压缩。叠加部分区域小贷ABS发行收紧,互联网小贷整体规模增速或将放缓。“除助贷机构马太效应加剧,资金方格局也从分层走向集中。”
新规临近周年,区域中小银行加速出清助贷业务
《国家金融监督管理总局关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(下称助贷新规)在2025年10月正式实施,至今即将满一周年。
财联社记者注意到,从各家银行对外公示的合作名单看,银行业内部走势明显分化:股份行合作平台整体变动不大,助贷业务保持平稳;城商行、农商行收缩力度显著加大,一部分机构压缩合作白名单,更多机构选择停止新增投放、存量自然结清。
截至目前,嘉兴银行、乌鲁木齐银行、温州银行等多家机构均在官网公告,已经停止互联网贷款合作。城、农商行在助贷收缩叠加属地监管约束下面临较大转型压力。
9月4日, 青岛银行 董事长景在伦在半年度业绩说明会上表示,该行正“主动清退互联网合作类消费贷款业务”,上半年相关业务规模“下降幅度较大”。半年报数据显示,截至2026年上半年末, 青岛银行 个人互联网贷款余额97.39亿元,较上年末减少5.91亿元,降幅5.72%;同期个人消费贷款余额137.31亿元,较上年末下降25.03亿元,降幅高达15.42%。互联网贷款压降规模占消费贷款减量的23.61%,消费贷款下滑幅度显著高于互联网贷款降幅。
多家银行半年报印证行业收缩趋势:上海农商行期末零售互联网贷款余额较上年末下降19.88%; 杭州银行 互联网贷款余额较年初降幅达15.70%。中信百信银行也在母行半年报中表态,将“持续压降助贷规模及占比,坚定不移推进自营业务转型”。
(文章来源:财联社)