
协和电子复牌跌停控制权变更风险几何?
协和电子复牌跌停 控制权变更风险几何?
2026年11月05日 07:26
协和电子 (605258.SH)筹划控制权变更一事又有新进展。10月30日晚间, 协和电子 发布《关于控股股东及其他股东协议转让公司股份暨控制权拟发生变更的提示性公告》(以下简称“《提示性公告》”)。
《提示性公告》显示,张南国、张敏金、张南星、张建荣、王桥彬、曹良良(以下合称“转让方”)与施惠庆、协恒达合伙、协盛达合伙(以下合称“受让方”)签署了《股份转让协议》。
根据该协议约定,转让方拟将其持有的公司2639.12万股无限售条件流通股股份(占上市公司股本总数的29.99%)及该等标的股份对应的和由此衍生的所有股东权益转让给受让方,每股转让价格为37.08元,股份转让价款合计为9.79亿元。
对于此次 股权转让 相关细节,《中国经营报》记者致电 协和电子 并向公司发送采访邮件,公司方面表示,一切以公告为准。
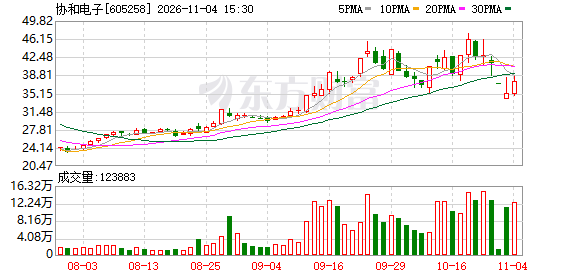
记者注意到,协和 电子 复牌首个交易日(11月2日)开盘跌停,跌停价37.07元/股。
折价转让
对于协和 电子 的股价表现,苏商 银行 特约研究员高政扬向记者指出,协和 电子 跌停主要是因为市场此前对控制权变更的乐观预期与最终交易方案之间存在落差。
高政扬表示,从此前股价表现看,市场对公司易主后的资产整合、产业资源导入等存在一定预期;但此次公告明确,受让方股份过户后36个月内不向上市公司注入其控制的关联资产,一定程度上削弱了市场对后续资本运作的想象空间。
《提示性公告》显示,受让方承诺,自本次收购取得的上市公司股份完成过户登记之日起36个月内,不以任何方式向上市公司注入受让方所控制的关联资产。
高政扬向记者指出,如果受让方注入旗下其他资产,可能增厚上市公司利润、改善基本面,并形成市值提升预期。
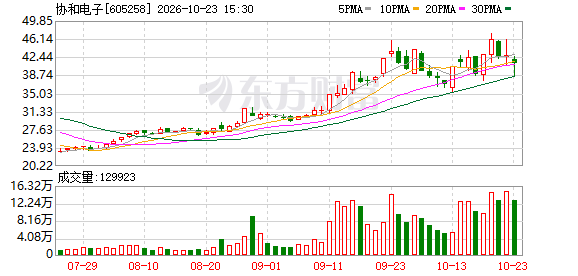
高政扬同时指出,协议转让价格较停牌前收盘价(41.19元)折价近10%,且停牌前企业经历大幅上涨,积累的获利盘借复牌集中兑现,进一步放大了短期抛售压力。
资金方面,根据《提示性公告》,受让方本次收购所支付的资金来源于其自有或自筹资金,其中,自有资金主要来源于过往资产变现收益、产业投资收益、个人经营所得及工资薪酬,自筹资金主要来源于 银行 并购贷款。
业绩承诺保守
《提示性公告》同时提及业绩承诺。第一,原有业务的核心客户、供应商关系保持稳定,不得出现重大不利变化;第二,原有业务在业绩承诺期的每年经审计的营业收入不低于人民币7亿元;第三,原有业务在业绩承诺期内的年均经审计的净利润(指归属于母公司股东的净利润,下同)不低于人民币3500万元且每年度不低于人民币2000万元。
记者注意到,协和电子利润端在2026年三季度出现修复,此前公司曾一度利润承压。协和电子三季报显示,公司前三季度实现营业收入约为7.13亿元,同比下降0.67%;对应实现归母净利润约为5790.7万元,同比增长29.51%,扣非归母净利润5118.86万元,同比增长29.74%。
而协和电子半年报数据显示,今年上半年,协和电子归母净利润2825.32万元,同比下滑2.44%,扣非归母净利润2470.8万元,同比下滑1.29%。
中国 通信 工业协会两化融合委员会副主任吴高斌就此指出,设置业绩承诺有助于保护受让方利益,减少转让后业绩忽然下滑或经营异常的风险。
他表示,承诺的营业收入和净利润指标体现了对公司稳定经营能力的预期,相对保守。定量承诺可能对原大股东后续运营产生一定压力,尤其是在行业波动加剧时需谨慎应对。“总体来说,此次业绩承诺兼顾了保障受让方权益与现实可行性,设计较为合理。”吴高斌说。
高政扬也认为,协和电子业绩承诺具有一定保障作用,但整体指标相对保守。
他分析指出,协和电子2024年、2025年归母净利润分别为7127万元和6671万元,2025年营业收入达到9.79亿元。2026年前三季度,公司实现营业收入7.13亿元、归母净利润5791万元,已超过协议设定的全年收入及单年度最低利润门槛。
“因此,业绩承诺可能主要是为受让方锁定原有业务在过渡期的盈利底线,防止控制权变更后原有业务出现断崖式下滑。”高政扬说。
专家提醒注意风险
风险方面,协和电子在《提示性公告》中表示,本次控制权变更事项尚需履行的主要程序能否最终完成实施以及上述事项的完成时间尚存在不确定性。
吴高斌指出,协和电子此次 股权转让 或面临以下风险点。投资者和交易双方均需谨慎评估上述风险,防范潜在利益受损。
第一,业绩达标风险。若公司未来遭遇市场波动或经营困难,难以实现承诺营业收入和利润,可能触发补偿纠纷。
第二,控制权变更带来的管理不确定性,新控股股东是否能顺利整合资源,推动公司业务发展存在不确定性。
第三,客户供应商关系风险。核心客户及供应商关系若出现变化或流失,将对公司业务带来重大影响。
第四,行业政策和市场环境变化。行业监管、技术变革及市场需求波动均可能影响公司业绩。
第五,股权流动性风险及估值风险:大宗 股权转让 后,后续股份流通及估值稳定性存在不确定性。
高政扬表示,协和电子业绩承诺约束偏宽松,原有业务界定与补偿追偿存在争议空间。同时,整合风险仍待观察,董事会与高管改组后,核心团队、客户关系能否平稳过渡尚待验证。
(文章来源:中国经营报)